Settimana 44: Prezzi Appiccicosi vs Domanda Disomogenea — La Settimana del Verdetto G3
Punti chiave
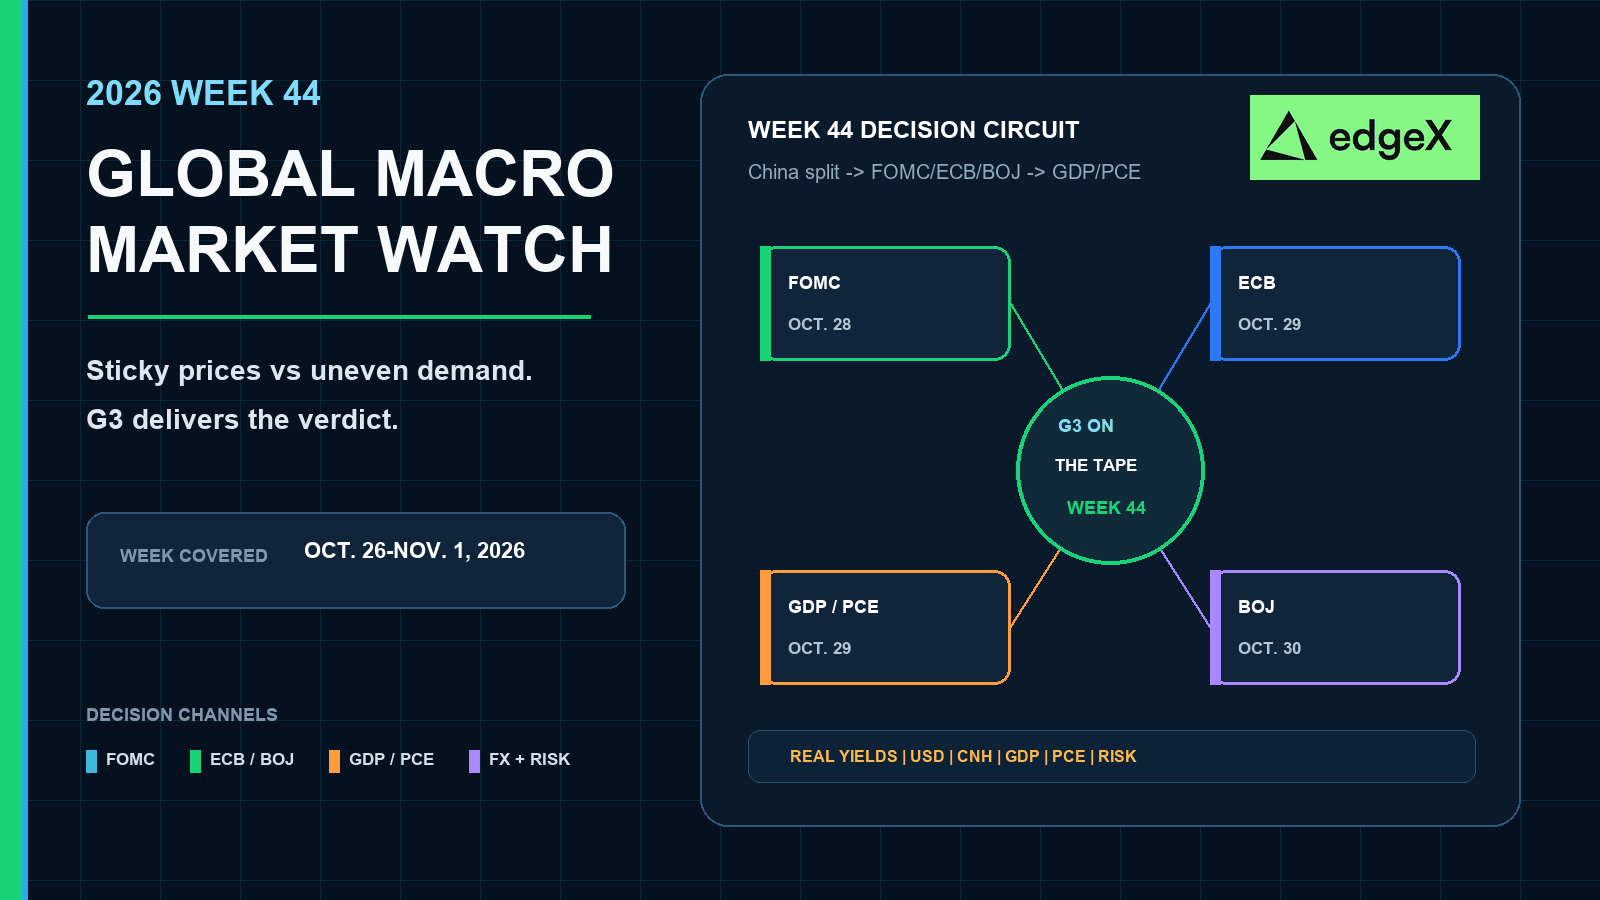
- •La decisione del FOMC il 28 ottobre, la decisione della BCE il 29 ottobre e la riunione della Bank of Japan il 29–30 ottobre cadono nella stessa settimana, uniti dai dati USA del PIL T3 e del PCE di settembre il 29 ottobre.
- •Lo scenario base assegna una probabilità del 65% ai prezzi appiccicosi prevalenti, con il 25% su una pausa morbida e il 10% su una divisione G3 mista come una Fed falco abbinata a una BCE più morbida.
- •I dati elevati di CPI e PPI USA sono identificati come i dati concreti più freschi che guidano le banche centrali, mentre i soli dati deboli sul lavoro sono considerati insufficienti a spostare le aspettative di politica monetaria.
- •Il PIL cinese del terzo trimestre è salito del 4,5% su base annua, ma l'investimento immobiliare è sceso del 20,6%, l'investimento privato è calato del 10,4% e le vendite al dettaglio sono cresciute solo dell'1,1%, indicando una domanda interna strutturalmente debole.
- •Nello scenario base dei prezzi appiccicosi, il dollaro e i rendimenti a breve termine restano supportati mentre Bitcoin, Ethereum e i titoli growth sensibili ai tassi restano sulla difensiva.
Risposta Rapida
Vivete la Settimana 44 come una settimana di decisioni e conferme del G3, non come un'altra ristampa del PIL cinese e non come un altro scoppio di CPI. Il conflitto centrale è prezzi appiccicosi contro domanda disomogenea. Il nostro scenario base è una vittoria dei prezzi appiccicosi al 65%: la Fed mantiene vivo il linguaggio higher-for-longer, e una parte sufficiente del complesso G3 si rifiuta di trattare l'attività debole come una copertura pulita. Questo favorisce il dollaro, i rendimenti a breve termine, il petrolio e i metalli industriali, e i titoli di qualità; tiene il beta di Bitcoin/Ethereum e la crescita costosa sulla difensiva. Assegnate circa il 25% allo scenario di pausa morbida se PIL e PCE si raffreddano insieme e una o più banche del G3 mostrano pazienza. Lasciate circa il 10% a una divisione G3 mista, di solito Fed falco con BCE più morbida o un Outlook BOJ ancora vivo.
Perché i Prezzi Appiccicosi Battono Ancora la Domanda Disomogenea
Il titolo è il trade. I prezzi si sono reaccelerati. La domanda non è crollata in modo abbastanza pulito da annullare quell'impulso. Un mercato del lavoro USA debole ha ridotto uno spauracchio di politica monetaria. Poi CPI e PPI USA sono tornati a registrarsi a livelli elevati. Il pacchetto cinese del 19 ottobre ha mantenuto vivo il PIL di testa al 4,5% su base annua, ma il motore interno è rimasto rotto: investimento immobiliare in profonda contrazione, investimento privato debole, vendite al dettaglio sottili. Questa è domanda disomogenea, non prova di atterraggio morbido.
La pila 65% / 25% / 10% non è un'intuizione. Deriva da tre fatti già acquisiti. Primo, l'ultimo impulso di CPI e PPI USA è ancora elevato, quindi il rischio inflazionistico resta il dato concreto più fresco in vista di FOMC, BCE e BOJ. Secondo, il lavoro debole e la divisione della domanda interna cinese non hanno ancora prodotto un raffreddamento pulito dell'inflazione preferita, e nei recenti episodi di fine ciclo questo mix di solito mantiene vivo il linguaggio higher-for-longer finché la conferma di PCE o equivalente non fallisce. Terzo, Europa e Giappone portano ancora residui di prezzi appiccicosi o prezzi commerciali elevati, quindi una pausa morbida pienamente sincronizzata è l'esito più difficile. Ecco perché ai prezzi appiccicosi va il 65%, a una pausa morbida nella stessa settimana va il 25%, e a un verdetto G3 diviso va il 10%.
La Settimana 44 è la settimana del verdetto. Posizionatevi per lo scenario del 65%. Tenete le altre due diramazioni come contingenza, non come libro di partenza.
Calendario Macro Globale della Settimana 44
| Data | Regione | Evento programmato | Perché è rilevante per la tesi |
|---|---|---|---|
| 27–28 ott | Stati Uniti | Riunione FOMC; decisione il 28 ott | Primo verdetto su se i prezzi appiccicosi vincolano ancora dopo il lavoro debole |
| 28–29 ott | Area euro | Consiglio governativo BCE; decisione il 29 ott 14:15 CET | Verifica se le fabbriche deboli comprano una pausa contro l'inflazione appiccicosa |
| 29 ott | Stati Uniti | Stima PIL T3; PCE di settembre / reddito personale | Verifica lo stesso giorno se la domanda alimenta ancora l'impulso dei prezzi |
| 29–30 ott | Giappone | Riunione MPM BOJ; Rapporto Outlook il 30 ott | Calore dei prezzi esterni contro raffreddamento interno nel linguaggio di politica monetaria |
| 30 ott | Stati Uniti | Indice dei costi del lavoro, T3 | Filtro dei costi del lavoro dopo la dichiarazione del FOMC |
| 31 ott / 1 nov | Adiacenza Cina | Finestra ufficiale dei PMI verso il cambio di mese | Impulso della domanda più tardivo dopo il cluster G3, non il centro della settimana |
Stati Uniti: Prezzi Appiccicosi Incontrano Lavoro Debole
La domanda della decisione
CPI e PPI sono già usciti. Il lavoro debole è già noto. La dichiarazione del FOMC del 28 ottobre deve mostrare se la Fed tratta ancora i prezzi appiccicosi come il rischio vivo. Il set PIL/PCE del 29 ottobre mostra poi se la domanda porta ancora quell'impulso. Il PCE è l'indicatore di inflazione preferito dalla Fed.
Chiamata di mercato dello scenario base
La previsione USA più pulita non è un altro trade da lavoro debole. È una Fed che segnala ancora rischio inflazionistico al rialzo, seguita da un set PIL/PCE che non riesce a confermare un raffreddamento netto. In quello scenario del 65%, i rendimenti a breve e il dollaro restano supportati, i titoli di qualità con flussi di cassa reggono meglio della crescita costosa, petrolio e rame restano più solidi finché la crescita non si rompe, e i trade crypto di pura liquidità restano vulnerabili. Il solo lavoro debole è rumore di fondo, non l'override. La diramazione del 25% di pausa morbida richiede sia una dichiarazione paziente sia un PCE più fresco nella stessa settimana.
| Preparazione USA Settimana 44 | Cosa osservare | Vittoria prezzi appiccicosi (65%) | Vittoria pausa morbida (25%) |
|---|---|---|---|
| Prezzi già noti | CPI/PPI già elevati | Higher-for-longer resta vivo | Serve prova da PIL/PCE per affievolirsi |
| FOMC 28 ott | Dichiarazione e conferenza stampa | USD/rendimenti supportati; crypto/crescita deboli | Una Fed morbida riapre un bid sul rischio |
| PIL / PCE del 29 ott | Crescita vs inflazione preferita | La domanda alimenta ancora i prezzi appiccicosi | Crescita debole + PCE più fresco ribalta il rischio |
Europa: Le Fabbriche Deboli Non Sono Copertura Pulita
La domanda della decisione
L'Europa ha ancora fabbriche deboli e inflazione appiccicosa. La BCE del 29 ottobre non può trattare la debolezza dell'attività come disinflazione automatica. Il cluster di PMI flash del 23 ottobre, incompleto, può affinare la lettura sulla larghezza in seguito; non è prova conclusiva alla scadenza del 23 ottobre.
Chiamata di mercato dello scenario base
La lettura più tagliente sull'Europa è che le fabbriche deboli da sole non comprano ancora una pausa. Dentro lo scenario del 65 la BCE mantiene il rischio inflazionistico nella dichiarazione, i tassi EUR restano sensibili, i titoli di crescita europei restano limitati, e il beta crypto resta sotto un tono globale higher-for-longer. La diramazione del 25% di pausa morbida richiede una dichiarazione chiaramente più morbida, non solo industria debole. La divisione mista più pulita del 10% è Fed falco con BCE più morbida: long USD contro EUR.
| Preparazione Europa Settimana 44 | Cosa osservare | Vittoria prezzi appiccicosi (65%) | Diramazione pausa morbida / mista |
|---|---|---|---|
| Assetto già noto | Industria debole accanto a inflazione appiccicosa | Attività debole ancora non comprando disinflazione | Le fabbriche deboli finalmente comprano una pausa |
| Decisione BCE del 29 ott | Dichiarazione e conferenza stampa di Lagarde | Tassi EUR saldi; rischio limitato | Una BCE morbida aiuta gli attivi rischiosi europei |
| Tassi EUR post-decisione | Prezzatura front-end vs USD | USD/EUR resta pesato sui prezzi appiccicosi | EUR si indebolisce; divisione mista favorisce USD/EUR |
Giappone: Prezzi Commerciali Elevati Mantengono il BOJ Vivo
La domanda della decisione
Il CGPI interno si è raffreddato, ma i prezzi di esportazione e importazione sono rimasti abbastanza saldi da mantenere viva la riunione di fine ottobre del BOJ. La riunione del 29–30 ottobre e l'Outlook del 30 ottobre devono mostrare se il calore dei prezzi esterni modella ancora il linguaggio di politica monetaria.
Chiamata di mercato dello scenario base
La lettura più tagliente sul Giappone è che i prezzi commerciali elevati mantengono vivo l'Outlook anche dopo un PPI interno più morbido. Nello scenario del 65%, lo JPY resta volatile e il rischio asiatico resta nervoso, il che di solito limita il follow-through pulito su crypto e azionario asiatico. Il solo PPI interno debole non risolve il Giappone. Un BOJ paziente dopo prezzi commerciali elevati è un trade locale di sollievo sullo yen in indebolimento. Abbinato a una Fed morbida, diventa uno degli assetti misti più puliti del 10%: la duration USA riceve un bid mentre la volatilità dello JPY resta elevata.
| Preparazione Giappone Settimana 44 | Cosa osservare | Vittoria prezzi appiccicosi (65%) | Diramazione pausa morbida / mista |
|---|---|---|---|
| Mix CGPI già noto | Raffreddamento interno, prezzi commerciali elevati | Rischio BOJ resta vivo per lo JPY | Il solo PPI interno debole non risolve nulla |
| MPM del 29–30 ott | Dichiarazione e Outlook Bank's View | Volatilità JPY resta elevata | Un BOJ morbido affievolisce il premio di rischio del Giappone |
| Risposta JPY / tassi | Prezzatura post-Outlook | Rischio asiatico resta nervoso | Indicazioni morbide alleggeriscono lo yen; divisione mista resta rumorosa |
Eredità della Cina: Crescita Tenuta, Domanda Interna Divisa
La Cina è il lato della domanda disomogenea della tesi, non la ristampa della Settimana 44. Il pacchetto NBS del 19 ottobre ha già mostrato un PIL del T3 al 4,5% su base annua e all'1,2% su base trimestrale. Quel dato di testa sembrava resiliente sotto un PPI al 5,0%. La struttura sottostante no. Tenete aperto l'hub NBS English PressRelease se arrivano revisioni in mezzo alla settimana.
La debolezza interna è strutturale. L'investimento in sviluppo immobiliare è sceso del 20,6% nei primi nove mesi, quindi il motore immobiliare che un tempo sosteneva la ricchezza delle famiglie e l'attività locale è ancora in contrazione. L'investimento privato è sceso del 10,4%, il che significa che il capex non statale non sta sostituendo l'immobiliare. Le vendite al dettaglio sono cresciute solo dell'1,1% nonostante il reddito delle famiglie sia salito del 5,3% nominale, un divario che punta a una fiducia di spesa debole più che a un semplice crollo dei redditi. La disoccupazione urbana rilevata si è mantenuta al 5,2%. Lo stesso NBS ha detto che la domanda interna resta insufficiente. La Cina continua a esportare e produrre abbastanza da mantenere viva la domanda industriale, ma non sta guarendo il nucleo famiglie-e-immobiliare che i mercati necessitano per un atterraggio morbido pulito.
Ecco perché la domanda disomogenea non annulla automaticamente i prezzi appiccicosi. L'industria legata alle esportazioni sostiene ancora petrolio, rame e il beta delle materie prime industriali. Immobiliare, investimento privato e domanda delle famiglie no. Una Cina debole da sola non risolve la settimana di Fed o BCE. Significa che un cluster G3 falco si abbatte su prezzi appiccicosi più un motore interno cinese danneggiato.
| Eredità della Cina | Cosa è già uscito | Passaggio prezzi appiccicosi | Passaggio atterraggio morbido |
|---|---|---|---|
| IL T3 | +4,5% a/a; +1,2% t/t | La crescita assorbe ancora il calore dei produttori | Atterraggio morbido sotto un PPI elevato |
| PI di set / commercio | PI +5,5%; commercio di beni ancora saldo | Industria ed esportazioni girano ancora | Produzione piegata sotto i costi |
| FAI / dettaglio / immobiliare | FAI −7,2%; dettaglio +1,1%; RE −20,6% | Nessun sollievo pulito dalla domanda interna | Domanda interna che affievolisce verso il G3 |
Impatto Cross-Asset Verso la Settimana del G3
Lo scenario del 65% di prezzi appiccicosi è il libro di partenza: fade sui long di pura liquidità su Bitcoin/Ethereum; preferenza per i titoli di qualità rispetto alla crescita costosa; petrolio e metalli industriali supportati; restare su USD e supporto dei rendimenti front-end. Lo scenario del 25% di pausa morbida ribalta quella mappa: crypto può ricevere un bid di sollievo politico, le azioni growth rimbalzano, l'oro sale mentre i metalli industriali si indeboliscono, e USD/rendimenti front-end perdono supporto. La divisione mista G3 del 10% è più ristretta: Fed falco con BCE più morbida favorisce USD contro EUR; una Fed morbida con un Outlook BOJ ancora vivo mantiene elevata la volatilità dello JPY anche se il rischio USA rimbalza.
Prezzi deboli con crescita solida resta il mix risk-on pulito più raro. Bitcoin ed Ethereum possono guidare. L'azionario ampio migliora. I metalli industriali si uniscono all'oro invece di dividersi al ribasso. Il dollaro si indebolisce solo selettivamente man mano che la curva smette di bear-flattening.
| Mix della Settimana 44 | Crypto | Azionario | Materie prime | FX e tassi |
|---|---|---|---|---|
| Prezzi elevati + G3/PIL-PCE solidi (65%) | Acquistare i dip solo su BTC/ETH; fade sui trade di pura liquidità | Preferire bilanci di qualità alla crescita sensibile ai tassi | Mantenere petrolio/metalli industriali supportati | USD e rendimenti front-end restano richiesti |
| Prezzi elevati + indicazioni G3 morbide | Prima risk-off; ridurre il beta finché la larghezza non siizza | Rotazione verso difensivi e titoli a flussi di cassa | L'energia può restare solida anche mentre i ciclici vacillano | Supportivo per USD di qualità; danneggia le valute high-beta |
| Prezzi deboli + crescita debole (25%) | Il bid di sollievo politico torna disponibile | La crescita sensibile ai tassi può ricevere un bid | Metalli divisi: oro su, industriali giù | Rendimenti front-end in calo; USD si indebolisce |
| Prezzi deboli + crescita solida | Miglior mix risk-on: BTC/ETH guidano se confermato | L'appetito di rischio azionario ampio migliora | Oro e metalli industriali entrambi richiesti | USD si indebolisce selettivamente; la pressione sulla curva si allenta |
Cosa Confermerebbe il Segnale della Settimana 44?
La Settimana 44 conferma un percorso G3 di prezzi appiccicosi se tre cose si allineano: il FOMC mantiene vivo il rischio inflazionistico al rialzo dopo il lavoro debole; BCE e BOJ si rifiutano di trattare fabbriche deboli o un PPI interno più fresco come copertura sufficiente; e il set PIL/PCE del 29 ottobre mostra che domanda e inflazione preferita validano ancora quell'impulso. Questo è lo scenario del 65%: USD e rendimenti restano supportati mentre crypto e crescita restano sulla difensiva.
Il percorso fallisce se PIL/PCE si raffreddano nettamente e una o più banche del G3 pausano con indicazioni chiaramente più morbide. Allora i prezzi elevati di settembre appaiono tardivi anziché vivi, e gli attivi rischiosi possono rimbalzare verso la diramazione del 25% di pausa morbida. Un esito G3 diviso mantiene vivo il caso misto del 10% attraverso USD/EUR o la volatilità dello JPY piuttosto che un segnale di rischio globale pulito. Finché quei controlli non si registrano in modo pulito, prezzi appiccicosi contro domanda disomogenea si risolve ancora a favore di higher-for-longer — non della certezza di un atterraggio morbido.
Analisi della Settimana 43: Crescita Tenuta, Domanda Interna Divisa
La Settimana 43 è ancora incompleta alla scadenza del 23 ottobre, ma il pacchetto cinese decisivo è già sul nastro. Lavoro debole e prezzi elevati erano l'eredità della Settimana 42. Il 19 ottobre ha risposto al primo controllo della crescita. Questo è il lato della domanda disomogenea della tesi della Settimana 44, non la previsione della Settimana 44.
Il PIL cinese del terzo trimestre è salito del 4,5% su base annua e dell'1,2% su base trimestrale, portando il ritmo gennaio–settembre al 4,6%. La crescita di testa si è mantenuta sotto prezzi dei produttori elevati. Il motore interno no. La produzione industriale di settembre è salita del 5,5% su base annua e il commercio di beni è rimasto saldo, ma l'investimento in attivi fissi è sceso del 7,2%, l'investimento in sviluppo immobiliare è calato del ,6%, l'investimento privato è sceso del 10,4%, e le vendite al dettaglio sono cresciute solo dell'1,1% nonostante un reddito delle famiglie in aumento del 5,3% nominale. La disoccupazione urbana rilevata si è mantenuta al 5,2%. Lo stesso NBS ha detto che la domanda interna resta insufficiente.
Quel pacchetto non ha rilasciato alla settimana del G3 un certificato di atterraggio morbido. Le voci del 23–25 ottobre, incompiute — sopra tutto il cluster di PMI flash del 23 ottobre su Giappone, Europa, Regno Unito e Stati Uniti — restano adiacenza incompiuta alla scadenza del 23 ottobre. Questa analisi non inventa quei dati. La Settimana 44 passa quindi dal pacchetto cinese già pubblicato alle effettive decisioni del G3 e alla conferma di PIL/PCE USA.
| Assetto Settimana 43 già noto | Prova | Cosa eredita la Settimana 44 |
|---|---|---|
| PIL T3 Cina | +4,5% a/a; +1,2% t/t; gen–set +4,6% | Crescita tenuta sotto un PPI elevato |
| Divisione attività Cina | PI di set +5,5%; dettaglio +1,1%; FAI −7,2%; RE −20,6% | Nessun sollievo pulito dalla domanda interna |
| Pressione dei prezzi | CPI/PPI USA già elevati; PPI Cina +5,0% | Scenario base prezzi appiccicosi ancora vivo |
| Cluster PMI flash | Programmato il 23 ott | Adiacenza incompiuta; nessun dato inventato |
| Destinazione G3 | Fed/BCE/BOJ fine ottobre | La Settimana 44 possiede le decisioni |
Tradare con un Vantaggio
Dopo una settimana di verdetto del G3, il problema del mercato raramente è la sola tesi. È esprimere quella tesi quando rendimenti, dollaro, beta crypto e rischio asiatico si riprezzano nella stessa seduta. Per i trader che necessitano di questo tipo di esecuzione pulita e autocompiuta, le piattaforme decentralizzate come edgeX sono diventate un modo pratico per restare sul mercato su perpetual e spot.
A differenza delle piattaforme centralizzate tradizionali, edgeX è costruita attorno all'autocustodia, il che significa che mantenete il controllo dei vostri asset e autorizzate voi stessi i movimenti di fondi. Per i trader att, questo offre un vantaggio significativo: accesso al mercato senza affidare la custodia a un exchange.
edgeX combina inoltre i benefici fondamentali della DeFi con un'esperienza di trading progettata per un'esecuzione seria. La piattaforma punta su liquidità profonda, abbinamento degli ordini ad alta velocità e prestazioni a basso slippage, aiutando i trader a restare reattivi in condizioni volatili. Con il supporto per un leva elevato, offre ai partecipanti di mercato esperti maggiore flessibilità nel modo in cui esprimono le vedute macro e gestiscono il rischio.
Oltre all'esecuzione, l'infrastruttura di trading decentralizzata può offrire vantaggi strutturali: maggiore trasparenza, verifica on-chain e ridotta dipendenza da intermediari centralizzati. Per i trader che vogliono prestazioni senza rinunciare al controllo, quel modello è sempre più convincente.
edgeX è costruita per quel equilibrio: unire un'esperienza di trading professionale ai principi fondamentali dei mercati decentralizzati.
I trader che cercano un modo più efficiente in termini di capitale e autocompiuto per tradare possono dare un'occhiata più da vicino a edgeX.
Domande Frequenti
Cosa dovrebbero preparare i trader per la Settimana 44?
Una settimana di decisioni del G3 più conferma USA lo stesso giorno: FOMC il 28 ottobre, BCE il 29 ottobre, BOJ il 29–30 ottobre, e la stima del PIL T3 USA con il PCE di settembre il 29 ottobre. Questi eventi decidono se i prezzi appiccicosi pesano ancora più della domanda disomogenea su crypto, azionario, materie prime e FX.
La Settimana 44 è un'altra settimana della Cina?
No. Il pacchetto cinese del 19 ottobre è già uscito e appartiene all'analisi incompleta della Settimana 43. Il lavoro previsionale della Settimana 44 riguarda le decisioni del G3 e la conferma di PIL/PCE USA, non un'altra ristampa del PIL cinese.
Perché analizzare la Settimana 43 se la settimana non è finita?
Perché il pacchetto cinese decisivo è il lato della domanda disomogenea della tesi, non la previsione. La crescita si è tenuta mentre la domanda interna restava divisa. La Settimana 44 deve verificare se i prezzi appiccicosi vincolano ancora nonostante quell'eredità. Le restanti voci del 23–25 ottobre, compresi i PMI flash, sono adiacenza incompiuta.
Qual è l'evento più importante della Settimana 44?
La decisione del FOMC del 28 ottobre viene prima perché stabilisce il tono della politica USA dopo CPI/PPI elevati. Il set PIL/PCE del 29 ottobre è la conferma necessaria, e BCE/BOJ decidono se la stessa divisione dei prezzi appiccicosi vincola ancora al di fuori degli Stati Uniti.
Come dovrebbero trattare i trader i dati PMI flash incompiuti?
Come adiacenza incompiuta della Settimana 43, non come prova conclusiva. Non inventate i livelli dei PMI del 23 ottobre. Valutate la settimana del G3 contro il pacchetto cinese già pubblicato e la pressione dei prezzi già nota finché i rilasci primari dei PMI non saranno confermati.

