Monitoraggio del mercato delle materie prime della settimana 37: il petrolio supera i 100 dollari, l’oro cede sotto la pressione dei tassi e i cereali si indeboliscono verso venerdì
Punti chiave
- •Il WTI ha chiuso venerdì a 100,05 dollari e il Brent vicino a 104,61 dollari, entrambi in rialzo di circa l’8% nella settimana, mentre i rischi relativi a strutture mediorientali, petroliere e trasporti marittimi hanno prevalso sulla settimana di contrattazioni abbreviata.
- •L’oro ha perso oltre il 2% nella settimana, con i futures di dicembre a 4.391,30 dollari, poiché i dati elevati su CPI e PPI hanno spinto le probabilità di rialzo del FOMC a settembre verso il 90% e il rendimento decennale vicino al 4,975%.
- •Le scorte commerciali statunitensi di greggio sono diminuite di 391.000 barili nella settimana terminata il 4 settembre, meno del calo di circa 1,4 milioni di barili atteso dagli analisti, mentre l’utilizzo delle raffinerie è rimasto vicino al 97,8% della capacità.
- •Il rame è arretrato dai livelli della settimana 36, vicini a 6,55–6,60 dollari, verso circa 6,28 dollari per libbra, poiché l’aumento delle aspettative sui tassi e i dati disomogenei sulla domanda cinese hanno prevalso sulla narrativa ancora aperta relativa all’offerta strutturale.
- •Mais, soia e grano hanno chiuso tutti in calo venerdì, guidati dalla soia, diminuita di 35 3/4 centesimi a 12,96 1/2 dollari, mostrando che l’agricoltura ha continuato a seguire i fondamentali meteorologici e delle esportazioni, anziché il momentum del petrolio.
Risposta rapida
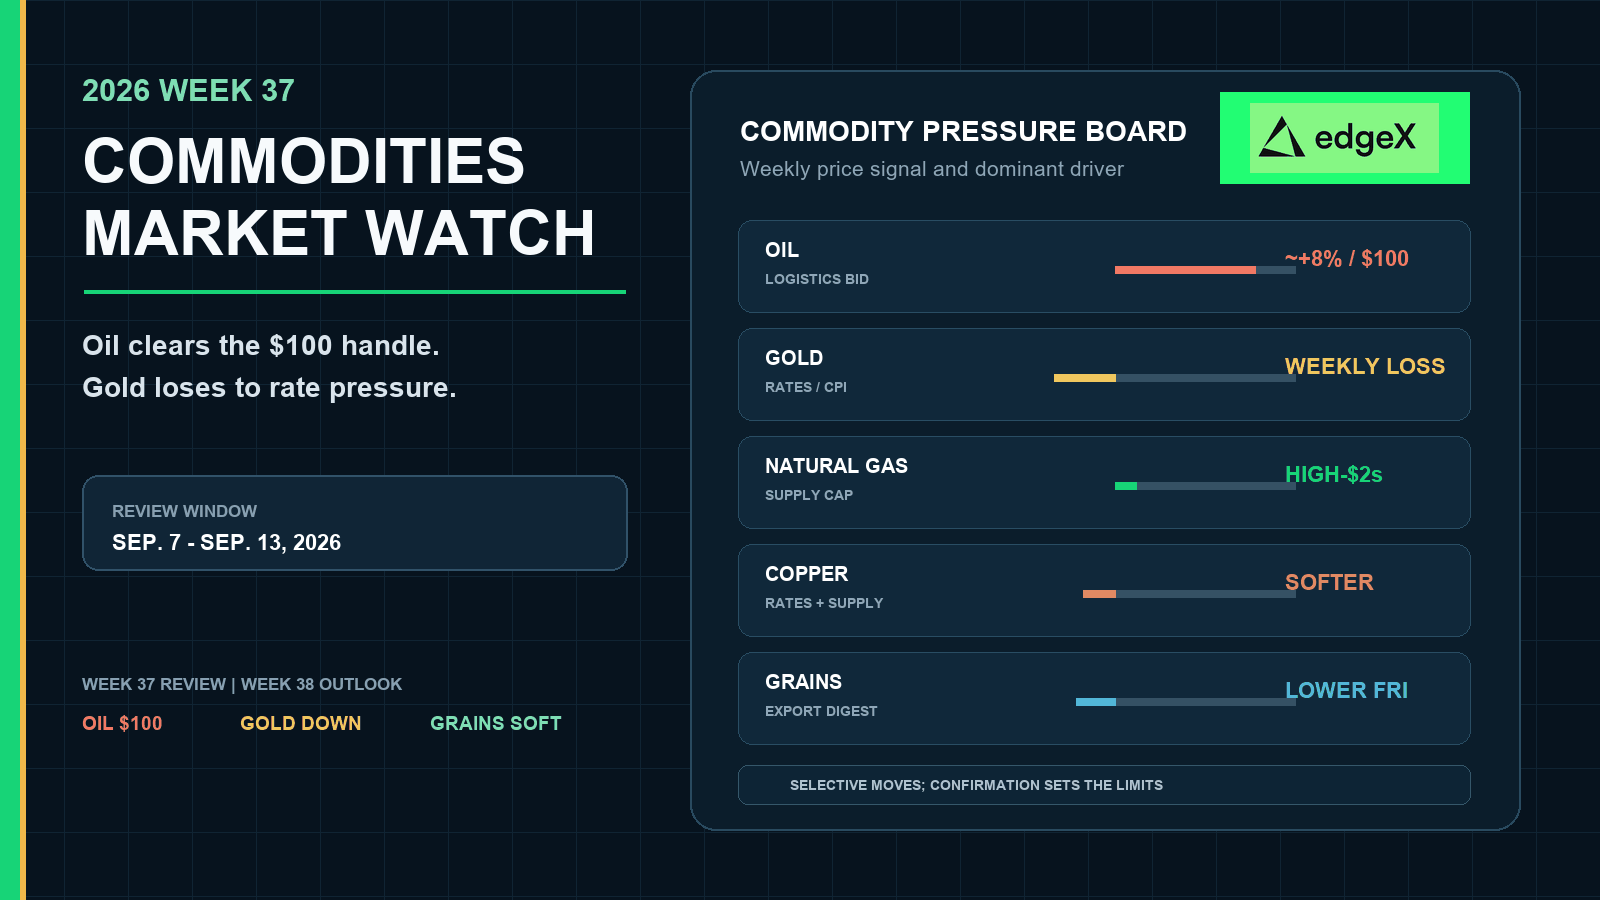
La settimana 37 ha ampliato, anziché ridotto, la divergenza tra le materie prime. Il petrolio ha superato la soglia psicologica dei 100 dollari a causa dei persistenti rischi logistici in Medio Oriente e delle tensioni sui prodotti, per poi ritracciare verso venerdì senza rinunciare al rialzo settimanale. L’oro si è mosso nella direzione opposta: dati CPI e PPI solidi, rendimenti obbligazionari più elevati e maggiori probabilità di rialzo dei tassi hanno prevalso sulla domanda residua di copertura, anche mentre il greggio restava elevato. Il gas naturale è rimasto limitato dall’offerta nella fascia alta dei 2 dollari. Il rame è scivolato dai massimi della settimana 36, mentre il rischio strutturale sull’offerta è rimasto sullo sfondo. I cereali hanno chiuso più deboli verso venerdì, soprattutto la soia, mostrando che l’agricoltura continua a seguire i propri calendari meteorologici e di esportazione. La settimana 38 si apre quindi con l’energia ancora come principale canale inflazionistico, i metalli più sensibili alla decisione del FOMC del 15–16 settembre e i cereali in attesa di nuove conferme fondamentali.
La settimana 37 ha riportato il petrolio al centro dell’inflazione
Dopo che la settimana 36 aveva ricostruito il premio geopolitico del petrolio e lasciato l’oro danneggiato dai dati sull’occupazione, la settimana 37 ha messo alla prova la capacità del rischio energetico di continuare a salire verso la settimana della politica monetaria o di rientrare sotto la pressione delle scorte. Il petrolio è salito fino a metà settimana, ha superato i 100 dollari sul WTI e ha comunque chiuso nettamente in rialzo nonostante il ritracciamento di venerdì. La perdita settimanale dell’oro ha mostrato il vincolo opposto: i metalli che possono beneficiare delle tensioni geopolitiche si invertono rapidamente quando i dati sull’inflazione fanno aumentare le aspettative sui tassi reali. Rame e cereali hanno nuovamente rifiutato di replicare il percorso settimanale del petrolio.
Il petrolio ha trasformato la geopolitica in una quotazione a tre cifre
Le chiusure dei futures di venerdì hanno collocato il greggio di ottobre a 100,05 dollari, in calo di 2,43 dollari nella giornata, e il Brent vicino a 104,61 dollari, in calo di circa 3,02 dollari, secondo Brownfield Ag News e la rassegna di mercato di settembre 11 di Investrade. Entrambi i benchmark hanno comunque registrato rialzi settimanali di circa l’8% dopo i massimi di metà settimana, ai livelli più elevati degli ultimi mesi, con il Brent che si è avvicinato brevemente all’area 107–108 dollari sulla scia di notizie relative agli Houthi, a strutture saudite e alle petroliere. Questa sequenza ha esteso il rimbalzo della settimana 36 dai livelli nella metà dei 90 dollari, anziché segnalare un nuovo boom della domanda. La settimana più breve per le festività ha lasciato meno sessioni per la mean reversion e più spazio alle notizie logistiche per dominare il mercato.
Politica monetaria e mercati fisici hanno continuato a divergere all’interno del comparto
Il calo settimanale dell’oro è stato determinato da CPI, PPI, rendimenti e prezzi del FOMC, anziché da fattori specifici dell’offerta del metallo. Il gas naturale è rimasto nella fascia alta dei 2 dollari, sostenuto dal clima e dal GNL, senza replicare il breakout del greggio. Il rame si è indebolito dai livelli elevati della settimana 36, mentre i confronti con un anno fa sono rimasti solidi. I cereali hanno chiuso in ribasso verso venerdì. L’energia è tornata al centro del dibattito sull’inflazione, mentre metalli e agricoltura hanno continuato ad aver bisogno di propri percorsi di conferma verso la settimana 38.
Dashboard delle materie prime della settimana 37
| Mercato | Evidenze completate della settimana 37 | Cosa significa il risultato |
|---|---|---|
| Greggio Brent | Circa +8% settimanale; regolamento di venerdì vicino a 104,61 dollari dopo l’area 107–108 dollari di metà settimana | Il premio logistico si è esteso nel territorio a tre cifre, poi ha ritracciato venerdì |
| Greggio WTI | Circa +8% settimanale; chiusura di venerdì a 100,05 dollari | Il greggio statunitense si è unito alla domanda globale di rischio superando la soglia dei 100 dollari |
| Scorte petrolifere statunitensi | Greggio −391.000 barili nella settimana terminata il 4 settembre; lavorazioni vicine al 97,8% della capacità | L’equilibrio fisico è rimasto solido, ma il calo è stato inferiore alle attese |
| Oro | Direzione di perdita settimanale; futures di dicembre a 4.391,30 dollari venerdì | Le probabilità di rialzo dei tassi e i rendimenti hanno ripreso il controllo delle quotazioni del metallo |
| Gas naturale statunitense | Fascia alta dei 2 dollari/mmBtu nel passaggio tra la settimana 37 e la 38 | Il sostegno di clima e GNL è rimasto limitato dall’offerta domestica |
| Rame | Più debole da circa 6,55–6,60 dollari verso la fascia alta dei 6,20 dollari | Livelli elevati rispetto a un anno fa hanno incontrato la pressione di breve periodo dei tassi e della domanda |
| Mais, soia, grano | Chiusure di venerdì inferiori rispetto alla settimana 36; soia −35 3/4 centesimi nella giornata | L’agricoltura si è ulteriormente raffreddata senza trasformarsi in un’operazione sul petrolio |
Petrolio e prodotti hanno spinto al rialzo il canale inflazionistico
Il rialzo settimanale del petrolio è stato abbastanza ampio da modificare i calcoli per consumatori e autorità, mentre le scorte hanno continuato a impedire una lettura di puro panico. La copertura del WSJ del 10 settembre ha riferito che le scorte commerciali statunitensi di greggio nella settimana terminata il 4 settembre sono diminuite di 391.000 barili, meno del calo di circa 1,4 milioni di barili atteso dagli analisti. Le note di sintesi dell’EIA hanno indicato lavorazioni delle raffinerie vicine a 17,6 milioni di barili al giorno, con un utilizzo della capacità di circa il 97,8%. La copertura del mercato dei prodotti nel passaggio tra la settimana 37 e la 38 ha inoltre mantenuto il diesel vicino a livelli record di tensione al dettaglio e le medie nazionali della benzina su livelli elevati, mentre il rischio logistico in Medio Oriente restava aperto.
Il rialzo settimanale del petrolio è stato una storia di rischio ed equilibrio, non di boom della domanda
La settimana 36 aveva mostrato che una geopolitica irrisolta può rilanciare rapidamente il petrolio dopo un parziale smantellamento del premio. La settimana 37 ha mostrato che la stessa dinamica può estendersi a prezzi a tre cifre quando notizie su strutture, petroliere e trasporti marittimi si sommano a lavorazioni delle raffinerie ancora solide. La copertura ha enfatizzato il rischio logistico, la tensione sui prodotti e la trasmissione all’inflazione, anziché un boom sincronizzato della domanda globale. Il ritracciamento di 2–3 dollari di venerdì ha mostrato che i trader erano disposti a ridurre l’esposizione verso il fine settimana, senza dimostrare che il premio logistico fosse terminato.
Se il traffico attraverso Hormuz e il Mar Rosso resterà compromesso, le rotte alternative saudite continueranno a essere limitate o le scorte di prodotti non riusciranno a ricostituirsi nei prossimi dati EIA, il petrolio potrà mantenersi o ritestare i massimi di metà settimana. Se la diplomazia migliorerà e le scorte di prodotti aumenteranno, il rialzo settimanale potrà invertirsi rapidamente anche partendo da una quotazione sopra i 100 dollari.
I prodotti sono rimasti il collegamento più diretto con l’inflazione al consumo
Diesel e benzina sono più vicini ai costi di trasporto, distribuzione alimentare e carburante domestico rispetto al greggio stoccato. La tensione record sul diesel e l’aumento dei prezzi alla pompa mantengono l’energia all’interno del percorso del CPI che ha già aumentato le probabilità di un rialzo a settembre. Lo stesso shock energetico che sostiene il greggio può irrigidire le condizioni finanziarie attraverso tassi ufficiali attesi più elevati, contribuendo a spiegare perché l’oro non abbia automaticamente seguito il rialzo del petrolio. La settimana 37 ha lasciato il petrolio come principale contributo inflazionistico tra le materie prime in vista della decisione della Fed.
L’oro ha perso la settimana a causa dei rendimenti e delle probabilità di rialzo
L’oro ha concluso la settimana 37 sotto l’effetto di uno shock sui tassi e sull’inflazione, anziché in un rally da bene rifugio. Brownfield ha indicato l’oro di dicembre a 4.391,30 dollari, in calo di 16,00 dollari venerdì. Investrade ha collocato lo spot vicino a 4.408,90 dollari nella tranquilla chiusura di venerdì e ha comunque incluso oro e argento tra i perdenti della settimana. La copertura di Barron’s di metà mattina dell’11 settembre ha affermato che l’oro si dirigeva verso una perdita settimanale superiore al 2%, penalizzato dal petrolio in forte rialzo, dai rendimenti obbligazionari più elevati e dalle maggiori aspettative di rialzo dei tassi dopo la sequenza di dati sull’inflazione.
CPI e PPI hanno ripreso il controllo delle quotazioni dell’oro
Il CPI headline di agosto è aumentato dello 0,4% su base mensile e del 3,4% su base annua, mentre il CPI core è salito dello 0,3% e del 2,4%. I prezzi alla produzione hanno mostrato un dato annuale più caldo, vicino al 5,4%. I prezzi del mercato monetario si sono spostati verso probabilità di circa il 90% di un rialzo del FOMC a settembre, il rendimento decennale ha chiuso venerdì vicino al 4,975% e il metallo privo di rendimento ha perso appeal relativo. La copertura geopolitica residua non sostiene automaticamente l’oro quando il canale dei tassi è sfavorevole. Il petrolio può superare i 100 dollari per il rischio logistico nella stessa settimana in cui l’oro scende a causa dei dati sull’inflazione: il metallo prezioso sta quindi seguendo il percorso della politica monetaria più di quello del greggio.
Il gas naturale è rimasto limitato dall’offerta mentre il petrolio effettuava il breakout
Il gas naturale statunitense ha nuovamente rifiutato di comportarsi come un puro satellite del greggio. Le indicazioni di Trading Economics nel passaggio tra la settimana 37 e la 38 hanno lasciato l’Henry Hub nella fascia alta dei 2 dollari/mmBtu, intorno a 2,88 dollari nei riferimenti di inizio settimana 38, senza una percentuale certificata per l’intera settimana nei dati gratuiti utilizzati per questa rassegna. Questa fascia è abbastanza solida da mostrare che il clima e la domanda di GNL contano ancora, ma abbastanza debole da mostrare che produzione e stoccaggio continuano a proteggere il tetto.
Clima e GNL hanno aiutato; la produzione ha continuato a proteggere l’intervallo
Previsioni più calde e gas destinato all’esportazione possono stabilizzare i contratti vicini, ma una produzione nei Lower 48 prossima ai record e scorte confortevoli richiedono ancora una riduzione della produzione, dati sulle scorte rialzisti o uno shock internazionale più profondo per un breakout sostenuto. Le tensioni logistiche nel Golfo Persico possono sostenere il rischio energetico globale senza spingere l’Henry Hub lungo il percorso del petrolio verso i 100 dollari. La settimana 37 ha lasciato il gas come mercato fisico regionale con un sostegno più solido, ma senza una corsa alla scarsità.
Il rame si è indebolito dai livelli elevati senza perdere la storia dell’offerta
Il rame ha concluso la settimana 37 più debole rispetto alla chiusura della settimana 36, pur rimanendo storicamente costoso su un orizzonte più lungo. La settimana 36 lo aveva mantenuto vicino a 6,55–6,60 dollari per libbra. Le indicazioni di Trading Economics sul rame verso metà settembre hanno collocato i futures vicino a 6,28 dollari per libbra dopo diversi giorni di debolezza, con il movimento dell’ultimo mese al ribasso anche se il confronto con un anno fa è rimasto fortemente positivo. Il commento di Forbes sull’offerta dell’11 settembre ha mantenuto in primo piano la narrativa di scarsità di lungo periodo e di interruzioni minerarie, anche mentre le operazioni di breve periodo legate ai dazi e al posizionamento si attenuavano.
La pressione dei tassi ha incontrato un rischio fisico ancora aperto
La debolezza ravvicinata non cancella i vincoli strutturali sull’offerta, i colli di bottiglia dei trasporti o la tesi di scarsità pluriennale. Mostra però che i metalli industriali possono perdere terreno quando aumentano le probabilità di rialzo dei tassi e i dati sull’attività cinese restano disomogenei. Il CPI cinese di agosto allo 0,8% su base annua e il PPI al 3,8% su base annua erano trainati dall’energia, anziché costituire la prova di una netta ripresa della domanda delle famiglie; il rame ha quindi ancora bisogno di premi fisici e di conferme dalla produzione industriale. La storia dell’offerta resta aperta; nel breve periodo ha prevalso il canale dei tassi e della domanda.
I cereali si sono ulteriormente indeboliti senza trasformarsi in un’operazione sul petrolio
L’agricoltura ha nuovamente rifiutato di replicare il comparto energetico. Le chiusure dei futures riportate da Brownfield Ag News per l’11 settembre hanno collocato il mais di dicembre a 5,30 1/4 dollari, in calo di 3 1/2 centesimi nella giornata; la soia di novembre a 12,96 1/2 dollari, in calo di 35 3/4 centesimi; e il grano di Chicago di dicembre a 7,25 1/4 dollari, in calo di 16 centesimi. Rispetto alle chiusure di venerdì della settimana 36, vicine a 5,36 3/4 dollari per il mais, 13,09 3/4 per la soia e 7,34 per il grano, tutti e tre hanno chiuso in ribasso. Le rassegne di mercato dell’11 settembre hanno inoltre descritto mais, soia e grano invernale in calo verso il fine settimana.
I calendari dei raccolti, delle esportazioni e della domanda continuano a dominare
Il clima di fine estate può ancora modificare le stime sui rendimenti di mais e soia, mentre il grano resta sensibile alle notizie sull’offerta globale e alla concorrenza nelle esportazioni. Costi energetici più elevati possono aumentare il livello minimo di lungo periodo attraverso diesel, fertilizzanti e trasporti, ma la direzione nel breve periodo dipende ancora dagli equilibri di produzione ed esportazione. Il calo della soia di venerdì nella settimana 37 ha mostrato che i trader non erano disposti a mantenere il rischio sui semi oleosi nel fine settimana, anche mentre il greggio si trovava sopra i 100 dollari. Si tratta di un assorbimento selettivo da parte dell’agricoltura, non di un crollo dei prezzi alimentari e non di un’operazione sui cereali guidata dal petrolio per la settimana 38.
Mappa dell’impatto intermarket
| Segnale della materia prima | Trasmissione economica | Cosa lo confermerebbe |
|---|---|---|
| Rialzo settimanale del petrolio di circa l’8% oltre i 100 dollari | Maggiore inflazione energetica e canale dei costi di trasporto verso la settimana del FOMC | Percorso logistico Hormuz/Mar Rosso e prossimi dati sulle scorte di prodotti petroliferi |
| Calo del greggio inferiore alle attese con lavorazioni elevate | Equilibrio della raffinazione favorevole senza scarsità da panico | Persistente tensione sui prodotti anziché ricostituzione nelle prossime rilevazioni EIA |
| Perdita settimanale dell’oro sotto la pressione delle probabilità di rialzo | Maggiore pressione dei rendimenti reali e minore sostegno automatico da bene rifugio | Indicazioni FOMC più accomodanti, dollaro più debole o nuova domanda di copertura |
| Gas nella fascia alta dei 2 dollari | Sostegno della domanda limitato da produzione e stoccaggio | Dati sulle scorte rialzisti o produzione più debole nei Lower 48 |
| Rame più debole dai livelli elevati | Pressione sui metalli industriali sensibili ai tassi con rischio aperto sull’offerta | Premi cinesi, domanda industriale e conferme sulle scorte |
| Cereali in calo venerdì | Assorbimento del premio meteorologico e delle esportazioni | Peggioramento delle condizioni del raccolto o vendite all’esportazione più solide |
Cosa ha cambiato la settimana 37
La settimana 37 ha sostituito il premio sul petrolio ricostruito nella settimana 36 con un ancoraggio inflazionistico più forte. Il rischio energetico ha superato la soglia dei 100 dollari per effetto della logistica e delle tensioni sui prodotti, poi ha ritracciato verso venerdì senza cancellare il rialzo settimanale. L’oro ha nuovamente mostrato che dati sull’inflazione solidi e probabilità di rialzo dei tassi possono prevalere sulla domanda residua di copertura nella stessa settimana in cui il petrolio sale. Il gas naturale è rimasto limitato dall’offerta. Il rame è scivolato dai livelli elevati, mentre la storia strutturale dell’offerta è rimasta aperta. I cereali si sono ulteriormente raffreddati verso venerdì, guidati dalla soia. La settimana 38 richiede ancora conferme specifiche per ciascun mercato, anziché un’unica operazione sull’intero comparto.
Prospettive per la settimana 38: la settimana del FOMC mette alla prova le conferme selettive
La settimana 38 copre il periodo dal 14 al 20 settembre. Lo scenario di base è una conferma selettiva sotto la lente del FOMC, anziché un rally uniforme delle materie prime. Il petrolio parte sopra i 100 dollari con il sostegno logistico e dei prodotti ancora intatto, ma il ritracciamento di venerdì ha mostrato che il mercato può ridurre il rischio eccessivo in vista di un evento di politica monetaria. L’oro parte da una seconda chiusura consecutiva danneggiata dai tassi e ha bisogno di rendimenti reali più bassi o di comunicazioni meno aggressive da parte della Fed. Il rame entra nella settimana su livelli elevati ma più deboli e deve dimostrare la solidità della domanda cinese. I cereali entrano dopo la debolezza di venerdì e hanno bisogno di conferme da raccolti o esportazioni.
Petrolio e gas saranno determinati da logistica, prodotti e stoccaggio
I primi test per l’energia restano fisici. Occorre osservare le notizie su Hormuz, Mar Rosso e sull’oleodotto East-West saudita per capire se il premio geopolitico resterà sopra i 100 dollari, e utilizzare il prossimo Weekly Petroleum Status Report dell’EIA per verificare se la tensione su benzina e distillati persiste dopo il calo del greggio del 4 settembre, inferiore alle attese. Se i prodotti continueranno a diminuire mentre la logistica resterà compromessa, il petrolio potrà ritestare i massimi di metà settimana; se i prodotti ricostituiranno le scorte e la diplomazia migliorerà, il rialzo settimanale potrà invertirsi rapidamente anche partendo da una quotazione a tre cifre. I percorsi al dettaglio di diesel e benzina restano il canale di trasmissione dell’inflazione al consumo che collega il greggio alla Fed.
Per il gas statunitense, il prossimo dato sulle scorte, l’andamento della produzione e il percorso del gas destinato agli impianti GNL restano decisivi. Il clima e la domanda di esportazione possono sostenere la fascia alta dei 2 dollari, ma una produzione prossima ai record e scorte confortevoli continuano a limitare la convinzione, salvo che le scorte assumano una direzione chiaramente rialzista o la produzione si indebolisca.
L’oro ha bisogno che il canale dei tassi smetta di lavorare contro di lui
Il percorso dell’oro nella settimana 38 dipende meno dal livello del petrolio e più dalla decisione del FOMC del 15–16 settembre, dai rendimenti e dal dollaro. Un rialzo già scontato può comunque danneggiare il metallo prezioso se il comunicato o la conferenza stampa spingono i rendimenti reali verso l’alto; un percorso meno aggressivo, un dollaro più debole o una rinnovata domanda di beni rifugio aiuterebbero a recuperare il danno settimanale. Il rischio geopolitico residuo non sostiene automaticamente l’oro mentre il canale dei tassi è sfavorevole. Le riunioni di BOE e BOJ possono aggiungere volatilità valutaria, ma la Fed resta il principale motore dei rendimenti reali per il metallo prezioso.
Rame e cereali devono trasformare i rischi aperti in nuove evidenze
Il rame porta già con sé un confronto elevato con un anno fa e una narrativa di rischio sull’offerta ancora aperta. La conferma nella settimana 38 richiede premi fisici cinesi, dati industriali più ampi e l’assenza di un rapido rifornimento delle scorte che indicherebbe una tensione dovuta soltanto al posizionamento. In assenza di questi elementi, la pressione sui tassi guidata dal FOMC può dominare anche se i vincoli minerari e logistici restano reali.
I cereali hanno bisogno di conferme meteorologiche e delle esportazioni dopo le chiusure più deboli di venerdì. Un ulteriore peggioramento delle condizioni del raccolto o vendite all’esportazione più solide ricostruirebbero il premio; ipotesi di produzione confortevoli e una domanda estera più debole no. Costi energetici più elevati possono sostenere il livello minimo di lungo periodo attraverso diesel e trasporti, ma da soli non sono sufficienti dopo il calo della soia dell’11 settembre.
Una singola notizia sui trasporti marittimi può rivalutare il petrolio più rapidamente delle scorte settimanali, mentre un singolo paragrafo del FOMC può rivalutare l’oro più rapidamente dei flussi specifici delle materie prime. Il petrolio resta favorito solo finché logistica e scorte di prodotti rimangono tese, l’oro solo se i rendimenti collaborano dopo la Fed, il rame se alla componente dell’offerta si aggiunge la domanda cinese e i cereali se clima o esportazioni restringono l’equilibrio.
Negozia perpetual sulle materie prime on-chain con edgeX
I mercati delle materie prime si muovono rapidamente. Anche la tua infrastruttura di trading dovrebbe farlo.
edgeX è un exchange decentralizzato costruito sulla chain EDGE, con regolamento su Ethereum tramite Arbitrum, che consente ai trader di accedere a perpetual su materie prime RWA tokenizzate con esecuzione di livello istituzionale e piena autocustodia. Nessun KYC. Nessun custode centralizzato. Solo il pieno controllo dei tuoi asset, delle tue chiavi private e delle tue posizioni.
Perché i trader scelgono edgeX per le materie prime:
- Liquidità ultra-profonda: 10 milioni di dollari di profondità entro uno spread di un punto base, con slippage inferiore a 0,1 punti base su operazioni superiori a 100.000 dollari, anche durante i picchi di volatilità.
- Motore ad alte prestazioni: fino a 200.000 ordini al secondo con latenza di matching inferiore a 10 millisecondi.
- Vera autocustodia: i prelievi richiedono soltanto l’autorizzazione del tuo wallet; non serve l’approvazione della piattaforma.
- Nessun KYC richiesto: inizia a fare trading su materie prime, azioni tokenizzate e perpetual crypto senza verifica dell’identità.
- Ricompense pari al 100% delle commissioni di trading: il programma Trade to Own di edgeX restituisce agli utenti il 100% delle commissioni di trading in token $EDGE.
- Regolamento garantito da USDC: USDC è progettato da Circle per essere rimborsabile 1:1 in dollari statunitensi, offrendo ai trader una base di regolamento familiare.
Che tu stia facendo trading su oro, petrolio o altre materie prime RWA, edgeX ti offre la profondità di liquidità di un exchange centralizzato con la sicurezza del regolamento on-chain.
La piattaforma è disponibile su desktop e come app mobile nativa per iOS e Android, così puoi gestire le posizioni e reagire ai movimenti del mercato delle materie prime ovunque ti trovi.
Pronto a fare trading su perpetual di materie prime senza i vincoli di un exchange centralizzato? Inizia a fare trading su edgeX senza KYC e senza compromessi.
Domande frequenti
Quali date ha coperto la settimana 37 del 2026?
Questa rassegna copre il periodo dal 7 al 13 settembre 2026. La principale chiusura del mercato dei futures è stata venerdì 11 settembre, dopo un inizio di settimana abbreviato per una festività negli Stati Uniti.
Perché il petrolio ha superato i 100 dollari nella settimana 37?
Il petrolio ha esteso la domanda geopolitica e logistica della settimana 36, mentre i rischi relativi a strutture, petroliere e trasporti marittimi in Medio Oriente restavano aperti. Le chiusure di venerdì hanno collocato il WTI a 100,05 dollari e il Brent vicino a 104,61 dollari, con rialzi settimanali di circa l’8% dopo i massimi plurimensili di metà settimana. Il movimento è stato un’estensione legata a rischio ed equilibrio, non la prova di un netto boom della domanda globale.
Cosa hanno indicato le scorte sull’equilibrio del petrolio?
Nella settimana terminata il 4 settembre, le scorte commerciali statunitensi di greggio sono diminuite di 391.000 barili, meno del calo di circa 1,4 milioni di barili atteso dagli analisti. Le lavorazioni delle raffinerie sono rimaste elevate, vicino al 97,8% della capacità, mantenendo solido il mercato fisico anche senza un calo di dimensioni tali da indicare panico.
Perché l’oro ha perso terreno nella settimana mentre il petrolio saliva?
L’oro ha chiuso sotto la pressione dei tassi dopo che dati solidi su CPI e PPI hanno portato le probabilità di un rialzo del FOMC a settembre verso il 90% e spinto i rendimenti verso l’alto. L’oro di dicembre ha chiuso venerdì a 4.391,30 dollari e la copertura settimanale ha indicato per il metallo prezioso una perdita superiore al 2%. Il rischio energetico geopolitico non ha sostenuto automaticamente il metallo privo di rendimento mentre il canale dei tassi era sfavorevole.
Quali sono le prospettive per le materie prime nella settimana 38?
Lo scenario di base è una conferma selettiva sotto la lente del FOMC. Il petrolio ha bisogno di conferme logistiche e sulle scorte di prodotti sopra i 100 dollari, l’oro di una minore pressione sui rendimenti dopo la decisione della Fed del 15–16 settembre, il rame della domanda cinese per convalidare prezzi ancora elevati legati al rischio sull’offerta e i cereali di conferme meteorologiche o sulle esportazioni. Un rally uniforme delle materie prime non è lo scenario di base.

