Una 'anomalia geologica' chiamata Smackover potrebbe porre fine alla dipendenza americana dalla Cina per il litio—e Big Oil è già sul posto
Punti chiave
- •La domanda globale di litio è salita di oltre il 400% in questo decennio, superando 1,5 milioni di tonnellate metriche all'anno, e potrebbe avvicinarsi a 4 milioni di tonnellate entro il 2035, trainata da veicoli elettrici, stoccaggio energetico e robotica.
- •L'acquifero sotterraneo di salamoia della Formazione Smackover contiene concentrazioni di litio insolitamente elevate, e Standard Lithium stima che solo le sue terre potrebbero sostenere una produzione superiore a 150.000 tonnellate all'anno.
- •Il South West Arkansas Project di Standard Lithium, sostenuto da un finanziamento di 225 milioni di dollari del Dipartimento dell'Energia, da Equinor come partner di joint venture al 45% e da accordi di offtake con Trafigura e LG Energy Solution, è previsto per avviare la costruzione nel primo trimestre del 2027.
- •EnergyX ha firmato a ottobre un accordo di offtake decennale con Trafigura che copre 100.000 tonnellate per un valore complessivo di quasi 2 miliardi di dollari, definito dalla società il più grande accordo di offtake per estrazione diretta del litio della storia.
- •L'estrazione diretta del litio, che reinietta sottoterra più del 90% della salamoia e riduce i tempi di estrazione da circa due anni a due giorni, resta non dimostrata su scala commerciale e affronta rischi legati alla manipolazione dei prezzi cinese e all'eliminazione dei crediti d'imposta statunitensi sui veicoli elettrici.
La domanda globale di litio è salita di oltre il 400% solo in questo decennio, superando 1,5 milioni di tonnellate metriche all'anno, e potrebbe avvicinarsi a 4 milioni di tonnellate entro il 2035. Le batterie per i veicoli elettrici, lo stoccaggio energetico su scala industriale e dei data center e un'industria robotica emergente stanno tutti alimentando questa crescita. Eppure gli Stati Uniti producono poco più dell'1% del litio mondiale, in gran parte dalla miniera Silver Peak di Albemarle in Nevada, e il mondo fa principalmente affidamento sulla Cina per la raffinazione—come per molti altri minerali critici e terre rare.
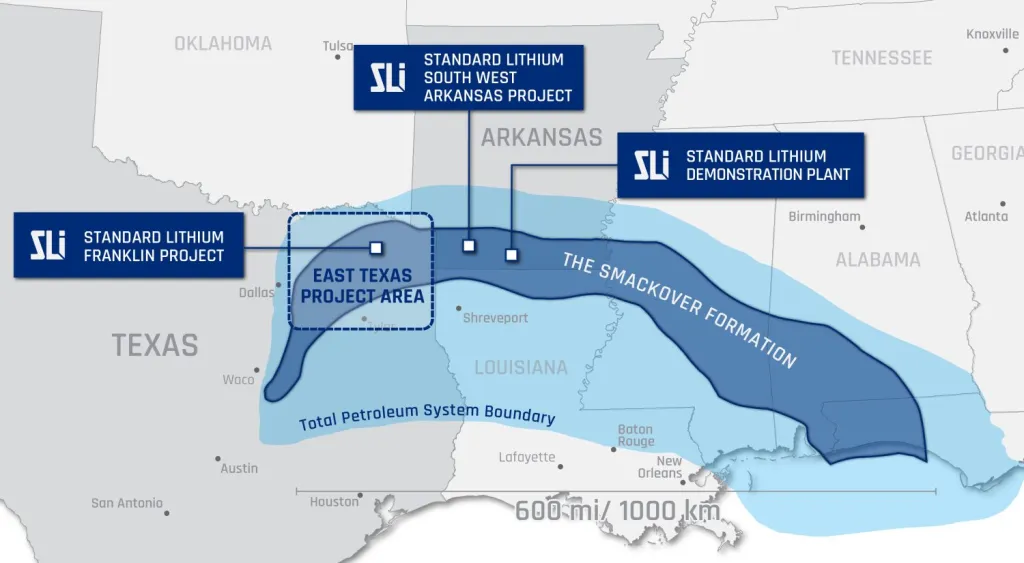
La situazione potrebbe stare per cambiare. A circa 1.500 miglia da Silver Peak si trova la dalla denominazione insolita Formazione Smackover, nell'Arkansas meridionale e nel Texas orientale, dove un secolo fa fu scoperto il petrolio greggio. Oggi l'industria è focalizzata sull'immenso acquifero sotterraneo della formazione e sulle sue concentrazioni di litio insolitamente elevate. I primi coloni francesi chiamavano la zona "Sumac Couvert", cioè "coperta di cespugli di sumac", e il nome è evoluto in Smackover.
"È un'anomalia geologica per le sue concentrazioni di litio molto elevate", ha dichiarato a Fortune il CEO di Standard Lithium David Park. "Riteniamo che solo le nostre terre abbiano il potenziale per una produzione superiore a 150.000 tonnellate all'anno."
I contendenti
Standard Lithium è, in effetti, il portabandiera dello Smackover, la regione con il maggior potenziale per trasformare gli Stati Uniti in un attore importante del litio. È prevista l'approvazione del suo South West Arkansas Project (SWA) entro la fine di quest'anno, con l'avvio della costruzione della prima fase da 22.500 tonnellate nel primo trimestre del 2027.
Il suo sfidante audace è EnergyX—sigla di Energy Exploration Technologies—con sede ad Austin, in Texas, guidata da Teague Egan, 38 anni, un seguace di Elon Musk. EnergyX potrebbe iniziare i lavori per il suo impianto commerciale Project Lonestar da 15.000 tonnellate entro la fine del 2027; un impianto pilota da 250 tonnellate—una struttura su piccola scala costruita per dimostrare la tecnologia prima della piena costruzione commerciale—è entrato in funzione all'inizio di quest'anno.
Big Oil sta seguendo. ExxonMobil ha stabilito la sua posizione tre anni fa e detiene ora più di 400.000 acri netti (una misura della quota di superficie affittata di pertinenza di un'azienda), il più grande della formazione, e prevede di iniziare la costruzione di un progetto pilota lì il prossimo anno. Anche Chevron ha acquistato molto terreno, annunciando l'anno scorso una posizione di 125.000 acri.
Gli Stati Uniti non dispongono delle risorse tradizionali dei principali produttori Australia, Cile, Argentina e Cina: hanno pochi giacimenti di roccia dura a cielo aperto o stagni di evaporazione economicamente sostenibili, come Silver Lake. Ecco perché Exxon e Chevron hanno investito: lo Smackover richiede invece la più recente tecnologia di estrazione diretta del litio (DLE). Gli operatori perforano pozzi in modo simile ai produttori di petrolio e gas, pompano la salamoia, lavorano e raffinano il litio, e restituiscono sottoterra più del 90% della salamoia. Non serve alcuna fratturazione idraulica, o fracking, limitando le preoccupazioni sismiche.
Gli stagni di evaporazione possono richiedere due anni per estrarre il litio; la DLE ne richiede solo circa due giorni, anche se la maggior parte dei costi è anticipata nella costruzione degli impianti e dei pozzi.
"Estrai il litio e poi reinietti la salamoia residua, così che l'ecosistema rimanga identico a prima", ha detto a Fortune Egan di EnergyX. "Non ci sono grandi buche o grandi stagni. Richiede sostanzialmente un centesimo dell'impatto sul territorio."
Il caso aziendale
Max Yerrill, analista di minerali critici di BMO Capital Markets, è allo stesso tempo scettico e ottimista. La DLE resta non dimostrata su scala commerciale—non opera ancora il primo impianto commerciale—e deve competere in un mercato globale vulnerabile alla manipolazione dei prezzi cinese. L'amministrazione Trump ha inoltre eliminato i crediti d'imposta sui veicoli elettrici, indebolendo il mercato interno.
Eppure, ha detto Yerrill, "penso che la DLE sia l'unica via. È più che altro una necessità. La geologia è quella che è in una data regione."
"In teoria, nello Smackover ci sono enormi quantità di litio. Non è ancora dimostrato che sia economicamente fattibile", ha aggiunto. "Ma penso che abbia senso. Non si pianifica a un anno. Sono progetti da 25 anni. Bisogna guardare molto avanti."
Anche in un anno negativo, ha precisato, il litio resta un mercato che cresce di quasi il 20% o più all'anno.
La nascente industria dei veicoli a guida autonoma e dei robotaxi si sta sviluppando quasi interamente sui veicoli elettrici. Tesla ha detto questa settimana che dismetterà il costoso Cybertruck per fare spazio al Cybercab a guida autonoma, mentre Waymo, Avride e Zoox puntano tutte sui robotaxi. Egan li vede ogni giorno. "Vivere ad Austin significa vedere il futuro, e non farà che diffondersi."
Egan ha sottolineato che il litio oggi riguarda molto di più di automobili, dispositivi medici ed elettronica come i telefoni cellulari. Lo stoccaggio di batterie su scala industriale è l'area in maggiore crescita negli Stati Uniti in questo momento.
"Le batterie sono il futuro, e le batterie al litio hanno l'infrastruttura più solida, ed è ciò che ci serve per la robotica", ha detto Egan. "È ciò che ci serve per lo stoccaggio in rete, per la resilienza energetica, per il backup dei data center e la ridondanza. È ciò che ci serve per tutto."
Lo sviluppo statunitense
Come le terre rare, il litio in realtà non è raro. La sfida è estrarre economicamente i suoi ioni quasi invisibili dalla salamoia. Il litio non esiste come metallo lucente in natura; in genere si trova negli acquiferi salati di salamoia o è racchiuso in minerali di roccia bianco-crema o rosati.
La Cina non è il primo estrattore di litio, ma è il primo raffinatore e produttore di batterie. I progetti dello Smackover costruiscono la raffinazione in loco, così il litio non deve andare in Cina per la lavorazione—e la produzione statunitense di batterie sta crescendo parallelamente.
"È di importanza cruciale aggirare il collo di bottiglia cinese", ha detto Park di Standard Lithium. "Li abbiamo visti usare come arma altri minerali critici. Siamo strategicamente esposti. Se vogliono tagliarci fuori, possono farlo."
La sfida, ha detto Park, è reunire i finanziamenti e i contratti con i clienti—impegni d'acquisto a lungo termine noti come accordi di offtake—necessari per iniziare la costruzione. In passato la Cina ha usato il dumping dei prezzi per impedire ad alcuni potenziali concorrenti di decollare. Per il progetto SWA di Standard Lithium quel lavoro è già fatto.
"Mi sento molto bene sulle cose", ha detto Park. "Ci è voluto più tempo di quanto avrei voluto, ma lungo il percorso c'erano molte persone da convincere."
Tra queste anche entrambe le amministrazioni Biden e Trump, per un'industria del litio che gode di sostegno bipartisan, anche se molti repubblicani si oppongono ai sussidi ai veicoli elettrici. Il Dipartimento dell'Energia di Biden ha concesso a SWA un finanziamento di 225 milioni di dollari, e l'amministrazione Trump ha accelerato le autorizzazioni del progetto. Il gigante norvegese del petrolio e gas Equinor è anche partner di una joint venture al 45%, e grandi accordi di offtake sono stati firmati con il trader globale di materie prime Trafigura e con il produttore di batterie LG Energy Solution, che sta espandendo le sue operazioni negli Stati Uniti.
Una volta completata la prima fase di SWA, Standard Lithium prevede di raddoppiare la capacità a 45.000 tonnellate all'anno. Sta anche portando avanti il Franklin Project nel Texas orientale, dimensionato fino a 70.000 tonnellate, più altri due impianti nel Texas orientale. "Man mano che ci spostiamo nel Texas orientale, le concentrazioni di litio aumentano", ha detto Park. "L'Arkansas è più avanzato dal punto di vista tecnico e normativo rispetto al Texas orientale, ma il Texas orientale sta recuperando rapidamente."
A ottobre, EnergyX ha firmato un accordo di offtake decennale con Trafigura che copre il suo Project Lonestar, vicino a Texarkana, e il suo Project Black Giant in Cile, riflettendo una strategia di crescita focalizzata su Stati Uniti e Sud America. Egan ha detto che l'accordo copre 100.000 tonnellate per un valore complessivo di quasi 2 miliardi di dollari, definendolo il più grande accordo di offtake DLE della storia. Trafigura prenderà il 30% della produzione di Lonestar, quindi restano altre trattative da fare.
"Questo farà cadere molti altri domini, e sono entusiasta per i prossimi tre-sei mesi", ha detto Egan. Pensa di espandere il Project Lonestar da 15.000 a 50.000 tonnellate entro il 2031.
Con l'attenzione sui minerali critici concentrata principalmente su terre rare e tungsteno, Egan ha detto di volere che il litio diventi una "commodity poco sexy" come il rame. "Vogliamo stare in un settore poco sexy che produce semplicemente una polvere bianca usata nelle batterie."
Big Oil e grandi obiettivi
Lithium Americas potrebbe guidare l'industria statunitense del litio con Thacker Pass in Nevada, una miniera di argilla a cielo aperto da 40.000 tonnellate che potrebbe essere completata entro la fine del 2027 e raggiungere eventualmente 160.000 tonnellate—molto più grande di Silver Peak. Ma gli analisti hanno detto che lo Smackover ha più potenziale, perché pochi luoghi condividono la sua geologia.
Exxon ha fatto scalpore nel 2023 quando ha rivelato una posizione di 120.000 acri—ormai molto più estesa—nell'Arkansas meridionale, e Egan ha detto che questo ha spinto un'industria avversa al rischio verso la DLE. Vorrebbe persino che i colossi petroliferi si muovessero più in fretta.
"Stanno aspettando che EnergyX o Standard Lithium costruiscano il primo impianto commerciale e ne vedano la conferma commerciale. È un po' frustrante, perché vorresti che quelle aziende investissero nel settore, spingessero l'innovazione in avanti e ci aiutassero."
Exxon ha detto a Fortune che prevede di iniziare la costruzione del suo progetto pilota Pine in Arkansas il prossimo anno. I suoi terreni sono almeno il triplo di quelli di Chevron o Standard Lithium. L'azienda ha perforato pozzi di esplorazione e valutazione—pozzi trivellati per confermare dimensione e qualità di una risorsa sotterranea—e sta sviluppando la sua tecnologia in un impianto pilota a Houston.
"Lo Smackover ha il potenziale per diventare una fonte significativa di litio prodotto a livello nazionale, e ExxonMobil è in una posizione unica per contribuire a sbloccarlo", ha detto Exxon in una dichiarazione.
Le vendite più lente di veicoli elettrici negli Stati Uniti, ha detto Park, non rispecchiano il resto del mondo, dove i produttori cinesi di EV come BYD stanno crescendo rapidamente a livello globale—e gli Stati Uniti si stanno riprendendo, aiutati da prezzi del carburante record dovuti alla guerra con l'Iran. "La domanda non è il vincolo in questo momento. La vera domanda è: l'offerta riuscirà a tenere il passo?", ha detto Park.
Ha attribuito merito all'amministrazione Trump per aver contribuito ad avviare SWA, ma ha detto che potrebbe fare di più. "L'amministrazione forse pensava di potersi concentrare sulle terre rare e dare priorità più bassa al litio", ha detto Park. "Penso che ciò che stanno realizzando proprio ora sia che il settore potrebbe usare un altro piccolo stimolo, un altro catalizzatore."
In ogni caso, Standard Lithium è ormai pronto a iniziare la costruzione del primo grande progetto nello Smackover. "Siamo vicino al traguardo o, meglio dire, siamo vicino alla linea di partenza."
Questa storia è stata pubblicata originariamente su Fortune.com.

