Vendite di case esistenti negli USA al minimo da 16 anni con i tassi ipotecari sopra il 7%
Punti chiave
- •Le vendite di case esistenti a ottobre sono calate del 5,5% mese su mese, a un tasso annuo rettificato per la stagionalità di 3,75 milioni, il dato più basso da agosto 2010, con un calo dell'8,8% rispetto ai livelli di ottobre 2025.
- •Il tasso medio dei mutui fissi trentennali di Freddie Mac si attestava al 7,11% il 12 novembre, in leggero calo dal 7,18% della settimana precedente ma 0,87 punti percentuali superiore alla media del 6,24% registrata un anno prima.
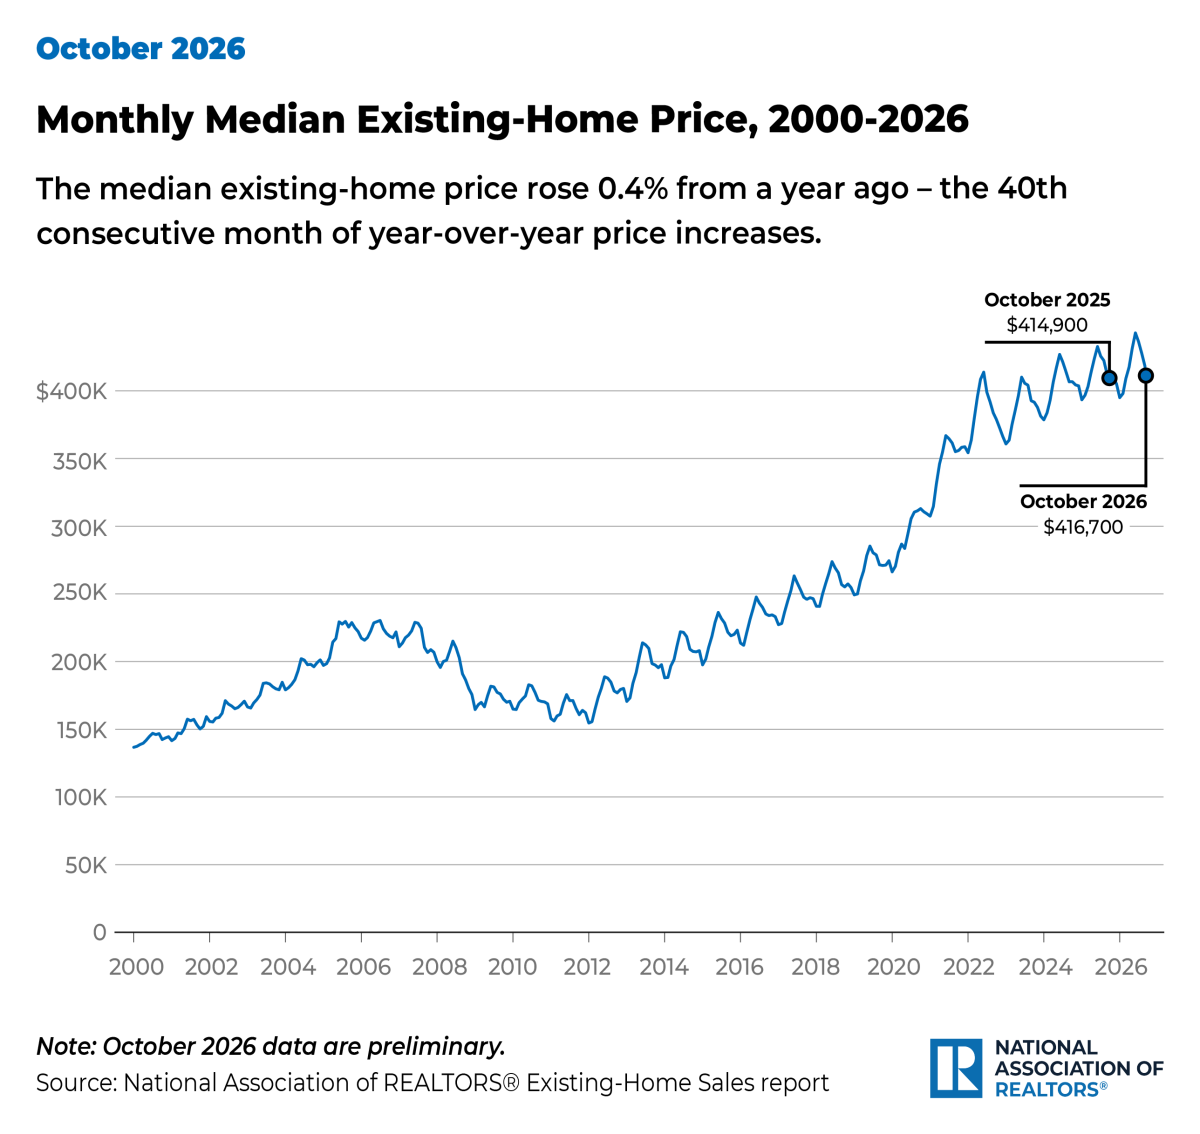
- •Le scorte di case esistenti sono aumentate dell'1,3% da settembre a 1,59 milioni di unità, pari a 5,1 mesi di offerta, ma il prezzo mediano è comunque salito dello 0,4% su base annua a 416.700 dollari, il quarantesimo mese consecutivo di rialzi annuali.
- •Gli acquirenti alla prima casa hanno rappresentato il 29% degli acquisti a ottobre, in calo dal 31% di settembre e dal 32% di un anno prima, mentre gli acquirenti in contanti hanno mantenuto una quota del 29% delle transazioni.
Le vendite di case esistenti negli Stati Uniti sono scese del 5,5% a ottobre, a un tasso annuo rettificato per la stagionalità di 3,75 milioni, il dato più debole da agosto 2010, secondo la National Association of Realtors. Le transazioni completate sono state inferiori dell'8,8% rispetto ai livelli di ottobre 2025.
Il calo arriva con i costi di finanziamento ancora elevati: il tasso medio dei mutui fissi trentennali è rimasto sopra il 7%. Freddie Mac ha fissato la media al 7,11% il 12 novembre, in leggero calo rispetto al 7,18% della settimana precedente ma ben al di sopra della media del 6,24% registrata un anno prima. Nel complesso, i dati indicano un mercato in cui anche un modesto miglioramento del numero di case in vendita non ha allentato la stretta sull'accessibilità.
I prezzi hanno continuato a salire, sebbene solo marginalmente nell'ultimo confronto annuo, mentre gli acquirenti alla prima casa hanno rappresentato una quota minore degli acquisti. Gli acquirenti in contanti, meno sensibili agli andamenti dei tassi ipotecari, hanno mantenuto una porzione considerevole del mercato.
Vendite al ritmo annuo più basso in più di 16 anni
Il tasso annualizzato di 3,75 milioni riflette il ritmo delle vendite dopo la rettifica stagionale, non il numero letterale di case vendute a ottobre. Ciononostante, il confronto con agosto 2010 evidenzia quanto sia arretrata l'attività: il risultato di ottobre è stato il più basso in più di 16 anni.
Il calo mensile del 5,5% è arrivato dopo un periodo già fiacco per le transazioni di case usate. Il calo dell'8,8% su base annua mostra che le vendite sono state più deboli anche rispetto a ottobre 2025, e non riflettono la normale variazione stagionale.
Le vendite di case esistenti sono un indicatore ampiamente utilizzato del mercato che affrontano acquirenti e venditori ordinari, poiché contano le transazioni completate di abitazioni di proprietà usate. Poiché gli acquisti di case usate rappresentano la gran maggioranza delle transazioni immobiliari statunitensi, la serie viene osservata non solo come misura della domanda immobiliare, ma anche come indicatore indiretto delle attività di trasloco, ristrutturazione e arredamento che tipicamente accompagnano un cambio di residenza. I dati non dimostrano che i tassi ipotecari da soli abbiano causato il calo di ottobre. Ma i tempi contano: i costi di finanziamento sono rimasti elevati mentre i prezzi restavano alti, lasciando gli acquirenti che necessitano di un mutuo di fronte a un calcolo nettamente diverso rispetto a un anno prima.
Un tasso trentennale del 7,11% mantiene elevata la barriera dell'accessibilità
Freddie Mac ha riferito che il suo tasso medio dei mutui fissi trentennali si attestava al 7,11% al 12 novembre. Il calo settimanale di 0,07 punti percentuali offre un certo sollievo al margine, ma il tasso era 0,87 punti percentuali superiore alla media del 6,24% registrata un anno prima.
Per un acquirente che finanzia un acquisto, il tasso ipotecario determina la rata mensile di capitale e interessi e, di conseguenza, quanta casa una famiglia può permettersi entro i limiti di finanziamento della banca. Il divario di 0,87 punti percentuali rispetto a un anno prima ha un impatto concreto sui bilanci familiari: su un capitale di 300.000 dollari, si traduce in circa 170 dollari in più al mese di capitale e interessi, sebbene la cifra esatta dipenda dall'entità e dalle condizioni del mutuo. Il tasso offerto a un singolo mutuatario può differire dalla media dell'indagine in base a fattori che includono le condizioni del prestito e i requisiti del richiedente. Tasse, assicurazioni, manutenzione e altri costi di proprietà restano inoltre fuori dal tasso indicato.
I dati sulle vendite di ottobre e la rilevazione del tasso di novembre non si riferiscono allo stesso giorno, e gli acquisti immobiliari richiedono tipicamente tempo per perfezionarsi. Ciononostante, la persistenza di tassi sopra il 7% fornisce un contesto importante per il ritmo di vendite eccezionalmente basso. Un piccolo movimento settimanale dei tassi non equivale a un ritorno all'ambiente di costi di finanziamento considerevolmente più bassi di un anno prima.
Più offerte non hanno invertito la salita dei prezzi
L'offerta è effettivamente migliorata a ottobre, ma non è bastata per produrre un calo annuo del prezzo mediano nazionale. Le scorte di case esistenti sono aumentate dell'1,3% da settembre a 1,59 milioni di unità, pari a 5,1 mesi di offerta, secondo quanto riportato da Reuters. Le scorte erano superiori del 4,6% rispetto al livello dell'anno precedente.
L'indicatore dei mesi di offerta stima quanto durerebbero le scorte disponibili al ritmo di vendite prevalente. Quella misura può aumentare perché vengono messe in vendita più case, perché le case si vendono più lentamente, o entrambe le cose. In questo caso, l'aumento delle scorte è coinciso con un forte calo delle vendite completate, quindi non va letto semplicemente come un'esplosione delle possibilità per ogni acquirente locale.
Anche i livelli dei tassi incidono sul lato dell'offerta. Quando i tassi ipotecari prevalenti si collocano ben al di sopra dei tassi dei mutui stipulati anni prima da molti attuali proprietari, i proprietari che altrimenti potrebbero vendere hanno meno incentivi a mettere in vendita e a sottoscrivere un mutuo più costoso — una dinamica comunemente descritta nel settore come effetto lock-in. Da soli, i dati NAR non possono isolare quanto peso abbia avuto tale meccanismo in un dato mese, una delle ragioni per cui le cifre delle scorte si leggono insieme a quelle di vendite e prezzi.
Nel frattempo, il prezzo mediano delle case esistenti è salito dello 0,4% su base annua a 416.700 dollari a ottobre, secondo il rapporto di ottobre della NAR. È stato il quarantesimo mese consecutivo di rialzi annuali dei prezzi.
Il mediano è il punto medio delle transazioni, non il prezzo di una casa tipica in ogni mercato, e può essere influenzato dal mix di case vendute oltre che dalle variazioni dei valori delle singole abitazioni. Per i potenziali acquirenti, tuttavia, la combinazione è chiara: un pool di scorte più ampio non si traduce automaticamente in prezzi di acquisto più bassi, in particolare quando il prezzo mediano di vendita è ancora superiore a un anno prima.
Gli acquirenti alla prima casa perdono quota mentre gli acquisti in contanti si fermano al 29%
Gli acquirenti alla prima casa hanno rappresentato il 29% degli acquisti di case esistenti a ottobre, in calo dal 31% di settembre e dal 32% di un anno prima, ha detto la NAR. La variazione mensile da sola non dimostra un trend durevole, ma il confronto annuo è coerente con la pressione che prezzi e tassi ipotecari elevati esercitano sugli acquirenti che entrano nel mercato senza il capitale derivante dalla vendita di una casa precedente.
Gli acquirenti in contanti hanno rappresentato il 29% delle transazioni di ottobre. La loro presenza non significa che gli acquirenti in contanti non subiscono gli effetti dei prezzi immobiliari, ma non sono esposti all'impatto immediato sul pagamento di un nuovo tasso ipotecario allo stesso modo degli acquirenti finanziati.
I prossimi dati mostreranno se questo equilibrio cambierà. Il prossimo rilascio mensile delle vendite di case esistenti della NAR, il suo separato indice dei contratti preliminari — che traccia i contratti firmati prima dei perfezionamenti — e l'indagine settimanale sui tassi ipotecari di Freddie Mac sono le misure che gli osservatori seguono tipicamente per verificare se offerta, prezzi e costi di finanziamento si avvicinino o allontanino dai livelli dell'anno precedente.
I dati principali mostrano quindi un equilibrio difficile per le famiglie che valutano un acquisto: l'offerta era modestamente in aumento e i tassi si sono leggermente allentati settimana su settimana, eppure le vendite di case esistenti sono scese al ritmo annualizzato più basso dal 2010, il prezzo mediano ha raggiunto i 416.700 dollari e il tasso medio dei mutui fissi trentennali si è mantenuto al 7,11%.

