Le vendite di abitazioni esistenti negli Stati Uniti calano per il terzo mese consecutivo, mentre l’offerta raggiunge i massimi pluriennali
Punti chiave
- •Le vendite di abitazioni unifamiliari esistenti sono state inferiori del 25% rispetto al livello di agosto 2019 e dell’1,1% rispetto a un anno prima.
- •Le vendite sono diminuite nel South, nel Midwest e nel Northeast, mentre nel West sono rimaste invariate rispetto al livello di luglio rivisto al ribasso.
- •Le scorte di abitazioni unifamiliari sono salite a 1,42 milioni di unità e i mesi di offerta sono aumentati a 4,7.
- •Le vendite di condomini e cooperative sono scese a un tasso annuo di 360.000 unità, in linea con il minimo della serie di dati disponibile dalla fine del 2011.
- •I mercati immobiliari locali hanno mostrato andamenti divergenti: in alcuni i prezzi delle abitazioni unifamiliari sono diminuiti fino al 26%, mentre in altri hanno raggiunto nuovi massimi.
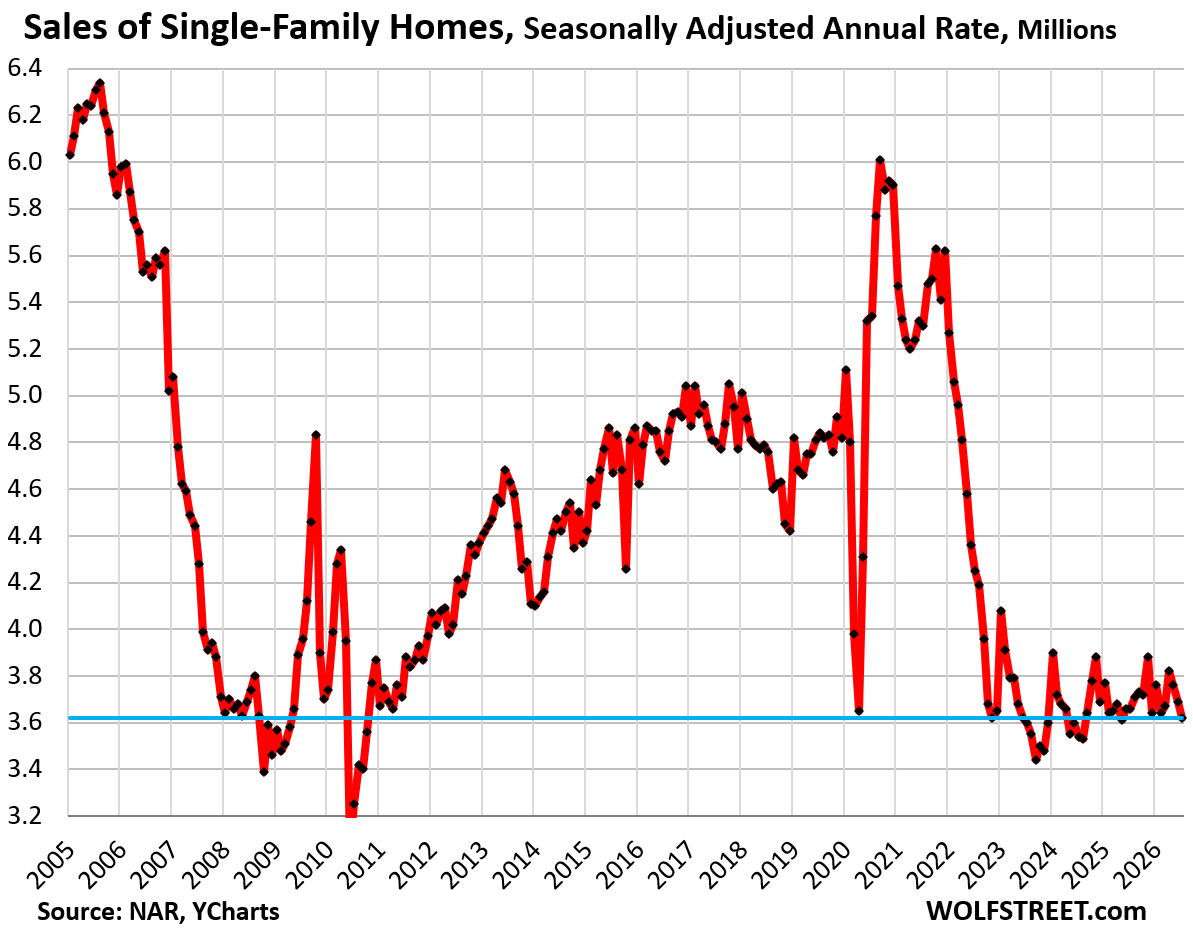
Le vendite di abitazioni unifamiliari esistenti negli Stati Uniti sono diminuite per il terzo mese consecutivo ad agosto, mentre le scorte e i mesi di offerta sono saliti ai livelli più elevati degli ultimi anni, secondo i dati diffusi dalla National Association of Realtors.
Le vendite di abitazioni unifamiliari esistenti sono diminuite dell’1,9% ad agosto rispetto a luglio su base destagionalizzata, raggiungendo un tasso annuo destagionalizzato di 3,62 milioni di abitazioni. Le vendite sono state inferiori dell’1,1% rispetto al livello già depresso di un anno prima, del 25% rispetto ad agosto 2019, del 9% rispetto ad agosto 2009, durante il crollo del mercato immobiliare, e del 5% rispetto ad agosto 1996.
Le scorte di abitazioni unifamiliari sono aumentate a 1,42 milioni di unità in vendita. L’offerta è salita a 4,7 mesi, lo stesso livello registrato nell’estate del 2016 e il più alto dal novembre 2015. La misura dei mesi di offerta riflette la quantità di abitazioni disponibili alla fine del mese rispetto al ritmo delle vendite durante quel mese. Poiché le scorte sono aumentate mentre le vendite sono diminuite, l’incremento dei mesi di offerta ha riflesso sia la maggiore disponibilità di abitazioni sia il rallentamento del ritmo delle vendite. Le prossime pubblicazioni mostreranno se l’offerta più elevata persisterà e se i cali delle vendite regionali si estenderanno oltre le tre regioni che hanno registrato una diminuzione ad agosto.
Anche le vendite di condomini e cooperative si sono indebolite. Le vendite sono diminuite del 2,7% rispetto a luglio, raggiungendo un tasso annuo destagionalizzato di 360.000 unità, in linea con il minimo record dei dati disponibili dalla fine del 2011. Le vendite sono state inferiori del 2,7% rispetto ad agosto 2025, del 39% rispetto ad agosto 2019 e del 35% rispetto ad agosto 2012, il primo agosto incluso nella serie di dati.
L’offerta di condomini è salita a 6,6 mesi, in linea con maggio 2025, raggiungendo il livello più alto dal 2012.
Vendite per regione
Le vendite di abitazioni esistenti, comprese abitazioni unifamiliari, condomini e cooperative, sono diminuite su base mensile in tre delle quattro regioni degli Stati Uniti. Le vendite nel West sono rimaste invariate rispetto al livello di luglio rivisto al ribasso.
Nel South, il tasso annuo destagionalizzato delle vendite è diminuito dell’1,6% ad agosto rispetto a luglio, segnando il terzo calo mensile consecutivo. Le vendite hanno raggiunto 1,84 milioni di abitazioni. Rispetto ad agosto degli anni precedenti, le variazioni sono state:
- 2025: 0% su base annua
- 2024: +4,0%
- 2023: 0%
- 2022: -12,4%
- 2019: -20,0%
- 2018: -18,2%
Nel West, il tasso annuo destagionalizzato è rimasto a 720.000 abitazioni, in linea con il dato di luglio rivisto al ribasso. Rispetto ad agosto degli anni precedenti:
- 2025: -2,7% su base annua
- 2024: -2,7%
- 2023: -2,7%
- 2022: -19,1%
- 2019: -36,8%
- 2018: -35,7%
Nel Midwest, il tasso annuo destagionalizzato delle vendite è diminuito del 3,1%, a 940.000 abitazioni, segnando il quarto calo mensile consecutivo. Rispetto ad agosto degli anni precedenti:
- 2025: +2,1% su base annua
- 2024: +4,3%
- 2023: 0%
- 2022: -19,2%
- 2019: -23,6%
- 2018: -23,6%
Nel Northeast, il tasso annuo destagionalizzato è diminuito del 4,0%, a 480.000 abitazioni. Rispetto ad agosto degli anni precedenti:
- 2025: -2,0% su base annua
- 2024: -2,0%
- 2023: 0%
- 2022: -22,6%
- 2019: -31,4%
- 2018: -31,4%
Tassi dei mutui, inflazione e prezzi delle abitazioni
Il tasso medio dei mutui fissi trentennali è salito al 6,76%, secondo la rilevazione settimanale di Freddie Mac. Nel contesto degli ultimi cinque decenni, questo tasso non è storicamente elevato. È alto rispetto al periodo di repressione finanziaria della Federal Reserve iniziato nel 2008 e proseguito, dopo una pausa, fino al 2022.
Durante quel periodo, la Federal Reserve ha acquistato titoli del Tesoro e titoli garantiti da ipoteche, o MBS, per migliaia di miliardi di dollari, nel tentativo di contenere i tassi dei mutui e gli altri tassi di interesse, sostenendo al contempo prezzi più elevati per le abitazioni e gli altri asset.
Il periodo si è concluso nel 2022, quando l’inflazione dei prezzi al consumo ha raggiunto il livello più alto degli ultimi 40 anni e i prezzi delle abitazioni hanno registrato un’impennata storica nell’arco di due anni. Tale impennata ha successivamente contribuito a quella che è stata descritta come una “crisi di accessibilità” e ha coinciso con vendite immobiliari depresse. I tassi dei mutui prossimi al 7% si collocano nella parte bassa dell’intervallo osservato prima dell’inizio della repressione finanziaria della Fed.
Prezzi nazionali e locali delle abitazioni
Il prezzo mediano nazionale di un’abitazione unifamiliare è diminuito seguendo i normali andamenti stagionali, raggiungendo 434.800 dollari ad agosto su base non destagionalizzata. Il prezzo è aumentato dell’1,7% rispetto a un anno prima.
La crisi di accessibilità è seguita a un aumento del 40% del prezzo mediano nazionale delle abitazioni unifamiliari nei due anni fino alla metà del 2022, oltre a prezzi già elevati. Dalla fine del 2022, i salari nazionali sono aumentati più rapidamente del prezzo mediano nazionale delle abitazioni unifamiliari, riducendo gradualmente nel tempo la pressione sull’accessibilità.
L’impennata dei prezzi delle abitazioni si è conclusa nel giugno 2022. Nei quattro anni e più successivi, la fonte ha riportato le seguenti variazioni:
- Prezzo mediano nazionale delle abitazioni unifamiliari: +3,3% nel periodo riportato
- Retribuzione oraria media: +17,3% fino ad agosto
- Indice dei prezzi al consumo (CPI): +12,8% fino a luglio
I prezzi mediani nazionali, tuttavia, non riflettono direttamente le condizioni dei singoli acquirenti e venditori, perché i mercati locali variano significativamente. In 15 mercati più grandi, i prezzi delle abitazioni unifamiliari sono diminuiti tra l’11% e il 26%, tra cui:
- Austin, Texas: -26%
- Oakland, California: -24%
- Cape Coral, Florida: -22%
- New Orleans, Louisiana: -20%
In altre grandi città, i prezzi hanno continuato a salire raggiungendo nuovi massimi. I maggiori aumenti su base annua tra i mercati elencati sono stati:
- Chicago: +4,9%
- Rochester: +4,4%
- New York City: +4,1%
- Milwaukee: +3,5%
Anche il prezzo mediano nazionale di condomini e cooperative è diminuito seguendo gli andamenti stagionali ad agosto, ma è aumentato dell’1,5% su base annua. In molti mercati locali dei condomini, i prezzi sono diminuiti notevolmente dai massimi. La fonte ha indicato cali compresi tra il 15% e il 33% dai picchi in 33 mercati più grandi, con diversi mercati scesi al di sotto dei massimi del 2006. Tra gli esempi:
- Cape Coral, Florida: -33%
- Oakland, California: -32%
- Petersburg, Florida: -30%
- Austin, Texas: -28%
- Fort Myers, Florida: -27%
- Sarasota County, Florida: -24%
- Garland, Texas: -22%
- Tampa, Florida: -21%
L’analisi correlata di Wolf Street è disponibile in “Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate”. La precedente analisi sui prezzi delle abitazioni unifamiliari è disponibile qui.

