Quando le banche non rimborsano le addebiti non autorizzati: come i clienti nigeriani possono escalare i reclami
Punti chiave
- •Secondo le normative della Central Bank of Nigeria, le banche nigeriane devono confermare ricevuto dei reclami dei clienti entro 24-48 ore e risolvere la maggior parte dei problemi entro 14 giorni lavorativi.
- •I clienti dovrebbero ottenere un numero di riferimento ufficiale e conservare registrazioni di tutte le comunicazioni con la propria banca prima di escalare una controversia a un regolatore.
- •I reclami irrisolti contro le banche possono essere presentati tramite il portale del Consumer Protection Department della CBN su consumerportal.cbn.gov.ng.
- •La FCCPC, istituita ai sensi del Federal Competition and Consumer Protection Act 2018, gestisce le controversie finanziarie che coinvolgono prestiti o servizi al di fuori della vigilanza della CBN e può infliggere sanzioni alle aziende.
- •I casi significativi di sospetta frode, compresi bonifici non autorizzati, frodi da SIM swap o takeover di account, dovrebbero essere segnalati anche all'unità di criminalità informatica della Nigeria Police o alla Economic and Financial Crimes Commission.
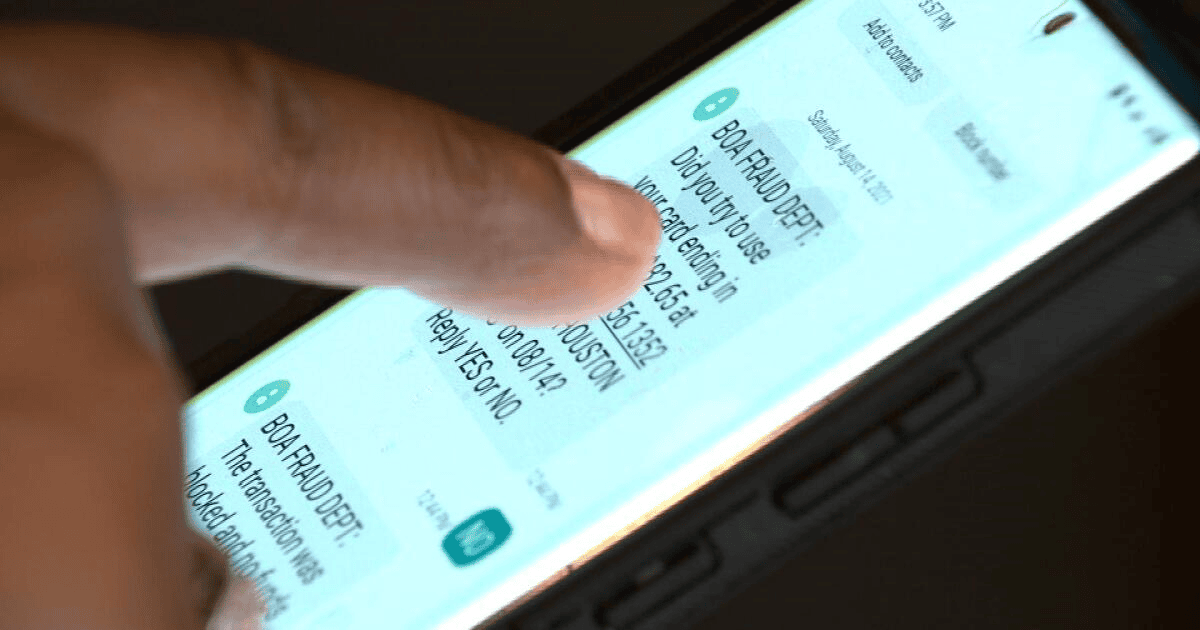
Spesso ha inizio con una notifica che coglie il titolare del conto alla sprovvista: denaro è uscito dal conto bancario senza il permesso del proprietario. La reazione naturale è segnalare il problema alla banca e attendersi una rapida risoluzione. Invece, molti clienti si trovano intrappolati in un limbo frustrante mentre i giorni si trasformano in settimane. La banca può respingere la richiesta, promettere vagamente di indagare o, peggio, tacere completamente. Il cliente ha fatto tutto correttamente, ma nulla cambia.
Per un gran numero di clienti in Nigeria, lo scenario è fin troppo comune e profondamente frustrante. Con le operazioni bancarie quotidiane che avvengono sempre più tramite app, bonifici e canali elettronici, le controversie su transazioni non autorizzate sono diventate una preoccupazione crescente. Ma quando una banca smette di rispondere o ignora i reclami, restano opzioni disponibili. I regolatori, che hanno il potere di aiutare, possono intervenire e agire. Ecco una guida chiara su cosa fare dopo.
Documentare tutto prima di escalare
Quando si affrontano problemi bancari, in particolare la rimozione non autorizzata di denaro, è essenziale conservare una registrazione chiara di tutte le comunicazioni con la banca prima di escalare il reclamo. Questo passaggio è cruciale perché i regolatori vorranno sapere se il cliente ha prima tentato di risolvere la questione internamente.
Iniziare recandosi di persona in una filiale della banca. Parlare con un rappresentante del servizio clienti e chiedere che il reclamo venga registrato ufficialmente, assicurandosi di ottenere un numero di riferimento per il caso. I clienti che presentano il reclamo online o tramite l'app della banca dovrebbero fare screenshot di tutto: l'invio, il messaggio di conferma di ricevuto e qualsiasi risposta ricevuta dalla banca. Quel numero di riferimento e quella documentazione diventano il nucleo di ogni successiva escalation, poiché i regolatori chiedono a chi presenta reclamo di dimostrare il contatto precedente con l'istituto.
Quando si red il reclamo, essere il più specifici possibile. Indicare l'importo esatto coinvolto, la data della transazione, il tipo di transazione e una descrizione chiara di cosa è andato storto. Ad esempio, dire "non ho autorizzato questo bonifico" o "mi è stato addebitato due volte la stessa transazione" è molto più chiaro che dire semplicemente "il denaro è uscito dal mio conto. Rimborsetemi".
Le banche devono rispettare scadenze secondo le regole della CBN
Secondo le normative stabilite dalla Central Bank of Nigeria (CBN), le banche sono tenute a gestire i reclami entro tempi specifici. Devono confermare ricevuto di un reclamo entro 24-48 ore e puntare a risolvere la maggior parte dei problemi entro 14 giorni lavorativi. Queste scadenze offrono ai clienti un riferimento oggettivo: una volta chiusa la finestra di risoluzione senza un esito soddisfacente, il reclamo datato, il numero di riferimento e le risposte salvate costituiscono un fascicolo di escalation già pronto. Una banca che impiega più tempo senza risolvere il problema in modo soddisfacente dà al cliente validi motivi per escalare ulteriormente il reclamo.
Seguendo questi passaggi, i clienti costruiscono solide basi per risolvere efficacemente i loro problemi bancari.
Il percorso della Consumer Protection della CBN
La Central Bank of Nigeria è la principale autorità che supervisiona tutte le banche commerciali, le banche di microfinanza e la maggior parte degli istituti finanziari del paese. Quando i problemi con una banca non possono essere risolti direttamente, il Consumer Protection Department della CBN esiste per aiutare.
I reclami possono essere presentati tramite il portale Consumer Protection della CBN su consumerportal.cbn.gov.ng. Chi presenta il reclamo deve essere pronto a fornire informazioni chiave: dati personali, il nome dell'istituto finanziario coinvolto, una descrizione chiara del problema e qualsiasi prova dei tentativi di risolverlo direttamente con la banca. È inoltre importante caricare tutti i documenti pertinenti, come estratti conto, screenshot, lettere e numeri di riferimento.
La CBN tratta questi reclami con la massima serietà. Una volta presentato un reclamo valido, la banca deve rispondere e lavorare per risolvere il problema, in particolare quando il denaro è stato prelevato da un conto. A differenza dei reclami dei singoli clienti, che le banche possono ignorare, le direttive della CBN hanno un peso che le banche sanno di dover rispettare.
Quando interviene la FCCPC
Se il problema riguarda una piattaforma di pagamento, un gestore di mobile money o una società fintech che non è una banca tradizionale, la CBN copre comunque molte di queste realtà. Tuttavia, per le questioni che coinvolgono specificamente prestiti o altri servizi al consumo al di fuori delle linee guida della CBN, la destinazione appropriata è la Federal Competition and Consumer Protection Commission (FCCPC), raggiungibile su fccpc.gov.ng.
I consumatori nigeriani hanno diritti e opzioni importanti quando hanno a che fare con banche e fornitori di servizi finanziari. Il Consumer Protection Council e la Central Bank of Nigeria hanno istituito processi affinché i consumatori possano segnalare reclami. Eppure molte persone non sanno che esiste un'altra autorità oltre alla CBN per le questioni finanziarie.
Se il processo presso la CBN non avanza, i clienti possono richiedere un arbitrato o portare la questione alla FCCPC. La commissione, istituita ai sensi del Federal Competition and Consumer Protection Act 2018 come successore del vecchio Consumer Protection Council, è dedicata alla tutela dei consumatori in tutti i settori, compresa la finanza. Quando una banca o un servizio fintech ha trattato un cliente in modo ingiusto, lo ha ingannato o ha negato un rimborso legittimo senza un buon motivo, un reclamo può essere presentato direttamente alla FCCPC. La FCCPC ha il potere indagare sul caso, infliggere sanzioni alle aziende e garantire che le problematiche siano affrontate.
Passi pratici mentre il reclamo è in corso
Mentre un reclamo è in fase di trattazione, valgono alcune misure pratiche.
Primo, mettere tutto per iscritto. Se le conversazioni con la banca sono avvenute solo per telefono, dare seguito a ciascuna con un'e-mail o un messaggio scritto che riassuma quanto detto e promesso. Questo crea una registrazione che la banca non potrà poi smentire.
Secondo, se l'importo contestato è significativo e si ritiene che ci sia una frode, segnalarlo all'unità di criminalità informatica della Nigeria Police Force o alla Economic and Financial Crimes Commission. Questo è particolarmente importante per i casi che coinvolgono bonifici non autorizzati, frodi da SIM swap o takeover di account.
Terzo, essere persistenti senza risultare offensivi. I regolatori rispondono a reclami chiari, documentati e ben organizzati. Più prove ha un cliente e più organizzata è la presentazione, più rapidamente le cose tendono a muoversi.
I clienti bancari nigeriani hanno più potere di quanto credano. Una banca che conta sulla frustrazione e sul silenzio dei clienti non è una strategia che qualcuno è obbligato ad accettare.

