La Gran Bretagna a un bivio nel Mare del Nord mentre Jackdaw e Rosebank attendono l'approvazione
Punti chiave
- •Il governo britannico deve decidere a breve sull'approvazione del giacimento gasifero Jackdaw di Shell e di Rosebank, guidato da Equinor, che insieme rappresentano quasi 11 miliardi di sterline di investimento privato.
- •L'Energy Profits Levy, innalzato al 38% e con un'aliquota marginale del 78% sui profitti del Mare del Nord, ha reso difficile giustificare i business case di investimento.
- •BP ha annunciato di aver messo in vendita la propria attività di petrolio e gas nel Mare del Nord britannico, proseguendo l'esodo di operatori dal bacino.
- •Quasi un quarto della spesa nel Mare del Nord nei prossimi cinque anni andrà alla dismissione, che dal 2029 dovrebbe superare gli investimenti in conto capitale.
- •L'impatto combinato delle detrazioni fiscali per la dismissione e delle entrate fiscali perse potrebbe avvicinarsi ai 13 miliardi di sterline entro il 2035, secondo le stime attuali.
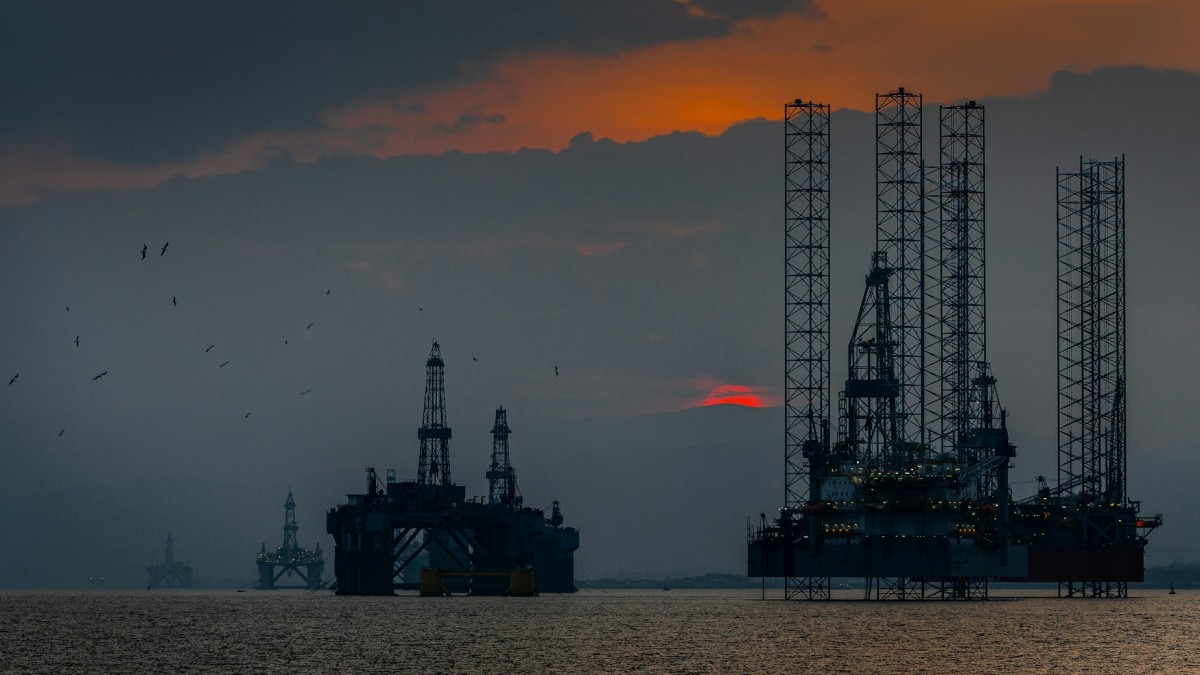
L'imminente decisione del governo britannico sull'approvazione dei giacimenti Jackdaw e Rosebank segnerà un momento cruciale nella storia e nel futuro del Mare del Nord. Jackdaw, gestito da Shell, è uno sviluppo gasifero, mentre Rosebank, guidato da Equinor (ora in partnership con Ithaca Energy dopo la cessione di una quota da parte di Equinor), è il più grande giacimento di petrolio e gas non ancora sviluppato nel settore britannico. Insieme rappresentano quasi 11 miliardi di sterline di investimento privato, e l'esito segnalerà se la Gran Bretagna potrà riconquistare la propria reputazione come destinazione seria per gli investimenti energetici.
L'approvazione invierei un segnale positivo, ma la questione va ben oltre due progetti. Anni di instabilità politica sotto governi successivi, restrizioni sulle nuove trivellazioni e l'Energy Profits Levy (EPL) — una tassa sui profitti straordinari introdotta nel 2022 e successivamente aumentata al 38% (portando l'aliquota marginale sui profitti del Mare del Nord al 78%) — hanno reso estremamente difficile costruire un business case per gli investimenti, facendo seccare i capitali.
Accelerare la chiusura del Mare del Nord britannico non riduce affatto le emissioni globali. La domanda di petrolio e gas persiste — il Regno Unito ottiene ancora circa la metà del proprio gas dal Mare del Nord, mentre il resto è importato — il che significa che la produzione e le emissioni di carbonio vengono semplicemente esportate, privando il Paese di posti di lavoro preziosi, investimenti ed entrate fiscali. Questo danneggia la sicurezza energetica e la ricchezza nazionale a lungo termine del Paese, una preoccupazione accentuata dagli shock di approvvigionamento vissuti dall'Europa dopo l'invasione russa dell'Ucraina. Secondo l'autore, non si tratta di declino gestito, ma di "distruzione ideologica di una risorsa nazionale di proprietà del Paese in nome della neutrality net zero".
Il paradosso della dismissione
Approvare Jackdaw e Rosebank non basterà, da solo, ad annullare anni di danni. Sentendosi ripetere per anni che il Mare del Nord britannico non è un luogo affidabile in cui investire capitale, gli operatori hanno votato con i piedi, chiudendo giacimenti e dirottando gli investimenti altrove. Il mese scorso BP è diventata l'ultima di una lunga lista di operatori ad annunciare la propria uscita, rivelando di aver messo in vendita la propria attività di petrolio e gas nel Mare del Nord britannico.
Ironia della sorte, gran parte di questi investimenti dirottati è confluita nello stesso bacino, ma sotto una bandiera diversa. La Norvegia oggi investe nel proprio plateau continentale circa 10 volte più del Regno Unito ed esporta persino una parte di quel gas verso le coste britanniche.
Quando gli investimenti spariscono, i giacimenti chiudono prima e la dismissione viene anticipata. La North Sea Transition Authority ha recentemente rivelato che quasi un quarto di tutte le spese nel bacino nei prossimi cinque anni servirà a smantellare le infrastrutture anziché a costruirne di nuove. Dal 2029, si prevede che la spesa per la dismissione supererà quella per gli investimenti in conto capitale.
Il declino accelerato del Mare del Nord comporta un'altra conseguenza significativa e spesso trascurata per il Tesoro. Le aziende possono compensare fiscalmente una quota consistente dei costi di dismissione, quindi le chiusure premature non si limitano a spegnere future entrate fiscali: anticipano il conto. Le stime attuali suggeriscono che l'impatto combinato delle detrazioni fiscali per la dismissione e delle entrate fiscali perse potrebbe avvicinarsi ai 13 miliardi di sterline entro il 2035. Con le finanze pubbliche già sotto pressione, accelerare tale passivo equivale, a giudizio dell'autore, a un danno economico autoinflitto.
Che aspetto ha la stabilità?
Petrolio e gas rimarranno parte del mix energetico britannico per gli anni a venire. La questione non è se il Paese userà queste risorse, ma se le produrrà da solo o pagherà altri Paesi per farlo al suo posto. È anche una questione di ritmo: il Climate Change Committee dello stesso governo ha consigliato che la produzione britannica declini in linea con la domanda anziché essere interrotta bruscamente, una impostazione che pone l'attuale dibattito tanto sulla velocità e prevedibilità della transizione quanto sulla sua direzione.
Consentire la prosecuzione di Jackdaw e Rosebank invierebbe un segnale importante sulla direzione che la Gran Bretagna intende prendere. Tuttavia, un via libera ai soli due giacimenti non basta. Oltre all'approvazione, l'autore auspica un regime fiscale più stabile che offra agli operatori la certezza necessaria per investire, la rimozione delle restrizioni governative sulle nuove trivellazioni e una riforma dell'EPL.
Il governo si trova ora davanti a una scelta: gestire responsabilmente una risorsa naturale cruciale e pilastro della sicurezza energetica britannica proteggendo posti di lavoro ed entrate fiscali, oppure accelerarne il declino, esportando emissioni e aumentando le importazioni in un momento di instabilità globale, lasciando un vuoto enorme nelle casse del Tesoro.
Di Brian Gilvary, presidente di INEOS Energy, via CityAM
Fonte: OilPrice.com
