L'inflazione UK accelera al 2,9% per i costi energetici mentre la Bank of England affronta una difficile scelta sui tassi
Punti chiave
- •L'inflazione generale è rimasta sopra l'obiettivo del 2% della Bank of England nonostante sia in linea con le aspettative di mercato.
- •L'inflazione core si è mantenuta al 2,6%, mentre quella dei servizi è rimasta invariata al 3,4%, indicando un'accelerazione limitata delle pressioni domestiche sui prezzi.
- •La crescita dei guadagni medi è rallentata al 3,9% a luglio dal 4,2% precedente, e le richieste di sussidi di disoccupazione sono aumentate di 27.800 in agosto.
- •Si prevede ampiamente che la Bank of England mantenga i tassi di interesse invariati, con l'attenzione rivolta alle proprie indicazioni di politica monetaria e alla ripartizione dei voti.
- •GBP/USD è brevemente salito a circa 1,3495 dopo la pubblicazione prima di ripiegare verso 1,3480, indicando una risposta di mercato limitata.
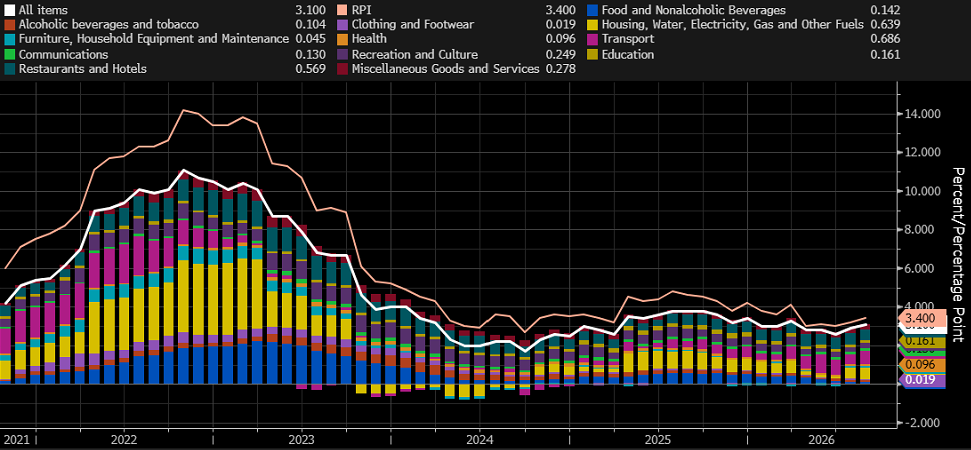
L'inflazione dei prezzi al consumo nel Regno Unito è accelerata al 2,9% su base annua in agosto, dal 2,6%, con i prezzi dell'energia a trainare l'aumento, mentre l'inflazione core e quella dei servizi sono rimaste stabili. Il dato è arrivato un giorno prima dell'ultimo annuncio di politica monetaria della Bank of England, dove la banca centrale prevede ampiamente di lasciare i tassi di interesse invariati. Insieme alla crescita salariale in rallentamento e alla netta crescita delle richieste di sussidi di disoccupazione, i dati sottolineano il difficile equilibrio che la Bank of England deve trovare tra pressioni persistenti sui prezzi e un mercato del lavoro in attenuazione.
I Costi dell'Energia Spingono al Rialzo l'Inflazione Generale
L'inflazione dei prezzi al consumo nel Regno Unito è salita dal 2,6% al 2,9% su base annua in agosto, in linea con le aspettative di mercato. L'inflazione core, che esclude i volatili prezzi di cibo ed energia, ha registrato un dato leggermente più robusto, mantenendosi al 2,6% contro le attese di un calo al 2,5%. Le cifre confermano che le pressioni sui prezzi nell'economia britannica rimangono relativamente persistenti — e lasciano l'inflazione chiaramente sopra l'obiettivo del 2% della Bank of England, il livello che i responsabili delle politiche considerano coerente con la stabilità dei prezzi.
L'aumento dell'inflazione generale è stato trainato principalmente dai prezzi dell'energia compresi i carburanti più costosi. Questa dinamica assume un significato aggiuntivo considerato il continuo rialzo dei prezzi globali del petrolio: in seguito all'avanzata degli Houthi nello Yemen, il greggio si sta avviando verso i 110 USD al barile, accrescendo il rischio che l'inflazione nel Regno Unito rimanga sopra l'obiettivo della Bank of England per un periodo più lungo.
Le Pressioni Domestiche sui Prezzi Restano Contenute
Per la Bank of England, gli indicatori delle pressioni domestiche sui prezzi contano più del solo dato dell'inflazione generale. L'inflazione core si è mantenuta al 2,6%, mentre l'inflazione dei servizi — ampiamente considerata un termometro delle pressioni sui prezzi generate internamente — è rimasta invariata al 3,4%, un esito leggermente migliore rispetto ad alcune previsioni, che indicavano un aumento al 3,5%. Anche i biglietti aerei hanno avuto un impatto minore del previsto: i prezzi sono saliti del 6,2% rispetto a luglio, ma non è bastato a spingere al rialzo l'inflazione dei servizi.
Nel complesso, i dati suggeriscono che l'aumento dei costi energetici non ha ancora generato significativi effetti di secondo round. In altre parole, i prezzi più alti di carburante ed energia non si stanno propagando in modo visibile nei salari o nelle altre categorie del settore servizi.
Il Mercato del Lavoro Perde Momentum
Gli ultimi dati sul mercato del lavoro offrono un quadro altrettanto misto. I guadagni medi settimanali sono aumentati del 3,9% su base annua a luglio, in linea con le previsioni ma al di sotto del tasso di crescita del 4,2% del mese precedente. La crescita dei salari ordinari, esclusi i premi, si è mantenuta al 3,5%.
Il tasso di disoccupazione è rimasto invariato al 4,9%, leggermente migliore del 5,0% previsto dagli economisti. Tuttavia, il numero di persone che richiedono sussidi legati alla disoccupazione è aumentato di 27.800 in agosto, notevolmente più dell'aumento previsto di 8.300, dopo un calo di 11.800 nel mese precedente. Poiché il conteggio dei richiedenti è compilato da registri amministrativi pubblicato mensilmente, viene spesso letto come un segnale più tempestivo dell'indebolimento della domanda di lavoro rispetto al tasso di disoccupazione basato su indagini.
L'economia britannica invia quindi segnali contrastanti. I dati sulla crescita di luglio, migliori del previsto, indicano che l'attività economica resta resiliente, ma la crescita salariale più debole e la netta crescita delle richieste di sussidi indicano un mercato del lavoro fragile.
Nessun Argomento Chiaro per un Rialzo Immediato dei Tassi
La Bank of England deve bilanciare il rischio di un'inflazione persistente con la possibilità di un ulteriore indebolimento dell'occupazione e della crescita economica. L'energia più costosa sostiene il mantenimento di un orientamento restrittivo della politica monetaria, ma l'inflazione dei servizi stabile e la crescita salariale in rallentamento riducono la necessità di un rialzo immediato dei tassi.
Il rapporto sull'inflazione di oggi è improbabile che modifichi sostanzialmente le aspettative in vista della decisione di domani. La Bank of England è ampiamente attesa a mantenere i tassi di interesse invariati, con i mercati concentrati principalmente sulla ripartizione dei voti del Monetary Policy Committee, l'organo che fissa i tassi, e sulle indicazioni relative alle riunioni future.
La revisione dei prezzi di mercato è stata notevole. Alla fine di giugno, i mercati prezzavano poco più di un rialzo dei tassi entro la metà del prossimo anno; ora ne prevedono circa quattro. L'analisi attribuisce questo cambiamento ai prezzi energetici più alti e all'orientamento più falco adottato dalle principali banche centrali: la Banca Centrale Europea ha trasmesso un messaggio più restrittivo, la Reserve Bank of Australia si dirige verso un ulteriore aumento, e anche la Federal Reserve e la Bank of Japan potrebbero inasprire la politica monetaria.
Le Attese di Mercato Potrebbero Essere Troppo Aggressive
Secondo l'analisi di MarketPulse, quattro rialzi dei tassi della Bank of England appaiono comunque uno scenario aggressivo. Gli ultimi dati sull'inflazione non forniscono una giustificazione chiara per avviare un rapido ciclo di restrizione: l'inflazione generale si è avvicinata al 3%, ma l'inflazione dei servizi non è accelerata e le pressioni salariali si stanno gradualmente attenuando.
Il prossimo dibattito sul bilancio del Regno Unito crea un'ulteriore fonte di incertezza. Un eventuale nuovo inasprimento fiscale potrebbe indebolire l'attività economica e ridurre i margini della Bank of per aumentare i tassi di interesse. Nei mesi a venire, la domanda centrale sarà se la pressione sui prezzi guidata dall'energia resterà contenuta, come suggeriscono i dati di agosto, o se inizierà a manifestarsi nei salari e nei servizi — lo sviluppo che più direttamente determinerebbe le prossime mosse del comitato.
Reazione Limitata dei Mercati
GBP/USD ha inizialmente salito fino a circa 1,3495 dopo la pubblicazione dei dati CPI, prima di ripiegare verso 1,3480. La reazione limitata suggerisce che i dati non abbiano alterato in modo fondamentale le prospettive per la politica monetaria del Regno Unito. Se la Bank of England non dovesse confermare le aspettative al rialzo del mercato, gli investitori potrebbero ridurre le loro posizioni su futuri rialzi dei tassi, creando un rischio di ribasso per la sterlina.
Da luglio 2025, GBP/USD si è scambiato in un ampio intervallo di consolidamento compreso tra 1,37–1,38 e 1,30–1,3160. Il dollaro USA si sta nuovamente rafforzando dal 26 agosto di quest'anno, anche se l'entità del ribasso della coppia valutaria rimane per ora limitata. Il trend di lungo periodo resta al rialzo, senza segni chiari di inversione in questa fase.
Questo articolo si basa su un'analisi originariamente pubblicata da OANDA MarketPulse. Le opinioni espresse nell'analisi originale sono dell'autore e non riflettono necessariamente quelle di OANDA Business Information & Services, Inc. o di alcuna delle sue affiliate, controllate, dirigenti o amministratori. La pubblicazione originale ha finalità esclusivamente informative ed educative.

