Da BTC ad azioni, materie prime e valute: perché sempre più mercati si spostano on-chain
Punti chiave
- •Gli strumenti on-chain possono registrare la proprietà, rappresentare il credito di un intermediario o offrire un’esposizione derivata al prezzo; gli investitori devono quindi esaminare diritti, custodia e condizioni di rimborso.
- •Un’azione in forma tokenizzata può conservare la struttura del mercato tradizionale, mentre i token azionari di terze parti possono offrire un’esposizione economica senza proprietà diretta dell’azionista.
- •I contratti perpetual consentono un’esposizione ai prezzi delle materie prime e dell’FX senza consegna fisica o trasferimento di depositi presso banche commerciali, ma introducono rischi di funding, oracolo, base e liquidazione.
- •Infrastrutture blockchain condivise possono migliorare la mobilità delle garanzie e ridurre le riconciliazioni, sebbene il regolamento istantaneo lordo possa aumentare il fabbisogno di liquidità prefinanziata.
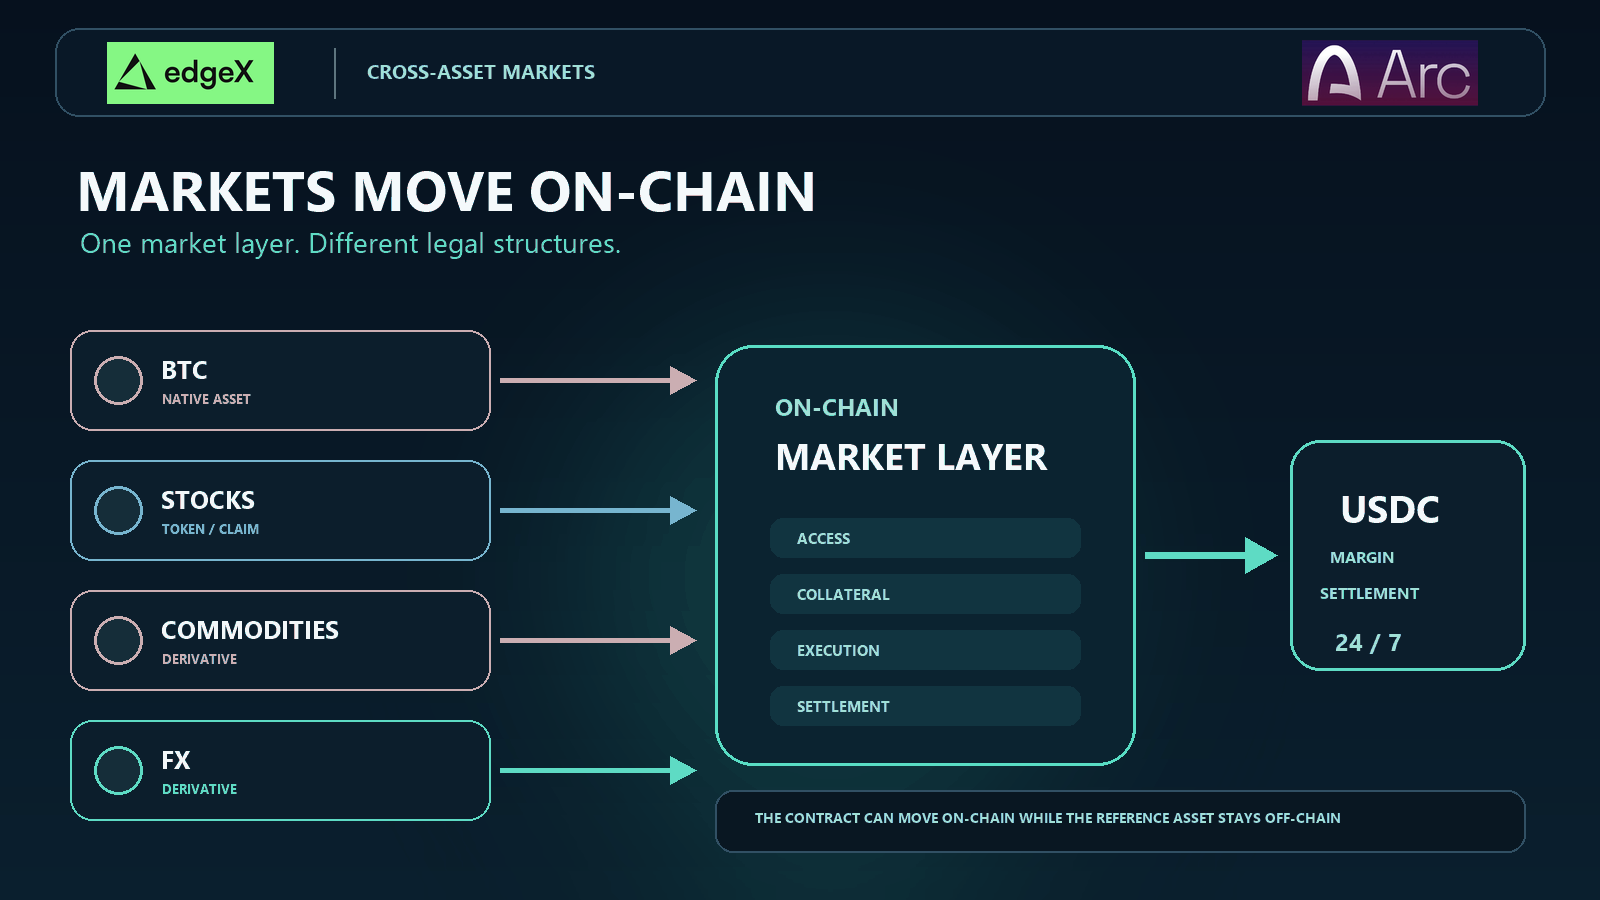
- •I mercati Arc pianificati da edgeX trasferiranno on-chain i contratti perpetual e le garanzie, mentre le azioni, le materie prime e le valute di riferimento resteranno asset off-chain.
Risposta breve
Sempre più mercati si spostano on-chain perché trader e operatori di mercato vogliono un unico ambiente programmabile per accesso, garanzie, esecuzione e regolamento. Bitcoin ha dimostrato che un asset può essere negoziato e regolato continuamente sul proprio ledger. Azioni, materie prime e valute sono più complesse: l’asset sottostante può rimanere presso un emittente, un depositario, una banca o un magazzino, mentre un token o un derivato viene negoziato su infrastrutture blockchain. L’opportunità è creare uno stack di mercato più connesso. Il rischio è presumere che ogni strumento on-chain offra gli stessi diritti di proprietà, la stessa liquidità o le stesse tutele per gli investitori.
“Spostarsi on-chain” descrive diverse strutture di mercato
L’espressione sembra semplice, ma può nascondere il fatto più importante di un prodotto: che cosa possiede effettivamente l’acquirente. Una blockchain può fungere da registro autorevole della proprietà, tracciare un credito emesso da un intermediario oppure regolare profitti e perdite su un derivato. Questi accordi possono produrre grafici dei prezzi simili, creando però diritti molto diversi.
La dichiarazione dello staff della SEC sui titoli tokenizzati distingue la tokenizzazione sponsorizzata dall’emittente dai modelli di terze parti. Questa distinzione è importante anche al di là della normativa statunitense sui titoli. Mostra perché gli investitori devono esaminare il rapporto tra token, emittente, asset sottostante, depositario e processo di rimborso, invece di considerare “tokenizzato” una descrizione completa del prodotto.
Gli asset nativi combinano lo strumento e il suo ledger
Bitcoin è nativo del ledger di Bitcoin. Un trasferimento valido modifica il registro del network relativo al controllo; non esiste un Bitcoin cartaceo separato custodito presso un agente di trasferimento. Il white paper di Bitcoin descriveva il contante elettronico peer-to-peer, nel quale una rete assegna un timestamp alle transazioni e ne stabilisce l’ordine.
Questo modello riduce il divario tra negoziare l’asset e trasferire l’asset. Non elimina exchange, depositari o order book off-chain, ma l’asset stesso può essere prelevato e verificato sul proprio sistema di regolamento nativo.
I token possono rappresentare proprietà, un credito o un’esposizione al prezzo
Un’azione tokenizzata può essere lo stesso titolo registrato in una nuova forma. Un altro token può essere emesso da un veicolo che detiene azioni e promette un valore economico equivalente. Un terzo può essere un derivato il cui payoff segue il prezzo dell’azione senza attribuire al detentore alcun diritto sulla società.
| Struttura on-chain | Ciò che esiste sul ledger | Ciò che rimane off-chain | Domanda fondamentale per l’acquirente |
|---|---|---|---|
| Crypto asset nativo | L’asset e il registro dei trasferimenti | Parte della negoziazione, della custodia e dell’accesso fiat | Posso controllare e regolare l’asset stesso? |
| Titolo tokenizzato | Un titolo o un registro autorevole della proprietà | Obblighi dell’emittente e parti dell’infrastruttura di mercato regolamentata | Ricevo gli stessi diritti legali di un detentore tradizionale? |
| Token garantito o credito | Un token rimborsabile emesso a fronte di asset detenuti | Custodia, azioni societarie e applicazione dei diritti | Chi detiene la garanzia e che cosa posso rimborsare? |
| Derivato o perpetual | Un contratto e la relativa contabilizzazione delle garanzie | L’asset di riferimento e il suo mercato primario | Come viene mantenuto il prezzo di riferimento e gestito il rischio? |
Perché Bitcoin ha fornito un modello di mercato
Bitcoin ha fatto più che creare un nuovo asset. Ha dimostrato trasferimenti continui, una cronologia trasparente delle transazioni, autocustodia e un regolamento che non doveva attendere un depositario centrale di titoli o gli orari del sistema bancario.
I mercati tradizionali prestano attenzione a questo modello operativo perché la loro infrastruttura è divisa per classe di asset e istituzione. Una transazione azionaria può coinvolgere broker, exchange, agenzia di compensazione, depositario e agente di trasferimento. Una materia prima può richiedere ricevute di magazzino e ispezioni. Il mercato FX regola le operazioni attraverso conti bancari e fusi orari. Ogni livello ha uno scopo, ma ogni passaggio introduce riconciliazioni, orari operativi e garanzie immobilizzate.
L’attrattiva delle infrastrutture blockchain non consiste nel fatto che ogni mercato debba imitare il modello legale di Bitcoin. I partecipanti possono invece riutilizzarne il modello tecnico: stato condiviso, trasferimenti programmabili, garanzie visibili e un regolamento che attiva l’azione successiva. La sfida è preservare le tutele offerte dai passaggi tradizionali.
Come arrivano le azioni sui mercati blockchain
Le azioni offrono l’esempio più chiaro del motivo per cui la struttura del prodotto è importante. Un ticker visualizzato su un wallet può corrispondere a un’azione convenzionale in forma tokenizzata, a un credito contrattuale garantito da azioni oppure a un derivato. Questi prodotti non dovrebbero essere raggruppati semplicemente perché utilizzano token.
Una forma tokenizzata può preservare i diritti del mercato tradizionale
A marzo 2026, la SEC ha approvato una modifica alle regole del Nasdaq per un progetto pilota del DTC relativo a titoli idonei in forma tokenizzata. Ai sensi del SEC Release No. 34-105047, un’azione in forma tokenizzata può essere negoziata sullo stesso order book, con la stessa priorità di esecuzione, della sua controparte convenzionale.
Si tratta di un modello limitato ma importante. La forma tokenizzata non mira a creare un ticker ombra con un’identità economica separata. Le regole esistenti degli exchange e l’infrastruttura dei depositari rimangono centrali. Questo dimostra che la tokenizzazione può modificare la rappresentazione del regolamento mantenendo la struttura di mercato consolidata.
I token di terze parti possono creare diritti diversi
Altri token azionari offrono esposizione tramite un intermediario. Robinhood afferma che i suoi Classic Stock Tokens sono derivati tracciati su una blockchain che seguono azioni ed ETF quotati pubblicamente. Si tratta di un’esposizione al prezzo, non della proprietà diretta delle azioni della società di riferimento.
La documentazione di Ondo Stocks descrive un altro modello: token progettati per offrire esposizione economica e rimborso sulla base degli asset sottostanti. La sua documentazione legale afferma che i prodotti sono garantiti uno a uno più un buffer, mentre i detentori non ricevono diritti di voto degli azionisti né i diritti statutari di informazione. Il prodotto può essere garantito senza rendere il detentore del token l’azionista registrato.
Nessuna delle due strutture è automaticamente positiva o negativa. Ciascuna dovrebbe essere valutata in base a informative, custodia, verifica delle garanzie, regole di rimborso, commissioni, giurisdizione e trattamento di dividendi e azioni societarie. “Segue Apple” e “è un’azione Apple” non sono affermazioni intercambiabili.
Perché materie prime e FX arrivano spesso sotto forma di derivati
Tokenizzare un barile di petrolio o un deposito bancario è più difficile che tokenizzare un’esposizione al prezzo. Le materie prime fisiche richiedono specifiche, stoccaggio, ispezioni, assicurazione e consegna. Il mercato valutario riguarda crediti su valute detenute all’interno dei sistemi bancari. Una blockchain può migliorare il livello di registrazione e trasferimento, ma non può far sparire questi obblighi esterni.
Per questo i contratti perpetual sono un ponte comune. Un perpetual è un derivato senza scadenza fissa. Un meccanismo di funding incentiva il prezzo di mercato a rimanere vicino al prezzo spot di riferimento. La politica della CFTC sui contratti perpetual del 2026 e la sua approvazione di un perpetual su Bitcoin illustrano come questo design di mercato si stia spostando verso ulteriori contesti regolamentati.
L’esposizione al prezzo può muoversi senza consegna fisica
Un perpetual sull’oro può riflettere le variazioni dei prezzi dell’oro senza attribuire al trader il titolo su lingotti allocati. Un contratto sul petrolio può regolare profitti e perdite senza programmare una nave cisterna. Un perpetual FX può esprimere una posizione su una coppia valutaria senza trasferire depositi presso banche commerciali in entrambe le valute dopo ogni transazione.
Questa efficienza comporta un rischio di base. Il contratto dipende da prezzi di riferimento, design dell’oracolo, funding e arbitraggio liquido. Quando il mercato cash sottostante è chiuso ma il perpetual rimane aperto, le nuove informazioni possono apparire prima nel derivato. Gli spread possono ampliarsi e il contratto può divergere finché non ritorna la liquidità del mercato di riferimento.
| Mercato | Che cosa può migliorare uno strumento on-chain | Dipendenza che rimane | Tipica modalità di fallimento |
|---|---|---|---|
| Azioni | Trasferibilità, uso come garanzia e regolamento programmabile | Registri degli azionisti, custodia, azioni societarie e orari di mercato | I diritti del token differiscono da quelli dell’azione di riferimento |
| Materie prime | Esposizione frazionata e negoziazione regolata per contanti | Stoccaggio, ispezione, consegna e integrità del benchmark | Garanzia debole o interruzione del riferimento di prezzo |
| FX | Margine condiviso e negoziazione continua del rischio cross-currency | Liquidità bancaria, mercati benchmark e normativa locale | Liquidità ridotta fuori orario o funding instabile |
| Crypto | Regolamento nativo e mobilità continua delle garanzie | Controlli della piattaforma, scelte di custodia e fonti degli oracoli | Cascate di liquidazioni o liquidità frammentata |
Perché gli operatori di mercato vogliono infrastrutture comuni
Il vantaggio più ampio è un ambiente comune nel quale liquidità, garanzie e contratti di mercato possano interagire. In caso contrario, un trader può dover mantenere capitale separato presso un broker azionario, un clearer di futures, un exchange crypto e una banca. I sistemi on-chain rendono i saldi visibili alle applicazioni e consentono alle regole di regolamento di essere eseguite tramite software.
Il rapporto di BIS e CPMI sulla tokenizzazione evidenzia il potenziale di nuovi assetti per il denaro e altri asset, sottolineando al contempo governance e gestione del rischio. Il BIS Annual Economic Report 2025 esamina inoltre come le piattaforme tokenizzate possano combinare denaro e asset su ledger programmabili. Nella pratica, i vantaggi derivano dalla riduzione delle riconciliazioni e dal coordinamento della consegna contro pagamento, non dall’applicazione di un token a un workflow invariato.
Infrastrutture comuni possono anche migliorare la mobilità delle garanzie. I proventi di un mercato possono diventare margine utilizzabile in un altro più rapidamente quando entrambi condividono asset di regolamento e regole di rischio compatibili. Gli sviluppatori possono costruire su questo stato sistemi di ribilanciamento automatico, pagamenti condizionati e controlli di portafoglio. Per gli utenti, l’effetto visibile può essere un unico conto a copertura di diversi tipi di mercato, invece di una catena di trasferimenti tra sistemi chiusi.
Un regolamento più rapido ha comunque un costo. Se ogni obbligazione viene regolata istantaneamente e su base lorda, i partecipanti potrebbero aver bisogno di più liquidità prefinanziata rispetto a un sistema che compensa le obbligazioni prima del regolamento. Una buona progettazione deve bilanciare velocità, compensazione, credito e liquidità, invece di considerare universalmente migliore l’intervallo di regolamento più breve.
Che cosa non risolve l’etichetta on-chain
L’esecuzione su blockchain non può creare liquidità dal nulla né rendere affidabile un prezzo di riferimento debole. Un mercato può operare 24 ore su 24 e rimanere difficile da negoziare a un prezzo equo. Profondità, concentrazione dei market maker, capacità di liquidazione e comportamento dei prezzi nei momenti di stress contano più di un simbolo 24/7.
La tokenizzazione, da sola, non risolve neppure la questione legale. Gli investitori devono sapere se l’insolvenza di un emittente o di un depositario incide sul loro credito, chi controlla aggiornamenti e congelamenti, quale tribunale o autorità di regolamentazione ha competenza e se il rimborso è disponibile nella loro giurisdizione. Gli smart contract possono automatizzare le regole, ma sono ancora persone e istituzioni a definirle.
L’interoperabilità crea un altro compromesso. Chain incompatibili, bridge e wrapper possono frammentare la liquidità. La stessa azione può essere rappresentata da diversi token e derivati con garanzie e prezzi differenti, rendendo più difficile valutare la best execution e il rischio consolidato.
Infine, la leva rimane leva. I mercati continui possono liquidare posizioni mentre un trader dorme o mentre il mercato di riferimento è chiuso. Il funding può aumentare il costo di mantenimento di una posizione. Un mercato on-chain utile richiede quindi specifiche trasparenti, oracoli resilienti, controlli prudenti sulle garanzie, custodia o garanzie credibili e una spiegazione chiara di ciò che l’acquirente possiede.
Sintesi per gli investitori
La migrazione da BTC ad azioni, materie prime e FX è un passaggio verso un’infrastruttura di mercato condivisa, non un unico atto uniforme di tokenizzazione. Gli asset nativi si regolano autonomamente. I titoli tokenizzati e i crediti garantiti collegano i registri blockchain ai sistemi legali e di custodia. I perpetual trasferiscono esposizione al prezzo e garanzie, lasciando l’asset di riferimento off-chain.
Gli investitori dovrebbero confrontare gli strumenti in base a diritti, rimborso, custodia, formazione del prezzo, liquidità e leva. I prodotti più solidi renderanno queste differenze più facili da esaminare, invece di nasconderle dietro un ticker familiare.
Conclusione
Bitcoin ha dimostrato che i mercati possono combinare negoziazione continua e un asset di regolamento programmabile. La fase successiva applica questo modello operativo ad asset che comportano emittenti, magazzini, banche, sistemi di compensazione e normative.
Sempre più mercati si sposteranno on-chain dove garanzie comuni e coordinamento più rapido creano vantaggi reali. Ma la struttura vincente varierà in base all’asset. La domanda duratura non è se un’azione, una materia prima o una valuta abbia un token. È se lo strumento completo offra agli utenti diritti applicabili, prezzi affidabili, liquidità utilizzabile e un regolamento di cui possano fidarsi.
Negozia mercati cross-asset con edgeX su Arc
edgeX ha annunciato l’intenzione di portare il proprio livello di mercato su Arc, con mercati perpetual su crypto, azioni statunitensi, materie prime e FX, con margini e regolamento in USDC nativo. In questa struttura, il contratto perpetual e il flusso delle garanzie si spostano on-chain; l’azione, la materia prima o la valuta di riferimento non diventa un asset nativo della blockchain.
Esplora edgeX per consultare la piattaforma di trading più ampia, oppure visita la pagina edgeX Arc per il percorso specifico di Arc. Disponibilità e dettagli del lancio possono cambiare. I perpetual comportano rischi di leva, funding, oracoli, liquidità e liquidazione e non sono adatti a ogni trader.
Domande frequenti
Che cos’è un mercato on-chain?
Un mercato on-chain utilizza una blockchain per una o più funzioni fondamentali, come registrare la proprietà, detenere garanzie, eseguire contratti o regolare le transazioni. L’asset sottostante non esiste necessariamente su quella blockchain.
Le azioni tokenizzate sono uguali alle azioni ordinarie?
A volte una forma tokenizzata può conservare lo stesso titolo e gli stessi diritti, ma altri prodotti sono crediti garantiti o derivati. Leggi i termini legali per identificare diritti di voto, trattamento dei dividendi, custodia, rimborso e il credito che avresti in caso di fallimento di un intermediario.
Come possono essere negoziate le materie prime on-chain?
Un token può rappresentare il titolo su materie prime stoccate, un credito rimborsabile o un derivato regolato per contanti. I perpetual offrono esposizione al prezzo senza richiedere la consegna fisica, ma introducono rischi di funding, oracolo, leva e base.
Che cos’è l’FX on-chain?
L’FX on-chain può indicare lo scambio spot tra valute tokenizzate o stablecoin, oppure derivati che seguono coppie valutarie. Un perpetual regola profitti e perdite rispetto a un prezzo di riferimento; non consegna necessariamente depositi bancari in entrambe le valute.
Il trading 24/7 garantisce liquidità?
No. Una piattaforma può rimanere aperta mentre gli order book sono sottili o il mercato primario di riferimento è chiuso. Gli investitori dovrebbero esaminare spread, profondità, design degli oracoli, comportamento del funding e capacità di liquidazione durante diversi orari di negoziazione.

