Possessione di azioni nel 2026: i Baby Boomer detengono la maggior parte della ricchezza mentre le nuove generazioni fanno più trading
Punti chiave
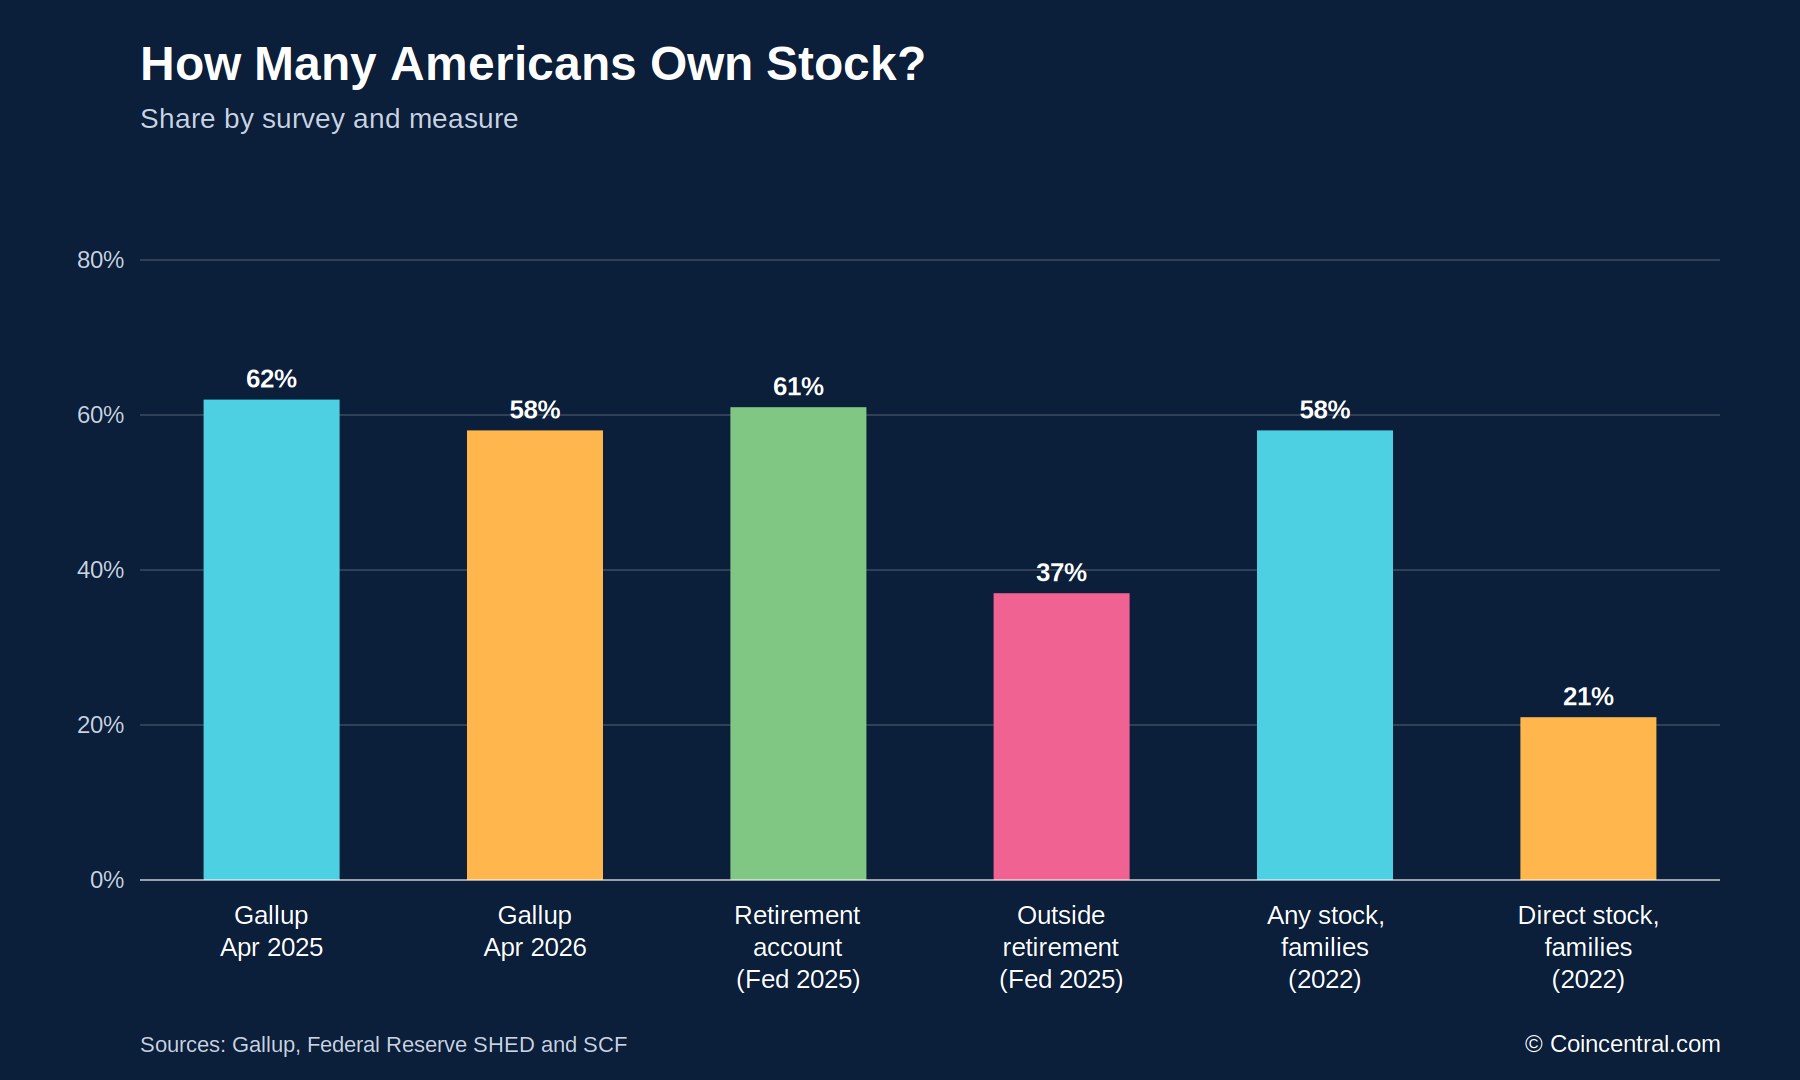
- •L'indagine di Gallup di aprile 2026 ha rilevato che il 58% degli adulti statunitensi possiede azioni, in calo dal 62% dell'anno precedente e prima flessione dal 2016.
- •L'1% più ricco di americani detiene circa il 50% di tutte le azioni, per un valore di circa 27,6 bilioni di dollari, mentre il 50% con patrimonio netto più basso ne possiede circa l'1%.
- •I baby boomer detenevano il 54% delle azioni statunitensi nel primo trimestre del 2026, contro il 22% della Gen X e il 9% dei millennial.
- •Gli investitori più giovani stanno ampliando il risparmio previdenziale: secondo Fidelity, i versamenti IRA della Gen Z sono cresciuti del 65% su base annua nel primo trimestre del 2026, mentre quelli dei millennial sono aumentati del 31%.
- •L'indagine di The Motley Fool su 2.000 investitori ha mostrato una proprietà di azioni legate all'AI del 68% tra la Gen Z e del 65% tra i millennial, contro il 38% dei baby boomer.
La detenzione di azioni negli Stati Uniti rimane distribuita in modo disomogeneo tra gruppi di età e di ricchezza. Gli americani più anziani detengono la maggior parte del valore di mercato, mentre gli investitori più giovani fanno trading più frequentemente, utilizzano strumenti diversi e mostrano un interesse più forte per aree come l'intelligenza artificiale.
Questa analisi si basa su dati di Gallup, della Federal Reserve, dell'indagine di The Motley Fool su 2.000 investitori e di diversi altri rapporti. Esamina quanti americani possiedono azioni, dove è concentrato il valore e come il comportamento di investimento differisce tra baby boomer, Gen X, millennial e Gen Z.
I sondaggi utilizzano definizioni e metodologie diverse. Alcuni includono le azioni detenute tramite conti previdenziali o fondi comuni, mentre altri si concentrano sulla proprietà diretta. Le cifre riportate indicano le fonti ove rilev, in modo da consentire il confronto. Questa distinzione è importante perché un'ampia partecipazione al mercato non significa che le famiglie abbiano la stessa esposizione al suo valore o alle decisioni coinvolte nella gestione degli investimenti.
Il 58% degli adulti statunitensi possedeva azioni nel 2026
L'indagine di Gallup di aprile 2026 ha rilevato che il 58% degli adulti americani possedeva azioni, equivalenti a circa 156 milioni di persone. La cifra è scesa dal 62% dell'anno precedente e ha segnato la prima flessione dal 2016.
Gallup include le azioni detenute direttamente e quelle detenute tramite fondi comuni, fondi indicizzati o conti previdenziali autogestiti. La maggior parte degli americani che si qualificano come azionisti detiene la propria esposizione all'interno di piani previdenziali anziché tramite un conto di intermediazione standard.
La Survey of Household Economics and Decision-making 2025 della Federal Reserve illustra questa distinzione. Ha rilevato che il 61% degli adulti aveva un conto previdenziale, inclusi 401(k), IRA o Roth IRA. Al contrario, solo il 37% deteneva azioni, obbligazioni, ETF o fondi comuni al di fuori di un conto previdenziale.
La Survey of Consumer Finances della Federal Reserve offre una prospettiva storica più ampia. Nel 2022, il 58% delle famiglie deteneva azioni in qualche forma, ma solo il 21% possedeva direttamente azioni individuali. La proprietà diretta è rimasta vicina al 20% per circa tre decenni.
La distinzione influisce su come viene misurata la proprietà. Una persona il cui 401(k) è investito in un fondo indicizzato viene conteggiata come azionista anche se non effettua mai un'operazione. Chi acquista direttamente azioni individuali prende decisioni più attive e tende a essere più anziano e più ricco.
Le famiglie ricche detengono la maggior parte del valore di mercato
Partecipazione e valore sono misure distinte. I dati della Federal Reserve mostrano che l'1% più ricco di americani detiene circa il 50% di tutte le azioni, per un valore di circa 27,6 bilioni di dollari nel primo trimestre del 2026.
Il 10% più ricco deteneva l'87% delle azioni, per un valore di circa 48 bilioni di dollari. Il 90% più povero deteneva il restante 13%, una quota inferiore a quella dell'1% più ricco da solo. Il 50% con patrimonio netto più basso possedeva circa l'1% delle azioni, per un valore di circa 590 miliardi di dollari.
Di conseguenza, un guadagno annuo del 20% dell'S&P 500 produrrebbe circa metà del suo guadagno in dollari per l'1% più ricco, anche se molte altre famiglie hanno una qualche esposizione tramite piani previdenziali o fondi.
Le posizioni sono relativamente modeste anche tra le famiglie che possiedono azioni. Il valore mediano era di 52.000 dollari nel 2022, includendo fondi comuni e conti previdenziali. Tra le famiglie che detenevano azioni direttamente, il mediano era di 15.000 dollari, il livello più basso registrato in quel sond.
La differenza riflette lo spostamento verso investimenti basati su fondi. I piani previdenziali e i fondi comuni hanno dato a più famiglie una certa esposizione al mercato, mentre gli azionisti diretti continuano a rappresentare una quota maggiore dei guadagni associati alla crescita dei prezzi delle azioni.
I baby boomer detengono il 54% delle azioni statunitensi
Secondo la Distribution of Financial Accounts della Federal Reserve per il primo trimestre del 2026, i baby boomer detenevano il 54% di tutte le azioni statunitensi, per un valore di 29,71 bilioni di dollari. La Gen X ne deteneva il 22%, ovvero 12,23 bilioni, mentre i millennial il 9%, ovvero 4,94 bilioni.
Il rilascio della Federal Reserve non ha fornito una cifra separata per la Gen Z. Tuttavia, la Survey of Household Economics and Decision-making 2025 ha rilevato che il 36% della Gen Z deteneva azioni tramite un conto previdenziale e il 20% al di fuori di esso.
Le famiglie guidate da persone under 40 possedevano circa il 6% delle azioni. Quella quota era raddoppiata nel corso del decennio, mentre il valore delle loro partecipazioni azionarie era aumentato di circa tre volte dal 2020, secondo dati citati dallo scrittore finanziario Ben Carlson.
I boomer detenevano quindi più della metà delle azioni del paese, mentre Gen X e millennial insieme ne detenevano meno di un terzo. La distribuzione è coerente con il numero di anni che ogni generazione ha avuto per guadagnare, risparmiare e far crescere gli investimenti.
Il patrimonio netto cresce fortemente con l'età
I rapporti della Survey of Consumer Finances della Federal Reserve mostrano una stretta relazione tra età e ricchezza familiare. Le famiglie guidate da persone di età compresa tra 65 e 74 anni avevano un patrimonio netto mediano vicino a 1,2 milioni di dollari. Le famiglie guidate da persone under 35 avevano un mediano inferiore a 15.000 dollari.
Le famiglie della Gen X, generalmente guidate da persone di età tra 44 e 59 anni, avevano un patrimonio netto mediano di circa 450.000 dollari. I millennial, di età circa tra 28 e 43 anni, avevano un mediano vicino a 130.000 dollari. Le famiglie guidate da persone di età tra 65 e 74 anni controllavano circa un terzo del patrimonio totale delle famiglie statunitensi.
Il patrimonio medio è più alto del mediano perché le famiglie più anziane detengono quantità significative di azioni e immobili. I gruppi più giovani continuano ad avere tassi più bassi di proprietà immobiliare e partecipazione al mercato azionario, sebbene le piattaforme di intermediazione a basso costo e i robo-advisor abbiano creato percorsi aggiuntivi verso il mercato. La SEC ha rilevato un uso crescente di questi servizi tra investitori più giovani.
I dati canadesi mostrano un modello simile legato all'età, sebbene descrivano un mercato nazionale diverso. Statistics Canada ha rilevato che un tipico capofamiglia della Gen X a 40 anni aveva circa 500.000 dollari in attività e 100.000 dollari in debiti. Un baby boomer alla stessa età aveva meno di 300.000 dollari in attività e circa 30.000 dollari in debiti.
Statistics Canada ha anche riferito che i millennial canadesi di età tra 25 e 34 anni avevano un patrimonio netto mediano di 70.600 dollari nel 2019, quasi il doppio del livello registrato per la Gen X alla stessa età.
Gli americani più giovani utilizzano più spesso i conti previdenziali
Gli alti costi abitativi, i prestiti studenteschi e l'inflazione continuano a condizionare gli americani più giovani. Nonostante ciò, i dati disponibili indicano un uso crescente dei conti previdenziali con differimento fiscale.
La quota di conti IRA detenuti da persone under 30 è quasi raddoppiata negli ultimi 10 anni, secondo dati del Wall Street Journal citati da Carlson. Fidelity Investments ha riferito che i versamenti IRA della Gen Z sono cresciuti del 65% su base annua nel primo trimestre del 2026, mentre quelli dei millennial sono aumentati del 31%.
Tre quarti delle persone di età pari o inferiore a 35 anni hanno scelto conti Roth, rispetto a meno della metà di un decennio fa.
I dati storici forniscono ulteriore contesto. Solo il 4% delle famiglie statunitensi possedeva azioni all'inizio degli anni '50. La cifra ha raggiunto il 19% all'inizio degli anni '80 ed è cresciuta rapidamente negli anni '90. Nel 2022, il 58% delle famiglie deteneva azioni in qualche forma.
Carlson ha citato le barriere d'ingresso più basse come uno dei fattori di una partecipazione più ampia. La tecnologia ha semplificato l'investimento, le commissioni sono diminuite e i saldi minimi sono in gran parte scomparsi. Ha anche affermato che gli alloggi costosi possono lasciare a alcuni giovani più liquidità da investire in azioni, poiché non sono in grado di comprare casa.
Carlson sostiene che più persone dovrebbero investire e che iniziare prima dà ai guadagni più tempo per comporsi nei conti previdenziali quando il denaro resta investito per decenni.
Le azioni AI mostrano la maggiore differenza generazionale
The Motley Fool ha intervistato 2.000 investitori statunitensi di età pari o superiore a 18 anni. Circa il 59% ha dichiarato di detenere azioni legate all'AI. La proprietà era più alta tra gli investitori più giovani: 68% per la Gen Z e 65% per i millennial, rispetto al 48% della Gen X e al 38% dei baby boomer.
I detentori più giovani erano anche più propensi a descriversi come investitori a lungo termine in azioni AI. Il sondaggio ha rilevato che il 43% dei millennial e il 41% della Gen Z si identificavano come detentori a lungo termine. Solo il 10% della Gen Z e il 10% dei millennial ha dichiarato di non avere intenzione di acquistarle, contro il 19% della Gen X e il 35% dei boomer.
Le aspettative sull'effetto dell'AI sui rendimenti di mercato differivano per età. Circa il 73% dei millennial e il 67% della Gen Z si aspettavano un impatto positivo nei prossimi 10 anni. i boomer, il 42% si aspettava un impatto positivo e il 16% uno negativo, la risposta negativa più alta di qualsiasi generazione.
In totale, il 56% degli intervistati si aspettava che le azioni AI sovraperformassero il mercato più ampio nel prossimo decennio. Circa il 22% della Gen X e il 22% dei boomer ha dichiarato che i guadagni dell'AI erano già prezzati, contro il 14% dei millennial.
Una domanda separata sulla proprietà per settore ha prodotto un divario ancora più ampio. Le azioni legate all'AI erano detenute dal 74% della Gen Z e dal 69% dei millennial, rispetto al 53% della Gen X e al 39% dei boomer. Si è trattata della maggiore differenza generazionale tra i settori inclusi nel sondaggio.
Le azioni growth e le posizioni speculative attirano di più gli investitori giovani
Le azioni growth erano la categoria più comune in assoluto, detenute dal 57% degli investitori. Erano la scelta principale per la Gen Z al 61%, i millennial al 58% e la Gen X al 55%.
Anche gli investitori più giovani erano più propensi a dichiarare di possedere azioni value. La quota era del 51% per la Gen Z e del 43% per i millennial, contro il 32% sia per la Gen X che per i boomer. Gli investitori più giovani avevano più del doppio delle probabilità di detenere attività speculative come penny stock o meme stock.
Gli investitori più anziani mostravano una preferenza maggiore per grandi società affermate. Circa il 48% dei boomer deteneva azioni statunitensi, contro il 35% della Gen Z. Boomer e Gen X riferivano anche una proprietà più elevata di azioni petrolifere e del gas, azioni bancarie e azioni biotech o di dispositivi medici.
Le generazioni differivano sul numero di titoli necessario per un portafoglio ad alta performance. Circa il 37% della Gen Z ha dichiarato che da una a cinque azioni possono formare tale portafoglio, contro il 24% dei boomer. Nel frattempo, il 22% dei boomer ha detto che un portafoglio solido richiede più di 20 azioni, contro l'8% della Gen Z.
The Motley Fool raccomanda di detenere almeno 25 azioni in diversi settori, aggiungendo che il numero appropriato dipende dalla tolleranza al rischio e da quanto da vicino un investitore vuole seguire ciascuna posizione.
Le azioni tematiche, tra cui AI, energia pulita e biotech, erano detenute dal 9% dei boomer e dall'11% della Gen X. Le cifre erano del 5% per la Gen Z e del 7% per i millennial. La fonte ha anche notato che gli investitori più giovani potrebbero preferire partecipazioni più ampie come azioni growth e fondi indicizzati.
Gen Z e millennial fanno trading più frequentemente
La frequenza di trading varia notevolmente tra le generazioni. Circa il 47% della Gen Z e il 39% dei millennial ha dichiarato di fare trading almeno una volta alla settimana, contro il 22% della Gen X e il 15% dei baby boomer.
Il trading quotidiano è stato riferito dal 15% della Gen Z e dal 13% dei millennial. Gen X e boomer registrato ciascuno un tasso del 6%. All'estremo opposto, il 60% dei boomer fa trading meno di una volta al mese, contro il 12% della Gen Z.
Il trading frequente può comportare commissioni di transazione, tasse sulle plusvalenze a breve termine e la possibilità di decisioni dettate dalle emozioni. La ricerca ha costantemente rilevato che la maggior parte dei trader attivi ottiene risultati peggiori nel tempo rispetto a una semplice strategia buy-and-hold.
Nella scelta delle azioni, tutte e quattro le generazioni hanno classificato in cima i fattori fondamentali. Vantaggio competitivo, fiducia nella leadership aziendale e pagamento dei dividendi erano tra le considerazioni principali. I social media si sono classificati ultimi, e i creator di TikTok sono stati la fonte meno influente per ogni generazione.
Gli strumenti AI, inclusi ChatGPT, si sono classificati settimi su 10 fattori complessivamente. La Gen Z li ha classificati più in alto dei boomer, ma sono rimasti a metà della lista.
I servizi di consulenza a pagamento avevano un'importanza leggermente maggiore per gli investitori più anziani. I boomer hanno dato loro un punteggio di 4,9 su una scala a 10 punti, contro 5,5 della Gen Z. I siti web e i blog di investimento gratuiti hanno ricevuto valutazioni simili tra le generazioni, tra 5,3 e 5,7.
La pensione è l'obiettivo principale per gli investitori più anziani
La pensione era l'obiettivo di investimento primario per il 71% dei baby boomer e il 61% della Gen X. Le cifre corrispondenti erano il 42% per i millennial e il 33% per la Gen Z.
Il risparmio previdenziale era comunque l'obiettivo singolo più comune per la Gen Z, al 24%. La costruzione di ricchezza a lungo termine seguiva al 19%, ben sopra il 9% riportato per la Gen X e il 7% per i boomer.
Risparmiare per un acquisto importante, come una casa o un'auto, era più comune tra gli investitori più giovani. La quota era del 9% per la Gen Z e del 4% per i millennial, contro il 2% della Gen X e l'1% dei boomer.
Il movimento indipendenza finanziaria e pensione anticipata, noto come FIRE, era più popolare tra la Gen X al 5%. L'interesse per il concetto era simile in tutte e quattro le generazioni.
Strategie sui dividendi e fonti di apprendimento differiscono per età
Le azioni con dividendi erano presenti nei portafogli di tutte le generazioni. Tra il 14% e il 16% degli investitori di ciascun gruppo deteneva più della metà del proprio portafoglio in azioni con dividendi, sebbene per la maggior parte degli investitori la categoria rappresentasse meno della metà delle partecipazioni totali.
Il reddito affidabile era il motivo principale per cui Gen Z e millennial detenevano azioni con dividendi, rispettivamente al 45% e al 44%. La composizione a lungo termine è stata citata dal 43% di entrambi i gruppi, contro il 31% dei boomer.
Gli investitori più anziani erano più propensi a reinvestire automaticamente i dividendi. Circa il 61% dei boomer lova, contro il 53% della Gen X, il 41% dei millennial e il 30% della Gen Z. Gli investitori più giovani erano più propensi a spendere il reddito.
Più della metà della Gen Z, ovvero il 57%, e il 52% dei millennial considera l'investimento in dividendi un attività secondaria o un'alternativa al lavoro a chiamata. Le quote erano del 29% per la Gen X e del 16% per i boomer.
Anche le fonti utilizzate dagli investitori per imparare differivano. YouTube era utilizzato dal 67% della Gen Z e dal 56% dei millennial, contro il 26% della Gen X e il 14% dei boomer. TikTok era utilizzato dal 47% della Gen Z e dal 4% dei boomer. Reddit era utilizzato dal 29% della Gen Z e dal 3% dei boomer.
Metà dei boomer, ovvero il 50%, si rivolgeva a un consulente finanziario per consigli sui dividendi, contro il 24% della Gen Z.
Studi precedenti mostrano differenze in rischio e valori
Un'indagine Statista del 2022 chiedeva agli intervistati come investirebbero 100.000 dollari. Quasi la metà dei baby boomer e dei membri della Silent Generation ha scelto le azioni. La quota era del 53% per la Gen X, del 63% per i millennial e dell'81% per la Gen Z.
Uno studio Stanford del 2022 ha rilevato che due terzi degli investitori di età pari o superiore a 58 anni erano solo in parte preoccupati, o per niente preoccupati, per le questioni ambientali e sociali. Circa due terzi degli investitori millennial e della Gen Z hanno dichiarato di essere molto preoccupati per tali questioni.
Anche il comportamento di risparmio variava. Uno studio del 2022 di State Street Global Advisors ha rilevato che un investitore della Gen X su 20 ha ridotto i versamenti previdenziali a causa dell'inflazione, contro il 18% dei millennial e l'11% dei boomer.
Un'indagine di The Motley Fool di aprile 2021 ha rilevato che circa il 73% della Gen Z possedeva azioni e che anche la criptovaluta era popolare nel gruppo. Un rapporto Accenture del 2017 ha rilevato che il 67% dei millennial voleva raccomandazioni generate da computer come parte della propria strategia di investimento.
Gli investitori più giovani non sempre hanno adottato gli strumenti più recenti quanto le percezioni suggeriscono. Un'indagine Morningstar del 2020 su 1.300 americani di età tra 18 e 25 anni ha rilevato che solo il 18% aveva utilizzato un robo-advisor, mentre circa 3 su 10 avevano incontrato un consulente finanziario umano.
Poiché alcuni di questi studi risalgono a diversi anni fa, forniscono un contesto più che misurazioni attuali. Le cifre più recenti di Gallup, della Federal Reserve e di The Motley Fool offrono una visione più attuale del 2026.
Nel complesso, i dati mostrano che boomer e Gen X controllano la maggior parte del valore di mercato e tendono a favorire abitudini di investimento più stabili e a lungo termine. Gen Z e millennial possiedono una quota minore delle azioni totali, ma fanno trading più spesso, riferiscono una proprietà più elevata di azioni legate all'AI e aumentano l'uso dei conti previdenziali.
La partecipazione complessiva al mercato azionario è scesa al 58% nel 2026, mentre la ricchezza è rimasta concentrata tra le famiglie più ricche. I futuri sondaggi indicheranno gli investitori più giovani continueranno a ridurre il divario di partecipazione.
Fonte: CoinCentral

