La settimana in arrivo: occupazione, dati sull'inflazione e bilanci di Micron al centro dei mercati
Punti chiave
- •L'indice PCE di agosto, la misura di inflazione preferita dalla Federal Reserve, sarà pubblicato il 30 settembre come prima lettura sull'inflazione dall'aumento dei tassi del 16 settembre, con un dato più caldo del previsto potenzialmente in grado di aumentare le probabilità di un rialzo a ottobre.
- •Gli economisti intervistati da Reuters si attendono che il rapporto sull'occupazione di settembre, atteso il 2 ottobre, mostri 100.000 nuovi posti di lavoro con il tasso di disoccupazione stabile al 4,2%.
- •Micron pubblica mercoledì i risultati del quarto trimestre fiscale, con gli analisti che prevedono 31,52 dollari per azione su circa 51,07 miliardi di dollari di ricavi, e il produttore di chip di memoria è seguito da vicino come segnale della domanda dei data center per l'IA.
- •Il rendimento del Treasury trentennale ha chiuso al 5,49%, il livello più alto in oltre 22 anni, mentre il decennale ha terminato la settimana al 5,17%, facendo crescere i costi di finanziamento su mutui e debito societario.
- •L'ampiezza di mercato si è ridotta, con otto degli 11 settori dell'S&P 500 negativi a settembre e una versione equal-weighted dell'indice in calo di circa il 4% nel mese, segno che i guadagni si sono basati su un piccolo gruppo di grandi titoli tecnologici.
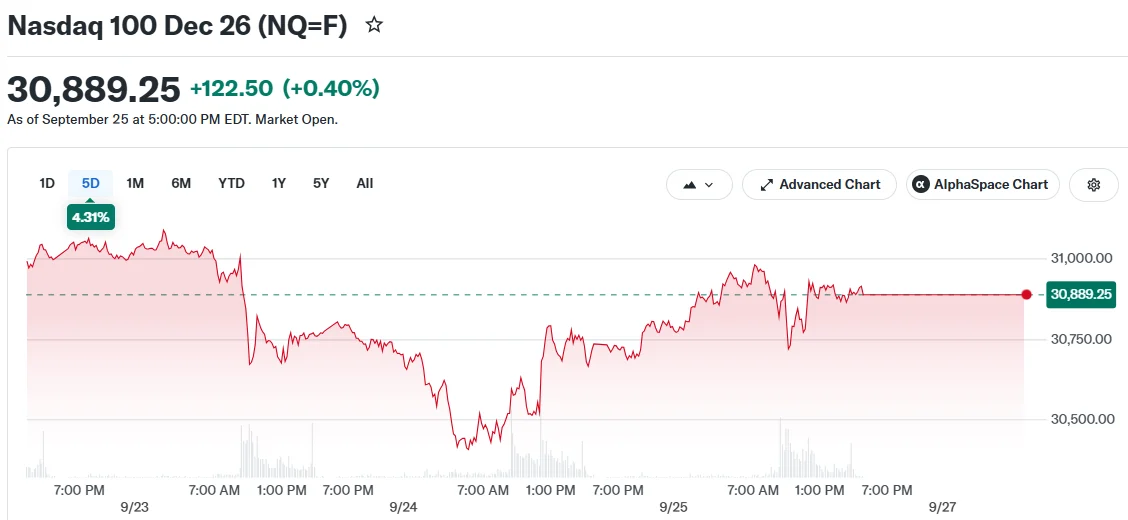
Wall Street affronta la settimana del 28 settembre con un focus su inflazione, occupazione e un fitto calendario di bilanci societari, mentre gli investitori cercano nuovi segnali sulla direzione della politica della Federal Reserve e sulla salute della spesa di consumatori e imprese.
Il rapporto PCE sull'inflazione è il primo dall'aumento dei tassi di settembre della Fed
Il Bureau of Economic Analysis pubblicherà mercoledì 30 settembre l'indice dei prezzi delle spese per i consumi personali (PCE) di agosto. Il rapporto PCE è il parametro di inflazione preferito dalla Federal Reserve e segna la prima lettura sull'inflazione dalla data in cui la banca centrale ha alzato i tassi di interesse, il 16 settembre. A differenza del più noto indice dei prezzi al consumo, l'indice PCE rileva una porzione più ampia della spesa delle famiglie — inclusi i costi sostenuti per conto dei consumatori, come la copertura sanitaria fornita dal datore di lavoro — e si adegua alla sostituzione al variare dei prezzi, un perimetro che è centrale nella scelta della Fed di considerarlo il suo principale metro di misura dell'inflazione.
Il PCE core è salito del 3,3% su base annua nell'ultimo rapporto, un ritmo che resta ben al di sopra dell'obiettivo del 2% della Fed. Una lettura più calda del previsto potrebbe aumentare le probabilità di un altro aumento dei tassi a ottobre.
I dati arriveranno dopo un periodo solido per le azioni. Tutti e tre i principali indici azionari statunit sono avanzati la scorsa settimana, il Nasdaq ha chiuso vicino ai massimi storici e il Dow ha interrotto una striscia di tre settimane in perdita.
Al centro dell'attenzione dati sull'occupazione e fiducia dei consumatori
L'attenzione si sposterà sul mercato del lavoro nella seconda parte della settimana. Il Conference Board aggiorna il proprio indice di fiducia dei consumatori martedì 29 settembre. L'indice è diminuito ad agosto, nonostante gli americani abbiano mostrato un atteggiamento leggermente più positivo sul mercato del lavoro.
Il rapporto sull'occupazione di settembre è atteso venerdì 2 ottobre. Gli economisti intervistati da Reuters si attendono che l'economia abbia creato 100.000 posti di lavoro, con il tasso di disoccupazione stabile al 4,2%. Le assunzioni di agosto hanno superato le previsioni, anche se non abbastanza da cambiare lo schema di poche assunzioni e pochi licenziamenti visto per tutto l'anno. Un rapporto più forte del previsto potrebbe rafforzare le argomentazioni a favore di un altro aumento dei tassi da parte della Fed. I dati sul lavoro hanno questo peso perché la piena occupazione figura accanto alla stabilità dei prezzi nel doppio mandato della Fed, collocando i dati su buste paga e disoccupazione direttamente nel percorso delle decisioni di politica monetaria.
La fiducia dei consumatori è sotto pressione. L'indagine dell'Università del Michigan ha mostrato un sentiment al secondo livello più basso nella storia settantennale del rilevamento. I tassi ipotecari aggiungono tensione, con il trentennale a tasso fisso salito al 7,45%, il livello più alto da gennaio 2025. La spesa delle famiglie rappresenta circa due terzi dell'output economico statunitense, ed è per questo che le oscillazioni dell'umore dei consumatori vengono seguite da vicino come segnali anticipatori di uno stress sulla crescita.
Micron, Carnival, CarMax e Nike guidano il calendario dei bilanci
I risultati di società che spaziano da viaggi, retail, chip, food e consulenza offriranno una finestra sulla spesa di consumatori e imprese. Earnings Whispers ha condiviso su X il calendario delle pubblicazioni della settimana:
#earnings for the week of September 28, 2026 $MU $NKE $CCL $ACN $CAG $JBL $KMX $AYI $MTN $UEC $IVA $MKC $JEF $CNXC $FDS $PRGS $AIR $SANG $GNS $BSET $ATCH pic.twitter.com/qDjcnxmtyc
— Earnings Whispers (@eWhispers) September 25, 2026
Carnival Corporation apre i bilanci della settimana lunedì 28 settembre. Gli analisti si attendono 1,35 dollari per azione su ricavi di 8,39 miliardi di dollari. La spesa per le crociere ha retto questa estate, anche se alcuni consumatori hanno tagliato altre spese di viaggio.
CarMax pubblica martedì i risultati del secondo trimestre fiscale. Un investitore attivista ha spinto quest'anno il rivenditore di veicoli usati a valare tagli dei prezzi, e il rapporto potrebbe mostrare se pressione sui prezzi si è attenuata.
Micron Technology pubblica mercoledì i risultati del quarto trimestre fiscale. Gli analisti prevedono 31,52 dollari per azione su ricavi di circa 51,07 miliardi di dollari. Il produttore di chip di memoria è osservato da vicino come segnale della domanda legata ai data center per l'IA, dove i grandi cantieri dipendono da quantità consistenti di hardware di memoria.
Nike pubblica mercoledì dopo la chiusura i risultati del primo trimestre fiscale, con gli analisti che si attendono 0,44 dollari per azione su ricavi di 11,33 miliardi di dollari. Il precedente rapporto della società aveva mostrato un calo del 12% delle vendite in Cina, una regione storicamente tra i più grandi mercati internazionali di Nike.
McCormick & Company pubblica i risultati mercoledì. Gli analisti si attendono 0,76 dollari per azione su ricavi vicini a 1,98 miliardi di dollari. Il produttore di spezie prevede di fondersi con Unilever.
Accenture pubblica giovedì 1° ottobre. Gli analisti si attendono 3,18 dollari per azione su ricavi di 18,03 miliardi di dollari. La società di consulenza ha recentemente firmato una partnership quinquennale sulla sicurezza dell'IA con Anthropic.
Rendimenti obbligaziari e condizioni di mercato più ampie
Il rendimento del Treasury decennale ha chiuso la scorsa settimana al 5,17%, mentre il trentennale ha raggiunto il livello più alto in oltre vent'anni.
U.S. 30-Year Treasury Yield closes at 5.49%, the highest level in more than 22 years 🚨 🚨 pic.twitter.com/MyAfEkUceX
— Barchart (@Barchart) September 25, 2026
I rendimenti sulle scadenze più lunghe sono in crescita, e rendimenti più alti rendono gli utili futuri delle società meno preziosi in termini odierni. I rendimenti dei Treasury servono inoltre come tasso di riferimento per i costi di finanziamento nell'intera economia, filtrando nei mutui, nel debito societario e in altre forme di credito, ed è per questo che la loro salita si fa sentire ben oltre i mercati obbligazionari.
La ampiezza di mercato si è ridotta. Otto degli 11 settori dell'S&P 500 sono risultati negativi a settembre, e una versione equal-weighted dell'indice è scesa di circa il 4% nel mese, segno che i guadagni del mercato si sono basati in modo pesante su un piccolo gruppo di grandi titoli tecnologici.
L'oro ha chiuso vicino a 4.322,40 dollari, il petrolio ha oscillato vicino a 92,79 dollari e Bitcoin ha terminato la settimana vicino a 83.809 dollari. Il VIX, misura della volatilità attesa del mercato, è sceso a 14,87.
Diverse società vanno ex-cedimento questa settimana, tra cui Cisco Systems, Deere e Bristol-Myers Squibb — una designazione che segna il termine entro cui i nuovi acquirenti possono qualificarsi per i prossimi dividendi programmati di tali società.
Gli investitori metteranno a confronto i dati su occupazione e inflazione di questa settimana con rendimenti obbligaziari elevati per valutare la prossima direzione del mercato nelle sedute a venire.
Fonte: CoinCentral

