I rendimenti dei Treasury toccano massimi di 24 anni mentre i titoli AI spingono in alto i futures di martedì
Punti chiave
- •I futures azionari statunitensi sono saliti martedì mattina sui principali benchmark, con l'S&P 500 entro l'1% dal massimo storico, mentre gli investitori si concentravano su bilanci e investimenti nell'AI.
- •Il rendimento del decennale dei Treasury ha chiuso al 5,31%, il livello più alto in 24 anni, mentre il trentennale ha raggiunto il 5,66%, quota superata l'ultima volta nel 2002.
- •La chiusura record del Nasdaq Composite di lunedì è stata trainata dai titoli legati all'AI, con un balzo di oltre il 7% delle azioni SpaceX e guadagni superiori al 2% per Nvidia e Tesla, dopo i solidi risultati trimesti di Foxconn.
- •La capitalizzazione di mercato totale di Nvidia si avvicina ormai alla soglia dei 6.000 miliardi di dollari.
- •I verbali della Federal Reserve sulla riunione di politica monetaria di settembre saranno pubblicati mercoledì, un documento che alcuni investitori seguono da vicino in un contesto di rendimenti a lungo termine elevati e benchmark azionari vicino ai massimi.
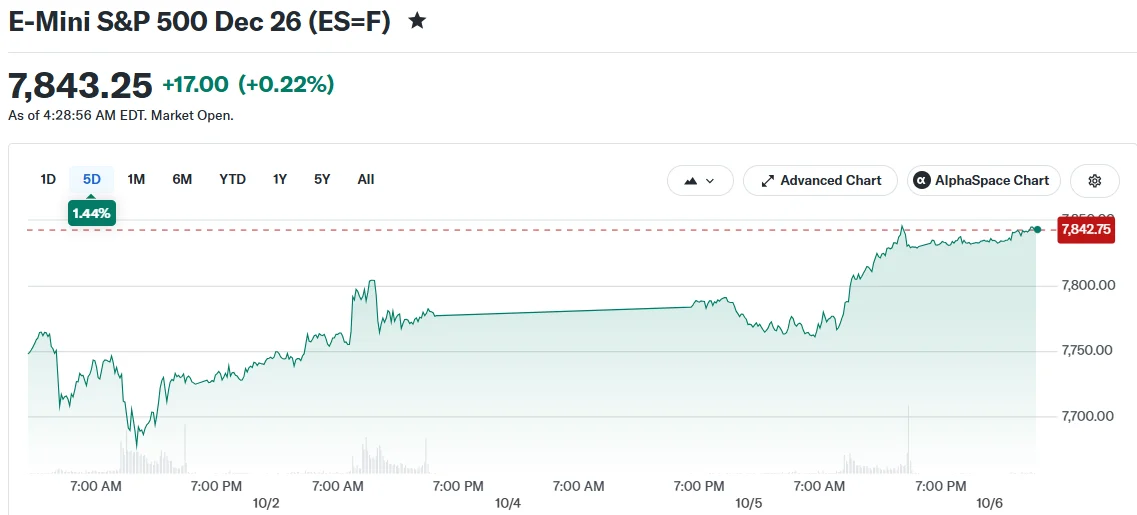
I futures azionari statunitensi sono avanzati sui principali benchmark martedì mattina, mentre gli operatori di mercato hanno mantenuto l'attenzione sui bilanci aziendali e sull'impennata degli investimenti nell'intelligenza artificiale. Lo slancio rialzista è proseguito nonostante la salita dei rendimenti obbligazionari e dei costi del gasolio, con il rendimento del decennale dei Treasury, il benchmark, alla chiusura più alta di quasi un quarto di secolo. I futures sul greggio sono scesi lunedì prima di risalire lievemente nelle negoziazioni di inizio martedì, con i verbali della riunione della Federal Reserve in programma per la pubblicazione mercoledì.
I futures sul Nasdaq-100 sono saliti dello 0,1% dopo la chiusura record del Nasdaq Composite di lunedì, una sessione in cui i giganti tecnologici come Nvidia hanno spinto il benchmark al rialzo. I futures legati al Dow Jones Industrial Average sono progressi dello 0,1%, mentre i contratti sull'S&P 500 sono passati marginalmente in territorio positivo. L'indice ampio S&P 500 rimane entro l'1% dal proprio massimo storico, secondo la copertura di mercato di CNBC.
I rendimenti obbligazionari salgono a livelli visti l'ultima volta decenni fa
I mercati a reddito fisso hanno catturato l'attenzione degli investitori per tutta la settimana di negoziazione, con le scze lunghe in testa ai movimenti. Il rendimento del decennale dei Treasury ha toccato il 5,31% alla chiusura di lunedì, il livello finale più alto in 24 anni. Il rendimento del trentennale è salito al 5,66%, soglia superata l'ultima volta nel 2002. I rendimenti dei Treasury a lunga scadenza fungono da tassi di riferimento per i costi di finanziamento dell'intera economia — dai mutui al debito societario — ed è per questo che movimenti di questa entità attirano l'attenzione ben oltre i mercati obbligazionari.
La testata di commento di mercato Coin Bureau ha segnalato l'ampiezza del movimento lungo la curva dei Treasury statunitensi in un post su X pubblicato il 5 ottobre:
ALERT: The US bond market is flashing a WARNING markets can't ignore. The 20-year Treasury yield just hit 5.735%, while the 30-year climbed to nearly 5.7%, both at their highest levels in roughly 24 years. The 10-year also touched 5.34%, another 24-year high. Long-term… pic.twitter.com/Rse09TfCJ0
— Coin Bureau (@coinbureau) October 5, 2026
La risalita dei rendimenti ha indotto prudenza tra alcuni operatori di mercato, anche se i benchmark azionari mantengono la propria traiettoria rialzista dopo la sessione record di lunedì.
In una comunicazione ai clienti, Lisa Shalett, chief investment officer di Morgan Stanley Wealth Management, ha analizzato la recente turbolenza del mercato obbligazionario. Ha individuato i possibili cambiamenti nei quadri di politica della Federal Reserve, la robusta espansione economica e i prezzi elevati del greggio come fattori chiave. Shalett ha inoltre evidenziato le tensioni geopolitiche in Medio Oriente come fonte persistente di instabilità di mercato, pur sottolineando che gli attuali livelli di volatilità restano ben al di sotto dell'intensità osservata durante il ribasso del mercato ribassista del 2022.
Il settore dell'intelligenza artificiale traina la forza di lunedì
I titoli legati allo sviluppo dell'intelligenza artificiale hanno registrato solidi guadagni per tutta la sessione di lunedì. Le azioni SpaceX sono salite di oltre il 7%, mentre Nvidia (NVDA) e Tesla hanno registrato ciascuna aumenti superiori al 2%. Anche Meta Platforms e Microsoft sono avanzate, con ciascuna società in crescita di più dell'1%.
La diffusione della forza è seguita agli impressionanti risultati trimestrali annunciati dal partner manifatturiero taiwanese Foxconn, nome commerciale di Hon Hai Precision Industry Co. In qualità di uno dei maggiori produttori mondiali di elettronica in conto terzi, Hon Hai è ampiamente seguita come indicatore della domanda globale di hardware tecnologico, e i suoi risultati hanno sottolineato l'appet sostenuto a livello mondiale per hardware e infrastrutture legate all'AI. La capitalizzazione di mercato totale di Nvidia si avvicina ormai alla soglia dei 6.000 miliardi di dollari.
La sessione di lunedì ha visto il Nasdaq Composite salire di circa l'1% stabilendo un nuovo record di chiusura. Il Dow Jones Industrial Average è aumentato di circa 90 punti, con un guadagno dello 0,2%, mentre l'S&P 500 è avanzato dello 0,7%.
Mercati asiatici, petrolio e calendario in arrivo
I mercati asiatici hanno mostrato risultati contrastanti martedì. L'indice Nikkei 225 del Giappone è salito dello 0,29%, mentre il Kospi della Corea del Sud è sceso dello 0,23% e l'S&P/ASX 200 australiano è salito dello 0,53%. L'indice Hang Seng di Hong Kong è avanzato dello 0,95%. Le borse della Cina continentale sono rimaste chiuse per le festività della Golden Week.
Il greggio Brent è sceso dell'1,9% lunedì, chiudendo a 100,32 dollari al barile, mentre il West Texas Intermediate è diminuito di circa l'1,8%, chiudendo a 89,43 dollari al barile. I futures energetici hanno mostrato lievi guadagni nelle negoziazioni di martedì mattina. Il gasolio, ampiamente utilizzato nel trasporto merci, trasferisce direttamente le proprie variazioni di prezzo nei costi di trasporto e logistica — un canale che spiega i maggiori costi del gasolio registrati nella sessione.
Il calendario dei bilanci di martedì prevede i report trimestrali di Constellation Brands, produttore di bevande alcoliche, e di Lamb Weston Holdings, fornitore di prodotti a base di patate surgelate, mentre il calendario dei dati macroeconomici mostra attività limitata per la giornata. Gli operatori di mercato attendono la pubblicazione mercoledì dei verbali della Federal Reserve sulla riunione di politica monetaria di settembre. Il documento potrebbe offrire ulteriori indicazioni sulle recenti deliberazioni della banca centrale in materia di tassi d'interesse, e arriverà con i benchmark azionari vicino ai massimi storici e i rendimenti dei Treasury a lungo termine su picchi di diversi decenni — lo stesso mix che ha mantenuto alcuni investitori cauti questa settimana.
Questo articolo è apparso per la prima volta su Blockonomi.

