Come stablecoin e intelligenza artificiale potrebbero ridefinire i pagamenti globali entro il 2030
Punti chiave
- •I relatori hanno affermato che credenziali d'identità riutilizzabili potrebbero consentire agli utenti di verificarsi una sola volta entro il 2030, sostituendo le ripetitive verifiche KYC attualmente richieste tra portafogli e piattaforme bancarie.
- •Mastercard persegue una visione di “rete di reti”, con la sua piattaforma Mastercard Move che integra funzionalità basate su stablecoin per consentire a emittenti e acquirer di regolare obblighi al di fuori degli orari bancari convenzionali.
- •Gli esperti non si aspettavano un rapido allontanamento dalle stablecoin denominate in dollari statunitensi entro il 2030, poiché restrizioni normative e la profonda liquidità del dollaro limitano l'espansione dei token in valute alternative.
- •Il panel ha sostenuto che l'interoperabilità deve estendersi oltre il collegamento tra blockchain, fino a connettere l'infrastruttura degli asset digitali con banche e reti di pagamento, altrimenti il regolamento su blockchain rischia di restare una pista parallela per le imprese crypto-native.
- •I pagamenti autonomi basati su AI sollevano questioni irrisolte su autorizzazione, frode e responsabilità, che iniziative come Agent Pay for Machines (AP4M) mirano ad affrontare tramite intento verificabile e ricevute on-chain verificabili crittograficamente.
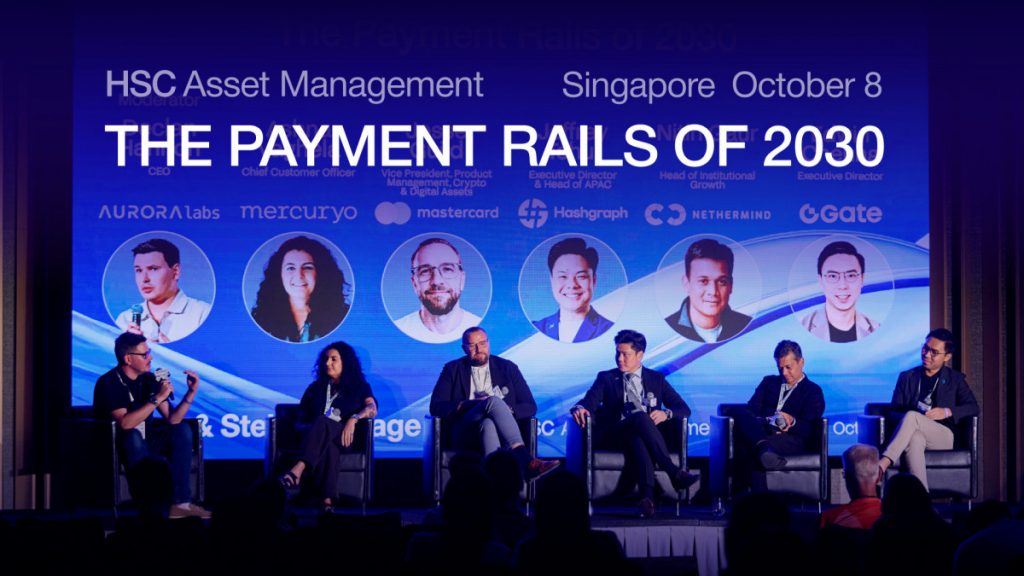
Il futuro dei pagamenti globali dipenderà meno dalla costruzione di infrastrutture finanziarie completamente nuove che dal far sì che i sistemi esistenti collaborino in modo fluido. Questo è stato uno dei temi centrali di “The Payment Rails of 2030”, una discussione tra esperti tenutasi presso HSC Asset Management a Singapore l'8 ottobre 2026, in cui leader del settore hanno esaminato come stablecoin, infrastrutture blockchain, quadri normativi e intelligenza artificiale potrebbero ridefinire il movimento del denaro nei prossimi quattro anni.
Moderata da Declan Hannon di Aurora Labs, la discussione ha riunito Ashna Vaghela di Mercuryo, Jesse Guild di Mastercard, Jeffrey Tchui di Hashgraph, Nitin Gaur di Nethermind ed Edwin Cheung di Gate.
Il panel ha esplorato come potrebbero apparire i pagamenti nel 2030 se le stablecoin dovessero muovere denaro giorno e notte, le reti blockchain connettere transazioni oltre confine e gli agenti AI iniziare a effettuare pagamenti per conto degli utenti. La discussione si è concentrata sulle tecnologie e sulle sfide che potrebbero influenzare il futuro della finanza globale. Le stablecoin—token basati su blockchain progettati per mantenere un valore stabile rispetto a una valuta di riferimento, in genere il dollaro statunitense—sono al centro di questo dibattito perché combinano il funzionamento continuo delle reti blockchain con un'unità di conto che le imprese tradizionali già comprendono.
Semplificare i pagamenti parte da identità ed esperienza utente
Una delle prime questioni sollevate è stata la ripetuta necessità di verifica dell'identità. Le procedure di identificazione del cliente (KYC) restano inutilmente ripetitive tra portafogli, servizi bancari e altre piattaforme. Questaetizione esiste soprattutto perché le istituzioni sono generalmente tenute a verificare i clienti secondo criteri propri, anziché basarsi su verifiche effettuate altrove, cosicché gli stessi dati personali vengono raccolti ancora e ancora. Ogni verifica ridondante aggiunge attrito all'onboarding per gli utenti e costi di conformità per i fornitori, ed è per questo che le credenziali riutilizzabili sono diventato un obiettivo ricorrente nella progettazione dei pagamenti.
Entro il 2030, gli utenti potrebbero poter verificare la propria identità una sola volta e riutilizzare tali credenziali su più servizi. Lo stato attuale del KYC è stato paragonato ai fax: un processo che potrebbe diventare, col tempo, una caratteristica obsoleta dei servizi finanziari.
La sfida va oltre la verifica dell'identità. La gestione di valute fiat, stablecoin e criptovalute rimane frammentata tra applicazioni separate. Gli utenti potrebbero dover passare da un conto bancario a un exchange e a un wallet cripto semplicemente per comprendere la propria situazione finanziaria o decidere come effettuare un pagamento.
Sono in corso iniziative per creare un'esperienza più unificata che riunisca conti di pagamento fiat multivaluta e stablecoin. L'obiettivo a lungo termine è collegare le reti di pagamento tradizionali ai sistemi basati su blockchain, consentendo agli utenti di spostare denaro attraverso canali diversi senza dover comprendere l'infrastruttura che opera dietro ogni transazione.
Un esempio pratico dell'Asia Sudorientale ha illustrato le difficoltà di dividere il conto di una cena tra persone che utilizzano diverse applicazioni di pagamento, conti bancari e asset digitali. Anche quando tutti sono disposti a pagare, completare la transazione può richiedere più applicazioni, verifiche d'identità e procedure di sicurezza.
I relatori hanno concordato sul fatto che questi ostacoli non sono necessariamente limiti tecnologici. In molti casi, riflettono la frammentazione di sistemi sviluppatisi in modo indipendente.
Le stablecoin potrebbero estendere i pagamenti oltre gli orari bancari
La disponibilità dell'infrastruttura di pagamento giorno e notte è stata un altro tema importante. I sistemi bancari tradizionali operano spesso secondo orari lavorativi, calendari di regolamento e vincoli regionali. Le reti blockchain, al contrario, possono elaborare transazioni ininterrottamente. La differenza è più evidente nei pagamenti transfrontalieri, dove i bonifici instradati attraverso più banche devono attendere i tempi di chiusura di ogni passaggio e possono restare fermi nei fine settimana e nei giorni festivi.
Mastercard immagina una “rete di reti” che colleghi l'infrastrura di pagamento fiat alle rotaie blockchain. Nell'ambito di questa visione, la piattaforma di pagamenti transfrontalieri dell'azienda, Mastercard Move, integra funzionalità di pagamento basate su stablecoin per ampliare il movimento globale del denaro.
La possibilità di regolare transazioni in stablecoin potrebbe offrire vantaggi pratici alle istituzioni finanziarie. Poiché le reti blockchain operano ininterrottamente, emittenti e acquirer potrebbero regolare determinati obblighi al di fuori degli orari bancari convenzionali, migliorando potenzialmente la gestione del capitale circolante e riducendo i ritardi.
Tuttavia, il panel ha sottolineato che un regolamento più rapido da solo non garantirà un'adozione diffusa. Le imprese hanno bisogno anche di processi di conformità chiari, costi di conversione prevedibili, velocità di transazione affidabili e assistenza quando qualcosa va storto.
Questi requisiti sono essenziali per portare i pagamenti in stablecoin nelle operazioni aziendali tradizionali. Le aziende devono avere la certezza che le loro transazioni rispettino i requisiti normativi, che i costi di conversione siano economicamente sensati e che qualcuno possa risolvere i problemi quando si presentano. L'adozione dipenderà dall'affidabilità dell'intera esperienza di pagamento, non solo dalla velocità della tecnologia sottostante. Un segnale da osservare tra oggi e il 2030 è se il regolamento in stablecoin diventi una prassi consolidata nelle operazioni di emittenti e acquirer, anziché una capacità occasionale.
Il dollaro statunitense resterà probabilmente dominante nei pagamenti in stablecoin
Nonostante il crescente interesse per valute alternative e regolamenti basati su blockchain, gli esperti non si aspettavano un rapido allontanamento dalle stablecoin denominate in dollari statunitensi entro il 2030. Le restrizioni normative e le differenze tra i sistemi finanziari nazionali continueranno probabilmente a limitare l'espansione dell'attività in stablecoin non ancorate al dollaro USA. Questa previsione rispecchia il ruolo più ampio del dollaro nella fatturazione del commercio globale e nelle riserve, dove la profonda liquidità offre ai token ancorati al dollaro un vantaggio che le valute alternative devono ancora eguagliare.
Valute locali e accordi di pagamento regionali potrebbero affermarsi in specifici casi d'uso, ma un cambiamento sostanziale della valuta di regolamento dominante richiederebbe probabilmente sviluppi normativi significativi.
Opportunità potenziali esistono nel finanziamento del commercio, nelle materie prime e nel movimento di asset reali tokenizzati. La spedizione marittima offre un pertinente: il carico può rappresentare un valore considerevole, mentre i ritardi nel saldare le fatture possono impedire che le merci proseguano. Un regolamento basato su blockchain potrebbe contribuire ad affrontare questi colli di bottiglia consentendo al denaro di muoversi più continuamente insieme alle transazioni commerciali.
I modelli di adozione regionale possono differire. L'attività in stablecoin in mercati come Hong Kong e Singapore non si traduce necessariamente in un uso quotidiano diffuso tra la popolazione generale. I mercati dell'Asia Sudorientale, tra cui Thailandia e Filippine, mostrano crescita nell'attività in stablecoin legata ai pagamenti.
Questo evidenzia una distinzione importante: volumi di transazione elevati non indicano automaticamente un'adozione di massa. Chiarezza normativa, abitudini di pagamento locali e applicazioni pratiche quotidiane influenzeranno tutte se le stablecoin diventeranno una componente abituale della finanza di consumatori e imprese.
L'infrastruttura blockchain si orienta verso l'interoperabilità
La discussione ha anche esaminato se la proliferazione delle reti blockchain finirà per lasciare il posto a un'infrastruttura finanziaria più unificata.
Non è necessario che ogni blockchain serva allo stesso scopo. Alcune reti potrebbero specializzarsi nell'elaborazione delle transazioni, altre nell'infrastruttura di regolamento. Liquidità e attività in stablecoin sono già concentrate in un numero limitato di reti principali, insieme ai sistemi Layer 2 e alle blockchain istituzionali emergenti.
Più che aspettarsi una singola blockchain dominante in ogni caso d'uso, l'esito probabile è un ecosistema in cui più reti coesistono e svolgono funzioni diverse.
La sfida più significativa è integrare il regolamento basato su blockchain con il sistema finanziario esistente. La finanza tradizionale separa i meccanismi di trasmissione dei pagamenti dall'infrastruttura bancaria che registra e contabilizza i movimenti di denaro. Le stablecoin e i sistemi blockchain combinano alcune di queste funzioni, creando nuove opportunità ma anche introducendo sfide tecniche e operative.
L'interoperabilità deve quindi estendersi oltre la connessione tra blockchain. Deve anche collegare l'infrastruttura degli asset digitali a banche, reti di pagamento e processi finanziari consolidati. Senza quel ponte, il regolamento su blockchain rischia di restare una pista parallela usata principalmente da imprese crypto-native, anziché entrare a far parte dei pagamenti aziendali quotidiani.
Per gli utenti, l'obiettivo è semplice: i pagamenti dovrebbero funzionare senza richiedere loro di capire quale blockchain, wallet o meccanismo di regolamento sia coinvolto. Realizzare questo risultato richiederà coordinamento tra reti, pool di liquidità e fornitori di servizi.
Gli agenti AI introducono nuove domande su pagamenti e responsabilità
Quando la conversazione si è spostata sull'intelligenza artificiale, il panel ha esplorato come gli agenti autonomi potrebbero cambi il modo in cui persone e imprese avviano transazioni.
Gli agenti AI potrebbero un giorno essere in grado di scoprire prodotti, confrontare prezzi, acquistare servizi ed eseguire pagamenti per conto degli utenti. Le infrastrutture blockchain e le stablecoin potrebbero supportare queste attività consentendo transazioni automatizzate e programmabili.
Tuttavia, i pagamenti autonomi introducono nuove domande su autorizzazione, identità, frode e responsabilità. È possibile distinguere tra commercio agentico, pagamenti agentici e finanza agentica. Mentre il commercio e i pagamenti guidati dall'AI stanno già emergendo, le attività finanziarie più complesse che coinvolgono azioni e mercati dei capitali affrontano sfide aggiuntive.
Le piattaforme commerciali esistenti non sono state necessariamente progettate per agenti software autonomi, e la responsabilità deve essere chiaramente stabilita quando un agente prende una decisione errata o non autorizzata. Si tratta di un divario noto: la fiducia dei consumatori nelle prime forme di commercio online si è sviluppata solo dopo la maturazione della protezione dell'acquirente, della verifica dei venditori e dei processi di disputa.
Un'iniziativa volta ad affrontare queste questioni è Agent Pay for Machines (AP4M). Una delle sue componenti, l'intento verificabile, è progettata per aiutare a stabilire cosa un utente abbia incaricato un agente di fare e se la transazione risultante corrispondesse a quell'istruzione.
Ad esempio, un utente potrebbe autorizzare un agente ad effettuare automaticamente acquisti sotto un importo prestabilito, richiedendo un'approvazione aggiuntiva per le transazioni più grandi. Ricevute on-chain verificabili crittograficamente potrebbero anche fornire prova dell'istruzione originale e dell'azione risultante. Tali tutele potrebbero contribuire a stabilire la responsabilità man mano che i pagamenti automatizzati diventano più comuni.
Ciononostante, i consumatori potrebbero continuare a preferire metodi di pagamento tradizionali per acquisti di valore più elevato o più personali, come voli e prenotazioni alberghiere, dove le protezioni consolidate e i meccanismi di chargeback restano importanti. Alcune piattaforme hanno già introdotto wallet per agenti e funzionalità di trading agentico, anche se un'adozione più ampia dipenderà dai miglioramenti nell'infrastruttura e nelle funzionalità dei prodotti.
Normativa, privacy e cybersecurity restano sfide critiche
Nella discussione conclusiva del panel, i partecipanti hanno identificato diversi ostacoli che potrebbero rallentare il progresso verso i sistemi di pagamento previsti per il 2030.
La frammentazione normativa tra regioni, con giurisdizioni diverse che adottano approcci diversi a pagamenti e asset digitali, rappresenta un ostacolo significativo. Sebbene i quadri normativi stiano evolvendo, il loro sviluppo potrebbe non tenere il passo con il cambiamento tecnologico.
La privacy è un'altra considerazione cruciale, in particolare mentre le aziende cercano di rendere la verifica dell'identità più riutilizzabile e i sistemi di pagamento più interconnessi.
La cybersecurity è altrettanto importante. La crescente automazione delle transazioni finanziarie solleva domande su come monitorare l'attività, prevenire gli attacchi e rispondere quando qualcosa va storto. Un regolamento più rapido può portare efficienza, ma accresce anche l'importanza di controlli efficaci e meccanismi di risposta agli incidenti.
Agenti AI che operano senza tutele adeguate potrebbero creare seri rischi di conformità, in particolare se interagiscono con entità sanzionate o conducono transazioni proibite. Senza controlli appropriati, tali incidenti potrebbero minare la fiducia e invitare l'intervento normativo.
L'interoperabilità deve migliorare l'esperienza utente complessiva, anziché semplicemente rendere più rapide le singole transazioni. Le interazioni senza gas e senza bridge tra blockchain e pool di liquidità potrebbero contribuire a rimuovere l'attrito, ma la sola connettività tecnica non risolverà ogni problema. La rapidità con cui le principali giurisdizioni allineeranno i loro approcci all'emissione di stablecoin, all'autorizzazione degli agenti e alla privacy dei dati contribuirà in larga misura a determinare quali parti della visione per il 2030 arriveranno per prime.
Dall'infrastruttura di pagamento a un'esperienza finanziaria fluida
La discussione del panel ha indicato un futuro in cui le reti di pagamento tradizionali, le stablecoin, le infrastrutture blockchain e le applicazioni basate sull'AI opereranno sempre più insieme.
La transizione non sarà definita da una singola tecnologia che sostituisce il sistema finanziario esistente. Il progresso dipenderà invece dall'integrazione di sistemi diversi, dalla semplificazione della verifica dell'identità, dal miglioramento del regolamento transfrontaliero e dalla definizione di regole chiare per le transazioni automatizzate.
Entro il 2030, gli utenti potrebbero aspettarsi di passare da valute fiat ad asset digitali senza cambiare applicazione o navigare tra reti diverse. Le imprese potrebbero poter regolare i pagamenti al di fuori degli orari bancari, mentre gli agenti AI potrebbero gestire le transazioni di routine entro limiti di autorizzazione chiaramente definiti.
Realizzare questa visione richiederà più della sola innovazione tecnologica. Il coordinamento normativo, le tutele della privacy, la cybersecurity e un'assistenza clienti affidabile rimarranno essenziali per costruire fiducia.
Il messaggio centrale del panel è stato che il futuro dei pagamenti non riguarda semplicemente il muovere denaro più velocemente. Riguarda rendere il movimento del denaro più accessibile, interoperabile e intuitivo in un sistema finanziario globale sempre più connesso.
Fonte: Metaverse Post

