Il mercato rialzista dell'S&P 500 compie quattro anni: come il rally attuale si confronta con i cicli passati
Punti chiave
- •Dal minimo di ottobre 2022, l'S&P 500 è più che raddoppiato, con stime di price return vicino al 117% e un total return del 131% includendo i dividendi, pari al 23,3% annuo.
- •Il rally figura come il terzo miglior inizio a quattro anni tra i bull market degli ultimi sette decenni e l'ottavo più lungo dalla Seconda guerra mondiale, anche se gli analisti notano che, storicamente, l'età da sola non ha mai chiuso un mercato rialzista.
- •La concentrazione si è intensificata, con i primi 10 titoli che rappresentano circa il 40% dell'indice e un paniere di 42 titoli AI che ha generato il 67% del price return dall'inizio del 2024, mentre l'84% dei componenti dell'indice scambia almeno il 10% sotto i massimi storici.
- •Gli utili dell'S&P 500 dovrebbero crescere di oltre il 35% quest'anno, sostenuti dalla spesa per data center, e il valore di mercato di Nvidia è salito a 5.800 miliardi di dollari da 286 miliardi nel periodo.
- •L'aumento dei rendimenti dei Treasury, con il decennale intorno al 5,2% sui massimi di 24 anni, è considerato il principale ostacolo, e gli strateghi affermano che una più ampia partecipazione al mercato dipenderà probabilmente dallo sbollire della volatilità obbligazionaria.
Il mercato rialzista dell'S&P 500 ha compiuto quattro anni il 12 ottobre 2026, contando dal minimo di chiusura del 12 ottobre 2022. L'anniversario offre l'occasione di confrontare l'attuale fase con i cicli precedenti — rendimenti, durata, concentrazione e ampiezza, insieme ai rischi monitorati dagli analisti.
Questo report si basa su articoli di Reuters, Inc., Seeking Alpha, MarketWatch, CoinDesk e altri editori. Poiché alcune fonti misurano il price return mentre altre il total return, e poiché le date di misurazione differiscono leggermente, i dati variano tra le pubblicazioni. Dove la differenza è rilevante, viene segnalata.
A quattro anni: i numeri principali
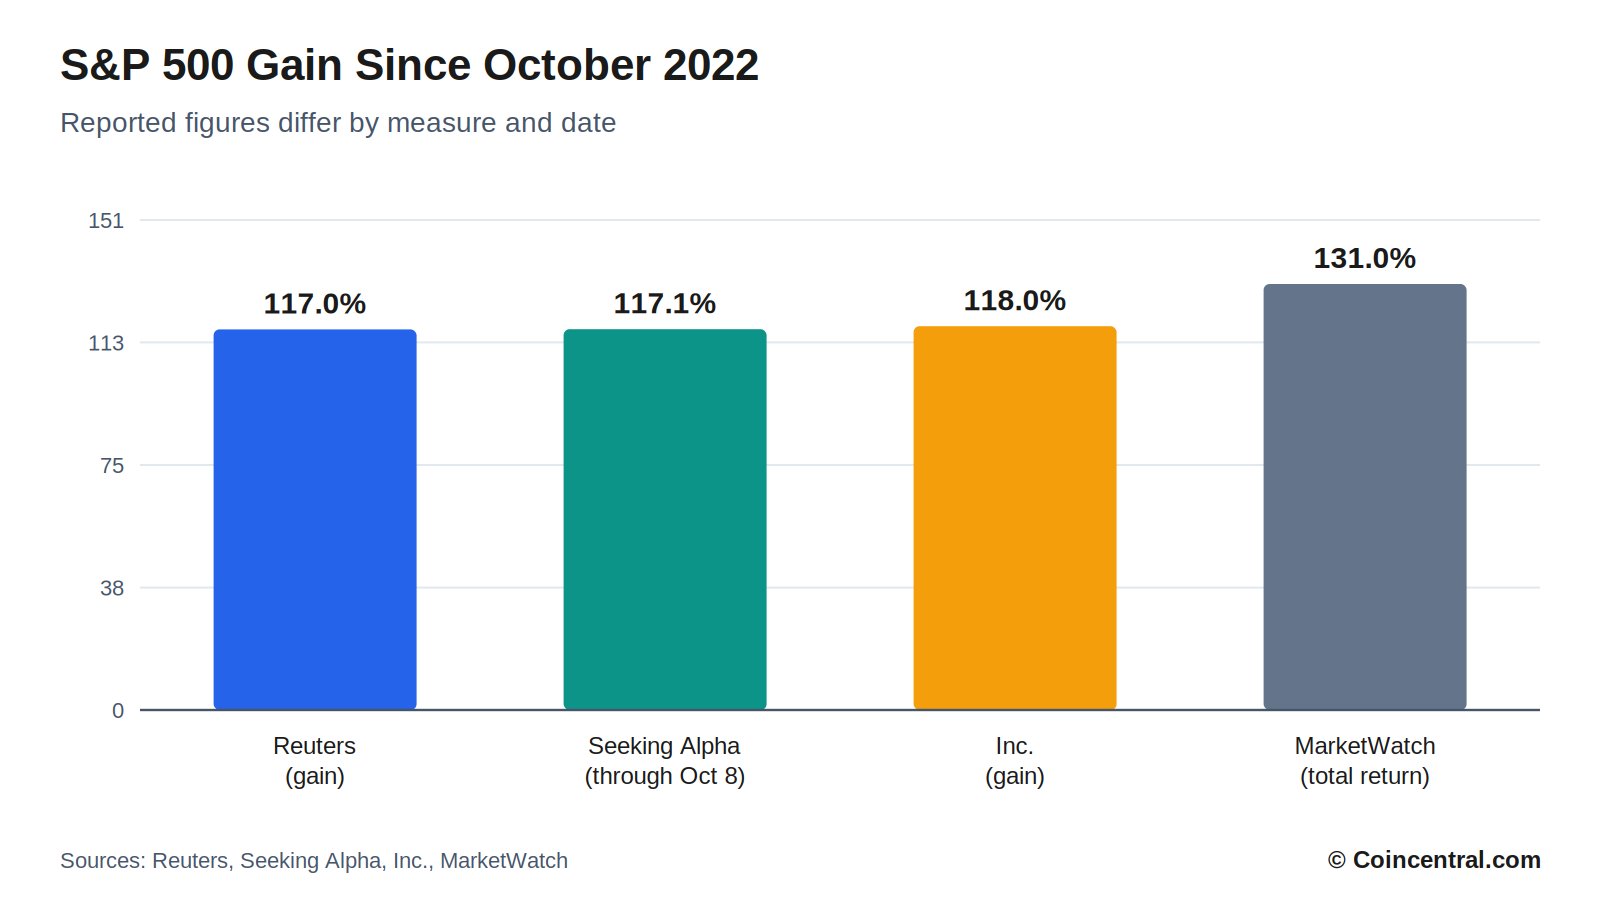
L'S&P 500 scambia vicino ai massimi storici e più che raddoppiato dal minimo di chiusura del 12 ottobre 2022. Reuters indica un guadagno del 117%. Inc. lo colloca al 118%, mentre Seeking Alpha, citando dati di Roth Capital Partners all'8 ottobre, mostra il 117,1%. MarketWatch riporta una cifra più alta: 131% — un total return cumulativo che include i dividendi, pari al 23,3% annuo, che secondo MarketWatch è quasi il triplo della media storica del mercato.
Le differenze derivano dalla misura utilizzata e dalla data scelta. Il price return conta solo la variazione dell'indice, mentre il total return aggiunge i dividendi. Tutte le fonti concordano sul punto centrale: l'indice più che raddoppiato.
Secondo una definizione comune, un mercato rialzista è un guadagno di almeno il 20% che segue un calo di almeno il 20% da un massimo. Reuters nota che gli esperti divergono sulla definizione esatta. L'attuale fase è iniziata circa un mese prima del lancio di ChatGPT.
Secondo Inc., l'indice si trova entro l'1% dal suo massimo a 52 settimane ed è salito poco più del 17% dal suo terzo compleanno, un anno fa. I rendimenti a quattro anni si misurano dal minimo di un mercato ribassista, e Reuters sottolinea che il minimo del 2022 è arrivato durante un intenso ciclo di rialzi dei tassi. Partire da quel punto depressivo amplia l'entità del guadagno riportato.
Come il rally si confronta con i mercati rialzisti passati
Ryan Detrick, chief market strategist di Carson Group, colloca l'attuale guadagno come il terzo miglior inizio per un mercato rialzista al quarto compleanno. Altri sette bull market hanno raggiunto quell'età negli ultimi sette decenni, e solo due sono partiti con un guadagno maggiore.
Reuters citando ancora Detrick, indica che si tratta dell'ottavo bull market più lungo dalla Seconda guerra mondiale e del sesto migliore in termini di performance nel periodo, al 117%. Reuters descrive la fase come mezza età.
I dati dei cicli completi forniscono ulteriore contesto. Inc. riferisce che i bull market hanno conseguito un guadagno medio del 192% dal 1950, con la corsa 1987-2000 che è salita del 582% e quella 2009-2020 del 401%. Si tratta di totali di cicli completati; il rally attuale è ancora in corso, quindi la cifra finale non è nota.
Seeking Alpha ha considerato solo i cicli più lunghi. Il loro guadagno cumulativo mediano è stato del 177,2% e la media del 253,3%. Tali cifre comprendono l'intera durata di ciascuna fase, non solo i primi quattro anni. Inc. fa notare che le corse 1987-2000 e 2009-2020 sono durate ben più di quattro anni, ecco perché i loro totali sono così elevati — il confronto è tra un guadagno a quattro anni e cicli completi.
Cosa accadde nel quinto anno dei bull market precedenti
Seeking Alpha ha contato sei precedenti bull market dell'S&P 500 durati almeno quattro anni. Cinque hanno continuato a salire nel quinto anno, con un rendimento medio del quinto anno del 13,5% e guadagni tra il 6,8% e il 36,6%. L'unica eccezione, una fase iniziata nell'ottobre 1957, è scesa del 19,2% nel quinto anno prima di concludersi. Inc. ne conta sette che hanno raggiunto il quarto compleanno, quindi i totali variano in base al set di dati.
Tra i cicli più lunghi, la durata mediana è stata di 5,7 anni e la media di 7,3 anni. Il rendimento mediano attraverso il quarto anno è stato del 72,2% e la media dell'89,1% — l'attuale 117,1% supera entrambi.
Detrick ha detto che l'ultima volta che un bull market ha superato il terzo compleanno senza arrivare al quinto fu nei primi anni Sessanta. Negli ultimi 50 anni, ha aggiunto, i rialzi arrivati a quel punto hanno raggiunto almeno il quinto compleanno, e la durata finale media è stata di otto anni.
Roth Capital Partners, la fonte dei dati, aggiunge un avvertimento: gli esiti sono stati variabili e i pattern passati non garantiscono risultati futuri. L'eccezione del 1957 ricorda che i pattern iniziali non determinano l'esito. Cinque dei sei cicli più lunghi sono saliti nel quinto anno, un tasso dell'83%, ma il campione è così piccolo che gli analisti lo considerano una guida più che una regola.
L'età chiude un mercato rialzista?
Ned Davis Research traccia 38 bull market dal 1900. Di questi, 33 sono stati più brevi dell'attuale, e la durata media è di 25 mesi, con una mediana di 22. Questi numeri portano alcuni investitori a temere che il rally sia vecchio.
Mark Hulbert di MarketWatch definisce ciò un trucco statistico, paragonandolo a sostenere che il giorno causi la notte perché la notte segue il giorno. Mark Hackett, chief market strategist di Nationwide, ha fatto un'osservazione simile a Reuters: i bull market non muoiono di vecchiaia, ma di malattia. Quattro anni, ha aggiunto, non sono preoccupanti per un mercato rialzista.
Cosa li chiude allora? Hulbert elenca recessioni, esuberanza degli investitori e shock esterni come guerre o pandemie. Tredici dei 22 mercati ribassisti dal 1950 sono stati accompagnati da una recessione.
Alcuni investitori fanno partire l'attuale bull market dal minimo di marzo 2009, il che lo renderebbe vecchio di 17,5 anni. Hulbert dice che secondo questa teoria i mercati ribassisti successivi non conterebbero. Ciononostante, altri periodi di 17,5 anni nella storia americana hanno prodotto rendimenti migliori. Anche la questione dell'età dipende da come si definisce un bull market: Reuters nota che glierti divergono, e una data di inizio o una soglia diverse cambiano il numero dei cicli e la loro durata.
Il mercato è salito troppo in quattro anni?
Una seconda preoccupazione riguarda l'ampiezza più che l'età — il timore che un mercato salito troppo sia incline a una caduta. Il total return a quattro anni del 131%, pari al 23,3% annuo, è la cifra alla base di questa preoccupazione.
Edward McQuarrie, professore emerito della Santa Clara University, e William Bernstein, fondatore di EfficientFrontier.com, hanno messo alla prova l'idea. Hanno misurato il total return trailing a quattro anni del mercato per ogni mese dalla fine del Settecento, trovando molti casi in cui il rendimento era superiore a quello attuale. A loro dire, accade continuamente; hanno scritto: "No biggie. Not even close." Sono giunti alla stessa conclusione per il periodo di 17,5 anni dal 2009.
Anche il ritmo si è raffreddato. L'indice è salito poco più del 17% nell'ultimo anno, secondo Inc., sotto il 23,3% di total return medio annuo dell'intera corsa. Inc. riferisce inoltre che le valutazioni forward sono scese, rendendo molti popolari titoli AI più economici di un anno fa. Reuters afferma che gli utili dell'S&P 500 dovrebbero crescere di oltre il 35% quest'anno.
Il punto di Hulbert è che l'entità di un guadagno dice poco su ciò che verrà. Il ritmo a quattro anni è alto rispetto alla media del mercato, ma non rispetto a tutta la storia — un set di dati di rilevazioni mensili che risale alla fine del Settecento.
Concentrazione di mercato: poche aziende pesano di più
Il rally è stato guidato da un piccolo gruppo di grandi aziende. J.P. Morgan Asset Management indica che i primi 10 titoli rappresentano ora circa il 40% dell'S&P 500, rispetto a circa il 28% nell'ottobre 2022. Apple, Microsoft e Nvidia insieme contano per circa il 22% del valore di mercato dell'indice, rispetto a circa il 14% alla fine del 2022.
Il gruppo un tempo noto come Magnificent Seven ha generato la maggior parte dei guadagni, e il mercato ora sembra restringersi ulteriormente. Reuters riferisce che solo due degli 11 settori dell'S&P 500 hanno battuto l'indice: technology e communication services, quest'ultimo comprendente Alphabet e Meta Platforms. Tredici aziende americane hanno ora capitalizzazioni di almeno 1.000 miliardi di dollari, e tutte tranne due sono nel tech o hanno una forte esposizione AI.
Angelo Kourkafas, senior global investment strategist di Edward Jones, ha detto che la concentrazione riflette utili solidi ma aggiunge anche rischio. Se il tema dominante perdesse favore, i portafogli potrebbero sentirne gli effetti più del solito. Altri produttori di chip e titoli della memoria hanno registrato forti guadagni, concentrando ancora più attenzione su una breve lista di società.
Un peso maggiore significa un effetto maggiore sull'indice quando quei titoli si muovono, e funziona in entrambe le direzioni. L'indice ha beneficiato dei guadagni dei suoi componenti più grandi, e sentirebbe anche maggiormente le loro perdite.
Ampiezza di mercato: pochi titoli guidano i guadagni
The Kobeissi Letter, una newsletter di ricerca di mercato, ha analizzato chi ha prodotto i guadagni dell'indice. Dall'inizio del 2024, un paniere di 42 titoli AI ha generato il 67% del price return dell'S&P 500 — 22 punti percentuali del guadagno del 33% dell'indice. Gli altri 458 titoli hanno aggiunto 11 punti percentuali. Nella stessa analisi, l'84% delle società dell'S&P 500 scambia almeno il 10% sotto i massimi storici, lasciando la maggior parte dei componenti dell'indice in territorio di correzione mentre l'indice stesso è ai massimi.
Ned Davis Research afferma che l'ampiezza del mercato è ai minimi storici in un momento in cui l'indice è al record. L'ampiezza misura la quota di titoli in rialzo rispetto a quelli in ribasso. La società dice che storicamente, una volta che l'ampiezza si è distaccata dalla performance dell'indice, l'S&P 500 ha fatto massimo entro pochi mesi.
Morgan Stanley collega la weak breadth ai tassi. L'ampiezza è peggiorata dopo l'hawkish simposio di Jackson Hole della Fed, quando le attese sui tassi sono salite. Il Chief Investment Officer Mike Wilson ha scritto che se la volatilità obbligazionaria si affielesse presto, l'ampiezza sarebbe probabilmente in grado di recuperare l'indice. Wilson ha anche detto che la domanda chiave è se lo stress obbligazionario si riversi nella volatilità azionaria; finora quella volatilità è rimasta calma.
Ampiezza e concentrazione sono collegate. Quando pochi titoli fanno la maggior parte del lavoro, il titolo medio può restare indietro rispetto all'indice — il pattern descritto dalla cifra dell'84%.
Utili, spesa AI e guadagni aziendali
Reuters definisce la spesa AI il motore del rally. Gli utili dell'S&P 500 dovrebbero crescere di oltre il 35% quest'anno, aiutati dalla spesa per data center delle grandi società cloud. Oxford Economics stima che circa un terzo della recente crescita economica americana derivi dall'AI, una cifra che include l'investimento diretto nelle infrastrutture AI oltre a parte dell'effetto dei guadagni azionari che sostengono la spesa dei consumatori.
Nvidia mostra la scala del cambiamento. Il suo valore di mercato è salito a 5.800 miliardi di dollari da 286 miliardi il 12 ottobre 2022, diventando la più grande azienda al mondo. CoinDesk riferisce che le sue azioni sono salite di circa il 1.875%, mentre Meta è in rialzo di circa il 488%. Samsung prevede un utile operativo del terzo trimestre di circa 80 miliardi di dollari; se raggiungesse tale cifra, sarebbe il profitto trimestrale più alto mai registrato da un'azienda tech. CoinDesk cita anche dati FactSet che mostrano un numero record di società dell'S&P 500 che hanno emesso guidance positive per il terzo trimestre.
Non tutti vedono guadagni facili in vista. Anthony Saglimbene di Ameriprise ha detto che il denaro facile intorno all'AI è già stato fatto, e si aspetta maggiore pressione sulle società tech per dimostrare che la spesa si tradurrà in profitto. HSBC prende la posizione opposta: il suo team afferma che i tagli alle previsioni di flusso di cassa libero per i grandi fornitori cloud hanno iniziato a rallentare, con un miglioramento atteso entro il 2027.
Hackett di Nationwide ha detto che utili e investimenti in AI restano supporti potenti per i growth stock, anche se alti tassi a lungo termine, rischio inflazionistico legato all'energia e ampiezza ristretta lasciano meno margine per delusioni.
Tassi di interesse, recessioni e altri rischi
Reuters elenca la svolta della Fed verso i rialzi dei tassi e i rendimenti dei Treasury in crescita come i principali ostacoli. Il rendimento del Treasury decennale è intorno al 5,2% dopo aver toccato il livello più alto in 24 anni. Rendimenti più alti possono spostare denaro dalle azioni verso le obbligazioni. L'ultimo mercato ribassista, conclusosi con il minimo dell'ottobre 2022, è arrivato durante un intenso ciclo di rialzi dei tassi.
Reuters aggiunge che i mercati potrebbero essere volatili prima delle elezioni di metà mandato americane del prossimo mese. Hackett ha anche indicato il rischio di guerra e inflazione legata all'energia. Edward Jones resta sovrappesata sulle azioni, ma meno di prima; Kourkafas ha detto che la società crede ancora che il bull market non stia per finire, ma ha senso ridurre un po' di rischio.
Le recessioni restano la compagna più comune dei mercati ribassisti. Tredici dei 22 bear market dal 1950 ne hanno vista una, lasciandone nove senza. HSBC afferma che dati americani deboli potrebbero abbassare la curva dei rendimenti dei Treasury eere le valutazioni. Dopo il 2027, un mix Goldilocks di crescita solida, inflazione in calo e tassi più bassi potrebbe aiutare di nuovo tech e utili — sebbene HSBC aggiunga che un eventuale rally potrebbe restare concentrato.
Morgan Stanley e HSBC legano entrambe la prossima mossa alle obbligazioni. Secondo Wilson, rendimenti in calo aiuterebbero l'ampiezza a recuperare l'indice, e HSBC vede un percorso simile se i dati americani continuassero a risultare deboli. I fatti indicano un rally lungo e forte con supporti ristretti. Se l'ampiezza migliorerà dipenderà in gran parte dai tassi.
Fonti
- "There's a tough truth under the surface of the 4-year-old bull market in stocks" (Max Adams)
- "The S&P 500's Bull Market Just Turned 4. History Says the Next Year Is What Matters Most" (Inc., Phil Rosen)
- "The bull market celebrates its four-year birthday as markets continue to rise" (Seeking Alpha, Jason Capul)
- "AI-centered US stock bull market nears four-year anniversary" (Reuters, Lewis Krauskopf)
- "Investors worry the bull market is getting old. But history shows it can continue to age gracefully." (MarketWatch, Mark Hulbert)
- "U.S. stock bull market rises 131% over four years as structural risks emerge" (CoinDesk via 币界网)

