Pausa della Fed probabile dopo appena 29.000 nuovi posti di lavoro nel mese più debole dell'anno
Punti chiave
- •Le buste paga non agricole di settembre sono aumentate di appena 29.000 posti di lavoro, ben al di sotto del consenso di 89.000, segnando il ritmo di assunzioni mensile più debole dell'anno.
- •Il tasso di disoccupazione è salito al 4,2% dal 4,1%, e le cifre di luglio e agosto sono state rivise collettivamente al ribasso di 60.000 unità.
- •Lo strumento CME FedWatch mostrava la probabilità di un rialzo dei tassi della Fed a ottobre in calo a circa il 23%, sebbene la presidente della Fed di Dallas, Lorie Logan, abbia suggerito che i tassi debbano salire di almeno altri 50 punti base.
- •Il rendimento dei Treasury a 10 anni ha toccato il livello più alto dal 2002 e quello a 30 anni un livello visto l'ultima volta a maggio 2002, mentre il Brent è sceso del 4,4% nella settimana dopo l'impegno delle nazioni G7 a rilasciare fino a 100 milioni di barili dalle riserve strategiche.
- •Nike è scesa del 3,6% dopo aver deluso sulle attese di ricavi e aver annunciato ulteriori riduzioni del personale, mentre Tesla è salita del 4,7% con consegne del terzo trimestre di 486.532 veicoli, superiori alla stima di consenso di circa 462.000.
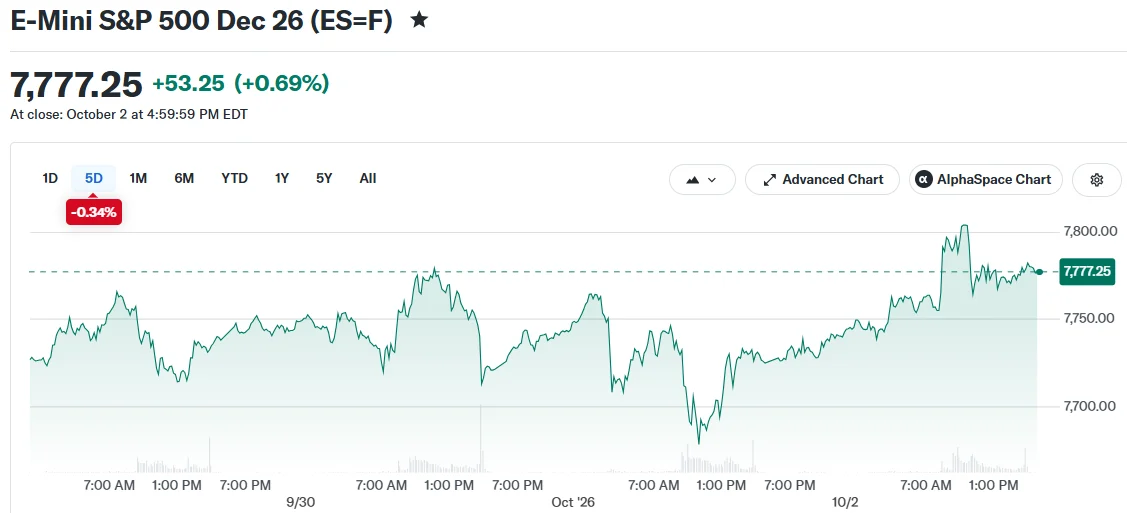
Wall Street ha chiuso la seduta di venerdì in territorio positivo, chiudendo una settimana volatile per le azioni, dopo che i dati sull'occupazione di settembre hanno mostrato una frenata delle assunzioni americane molto più marcata di quanto previsto dagli economisti. L'S&P 500 è avanzato dello 0,8%, mentre il Nasdaq Composite è salito dell'1,2% toccando brevemente un nuovo massimo intraday. Il Dow Jones Industrial Average ha guadagnato lo 0,5%. Nell'insieme della settimana, tuttavia, il Nasdaq è stato l'unico indice principale a chiudere in positivo. Per i mercati, i dati economici contano spesso quanto per le loro implicazioni di politica monetaria quanto per il loro contenuto, dato che il percorso atteso dei tassi di interesse si riflette direttamente sui costi di finanziamento e sulle valutazioni azionarie.
Il report sulle buste paga è stato il protagonista di una seduta caratterizzata anche da marcati movimenti in singoli titoli e materie prime. Nike è scesa del 3,6% dopo risultati trimestrali deludenti e previsioni prudenti, mentre Tesla è salita del 4,7% grazie a cifre di consegne superiori alle attese. I rendimenti dei Treasury a lunga scadenza hanno continuato la loro ascesa nel corso della settimana, con i titoli a 10 e 30 anni che hanno raggiunto livelli mai visti dai primi anni Duemila, e il petrolio greggio è retrocesso dopo l'impegno dei paesi del G7 a rilasciare riserve di emergenza per un totale di 100 milioni di barili.
I dati sull'occupazione deludono le attese
Il rialzo di venerdì è seguito alla pubblicazione delle deludenti statistiche sul mercato del lavoro di settembre. Secondo il Bureau of Labor Statistics statunitense, le aziende hanno aggiunto appena 29.000 posizioni non agricole nel corso del mese, ben al di sotto del consenso di 89.000 nuovi posti di lavoro. Il dato rappresenta il ritmo di assunzioni mensile più debole dell'anno e la creazione di posti di lavoroile più fiacca da gennaio. Il report mensile sulle buste paga è la fotografia ricorrente più completa delle assunzioni negli Stati Uniti e uno degli input chiave che la Federal Resort soppesa nella definizione della politica monetaria sotto il suo doppio mandato di piena occupazione e stabilità dei prezzi.
BREAKING: The US economy adds +29,000 jobs in September, well below expectations of +89,000. The unemployment rate rose to 4.2%, above expectations of 4.1%. August's job number was also revised down by -29,000 jobs. This marks the third weakest jobs report of 2026.
— The Kobeissi Letter (@KobeissiLetter) October 2, 2026
Le revisioni dei mesi precedenti dipingono un quadro ancora più fiacco. Le cifre di luglio e agosto sono state rivise collettivamente al ribasso di 60.000 posti di lavoro. Nel frattempo, il tasso di disoccupazione è salito al 4,2% dal 4,1% del mese precedente.
Anche la crescita delle retribuzioni ha rallentato. La paga media oraria è aumentata di uno modesto 0,1% su base mensile e del 3% su base annua, il più lento incremento annuale da maggio 2021.
Gli operatori di mercato hanno interpretato i fiacchi dati sull'occupazione come evidenza che la Federal Reserve potrebbe mantenere l'attuale orientamento di politica monetaria alla prossima riunione di ottobre. Lo strumento CME FedWatch mostrava la probabilità di un rialzo dei tassi a ottobre in calo a circa il 23%. Lo strumento ricava tali probabilità dal pricing dei futures sui fondi federali, i contratti attraverso i quali i trader si posizionano sul percorso dei tassi di interesse a breve termine.
Tuttavia, alcuni responsabili della Fed hanno indicato che potrebbe essere necessario un ulteriore inasprimento monetario per contrastare l'inflazione persistente. La presidente della Fed di Dallas, Lorie Logan, ha suggerito che i tassi potrebbero dover salire di almeno altri 50 punti base.
Il mercato dei Treasury diverge dalle attese sui tassi
Nonostante la diminuzione delle probabilità di rialzo dei tassi, il mercato obbligazionario ha continuato il suo rialzo dei rendimenti per tutta la settimana. I rendimenti dei Treasury a durata più lunga hanno prolungato la loro ascesa, con il titolo di riferimento a 10 anni che ha raggiunto il rendimento più alto dal 2002 e l'obbligazione a 30 anni che ha toccato un livello visto l'ultima volta a maggio 2002. I rendimenti dei Treasury a lungo termine fungono da tasso di riferimento per l'intero sistema finanziario, sottostando alla determinazione dei prezzi dei mutui e del finanziamento alle imprese, motivo per cui la loro salita a massimi di diversi decenni ha attirato attenzione ben oltre il mercato obbligazionario.
Gli osservatori di mercato hanno attribuito gli aumenti dei rendimenti a diverse forze convergenti. I fattori che hanno contribuito includono l'ampliamento del debito federale, consistenti prestiti alle imprese per finanziare investimenti in infrastrutture di intelligenza artificiale e persistenti preoccupazioni inflazionistiche.
I prezzi del petrolio hanno mostrato l'andamento opposto. Il Brent è sceso del 4,4% nel corso della settimana di cinque sedute, mentre il West Texas Intermediate ha perso il 3,2%. Il ripiegamento del mercato energetico è seguito all'annuncio delle nazioni del G7 di impegnarsi a mobilitare fino a 100 milioni di barili dalle riserve strategiche di petrolio. L'azione coordinata mira ad alleviare la pressione sui mercati energetici internazionali. Le riserve strategiche sono scorte detenute dal governo destinate ai periodi di stress di mercato, e i prelievi coordinati sono già stati utilizzati in passato per integrare'offerta globale.
Focus sui singoli titoli: Nike e Tesla
Le azioni Nike hanno retrocesso del 3,6% dopo l'ultima comunicazione trimestrale del gigante dell'abbigliamento sportivo, che ha deluso sulle attese di ricavi. Anche la direzione ha emesso proiezioni prudenziali per il prossimo anno fiscale. L'azienda di calzature ha annunciato l'intenzione di attuare ulteriori riduzioni del personale e di riorganizzare le proprie operazioni internazionali. Nike ha affrontato ostacoli derivanti dalla crescente pressione competitiva e dalla domanda fiacca nel mercato cinese, da sempre una delle sue più importanti regioni estere.
Il titolo Tesla è salito nettamente, guadagnando il 4,7%. Il produttore di veicoli elettrici ha riportato consegne del terzo trimestre di 486.532 unità, superando la stima di consenso di circa 462.000 veicoli. Le cifre di consegne fungono da indicatore principale della domanda dei clienti per l'azienda e si collocano tra le metriche più osservate del settore automobilistico.
Prospettive
L'attenzione si sposta ora sui prossimi indicatori inflazionistici. Le pubblicazioni dell'indice dei prezzi al consumo e dell'indice dei prezzi alla produzione sono programmate rispettivamente per il 14 e il 15 ottobre. Il prossimo annuncio di politica monetaria della Federal Reserve è previsto per il 28 ottobre. Entrambe le letture dell'inflazione arriveranno prima della decisione della banca centrale, completando un periodo ricco di dati per i mercati.

