Lo staff della SEC USA chiarisce quando i token crypto possono rientrare al di fuori del Howey test
Punti chiave
- •La Division of Corporation Finance della SEC ha pubblicato FAQ che chiariscono quando le attività e i token crypto asset possono rientrare al di fuori del Howey test, basandosi sul comunicato interpretativo della Commissione del 17 marzo.
- •Lo staff della SEC ha affermato che attività come la messa in sicurezza, la manutenzione, il miglioramento o l'ottimizzazione di una rete crypto funzionale non costituirebbero sforzi manageriali essenziali, pertanto le promesse di continuare tali servizi non soddisferebbero il Howey test.
- •I token di ricevuta di staking possono qualificarsi come strumenti digitali o commodity digitali quando rappresentano una commodity digitale depositata non soggetta a un contratto di investimento, senza aggiungere diritti finanziari né trasferire il controllo dell'asset a un emittente.
- •I riacquisti di token su reti funzionali non costituirebbero di per sé sforzi manageriali essenziali, mentre i riacquisti su reti non ancora funzionali potrebbero supportare un accertamento di contratto di investimento se promossi come generatori di rendimento o ritorni.
- •L'operazione di un mercato secondario non rende automaticamente una piattaforma di trading un promotore e, poiché le FAQ sono opinioni dello staff anziché regole della Commissione, non creano nuovi obblighi legali e si applicano in base ai fatti e circostanze.
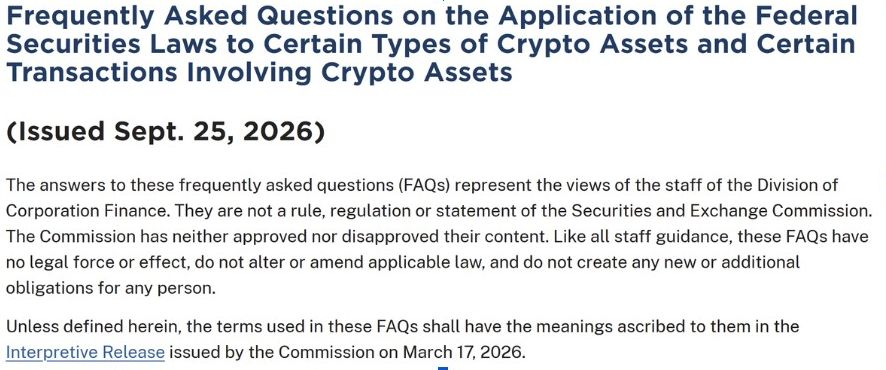
Lo staff della Securities and Exchange Commission statunitense ha emanato nuove linee guida su come le leggi federali sui titoli si applicano a determinati crypto asset, spiegando quando specifiche attività e token possono rientrare al di fuori dell'ambito del Howey test, il quadro utilizzato per determinare se una transazione qualifica come contratto di investimento. Secondo tale test, derivato dalla sentenza della Corte Suprema statunitense del 1946 in SEC v. W.J. Howey Co., una transazione è un contratto di investimento quando comporta un investimento di denaro in un'impresa comune con una ragionevole aspettativa di profitti derivanti dagli sforzi di altri.
Le domande frequenti sono state pubblicate dalla Division of Corporation Finance della SEC e si basano sul comunicato interpretativo della Commissione del 17 marzo. Lo staff ha sottolineato che le FAQ non sono regole della Commissione e non creano nuovi obblighi legali. La classificazione di cui si occupano ha peso perché gli asset ritenuti contratti di investimento rientrano nel regime di registrazione e informativa sui titoli della SEC, mentre gli asset al di fuori di tale definizione generalmente non vi sono soggetti.
Il documento riguarda i token di ricevuta di staking, i riacquisti di token, le dichiarazioni di marketing, lo sviluppo delle reti e le piattaforme del mercato secondario. Si concentra su quando determinate transazioni non soddisfano gli elementi utilizzati per identificare un contratto di investimento e su quando tale classificazione può cambiare in base alla struttura di una rete.
Le reti funzionali possono rientrare al di fuori dell'analisi Howey
Lo staff della SEC ha affermato che determinate attività su una rete crypto funzionale non costituirebbero sforzi manageriali essenziali. Queste includono la messa in sicurezza, la manutenzione, il miglioramento o l'ottimizzazione del sistema dopo che è divenuto funzionale. Nelle circostanze indicate, le promesse di continuare a fornire tali servizi non soddisferebbero il Howey test.
Tale soglia di funzionalità percorre l'intero documento e funge da linea di demarcazione per l'approccio dello staff ai ricevute di staking, ai riacquisti e alle dichiarazioni di marketing. La posizione fa seguito alla proposta di agosto della Commissione, il Regulation Crypto Assets, che affrontava i contratti di investimento che coinvolgono crypto asset. Le FAQ hanno anche affrontato le reti che operano senza una parte centrale. Lo staff ha detto che le dichiarazioni degli emittenti su tali sistemi funzionali probabilmente non creerebbero un nuovo contratto di investimento, poiché nessuna persona controllerebbe il sistema abbastanza da determinarne il successo o il fallimento.
I token di ricevuta di staking ricevono una classificazione più chiara
Lo staff ha affermato che un token di ricevuta di staking può qualificarsi come str digitale a determinate condizioni, applicandosi quando il token rappresenta una commodity digitale non soggetta a un contratto di investimento. In tal caso, la ricevuta serve come prova della proprietà del detentore sulla commodity digitale depositata. Non fornisce diritti finanziari aggiuntivi né trasferisce all'emittente il controllo dell'asset depositato.
Un token di ricevuta di staking può invece qualificarsi come commodity digitale quando emesso da un fornitore di liquid staking basato su protocollo. In tale scenario, il suo valore deve essere collegato a un sistema crypto funzionale e alla domanda e offerta di mercato.
Riacquisti e marketing
Lo staff ha anche affrontato i riacquisti di token, affermando che il loro trattamento dipende dal fatto che una rete crypto sia già funzionale. Un riacquisto che coinvolga una rete funzionale non costituirebbe, di per sé, sforzi manageriali essenziali. L'analisi può cambiare quando una rete non è ancora funzionale: un riacquisto potrebbe supportare un accertamento di contratto di investimento se promosso come generatore di rendimento o ritorni per i detentori di token.
Sul marketing, lo staff ha detto che la promozione dell'utilità esistente di una rete generalmente non equivarrebbe a una promessa di sforzi manageriali essenziali. Le dichiarazioni su possibili funzionalità future possono ricevere un trattamento simile quando non promuovono aspettative di profitto. Tuttavia, lo staff ha sottolineato che ciascun caso dipende dai propri fatti e circostanze specifici.
Piattaforme del mercato secondario
Lo staff ha inoltre affermato che l'operazione di un mercato secondario non rende automaticamente una piattaforma di trading un promotore. La piattaforma deve comunque soddisfare la definizione ai sensi della Securities Act Rule 405.
Secondo il Howey test, l'analisi rimane quindi legata alla funzionalità della rete, alle promesse dell'emittente e alle aspettative di profitto dagli sforzi manageriali di altri. Poiché le FAQ rappresentano opinioni dello staff anziché regole vincolanti, l'applicazione pratica di queste posizioni dipenderà dai fatti di ciascuna rete e offerta, il medesimo standard dei fatti e circostanze applicato dallo staff in tutto il documento.
Questo articolo ha finalità puramente informative e non costituisce consulenza legale, finanziaria o di investimento.

