I costi crescenti dell'assicurazione sanitaria erodono silenziosamente gli aumenti salariali, secondo un economista
Punti chiave
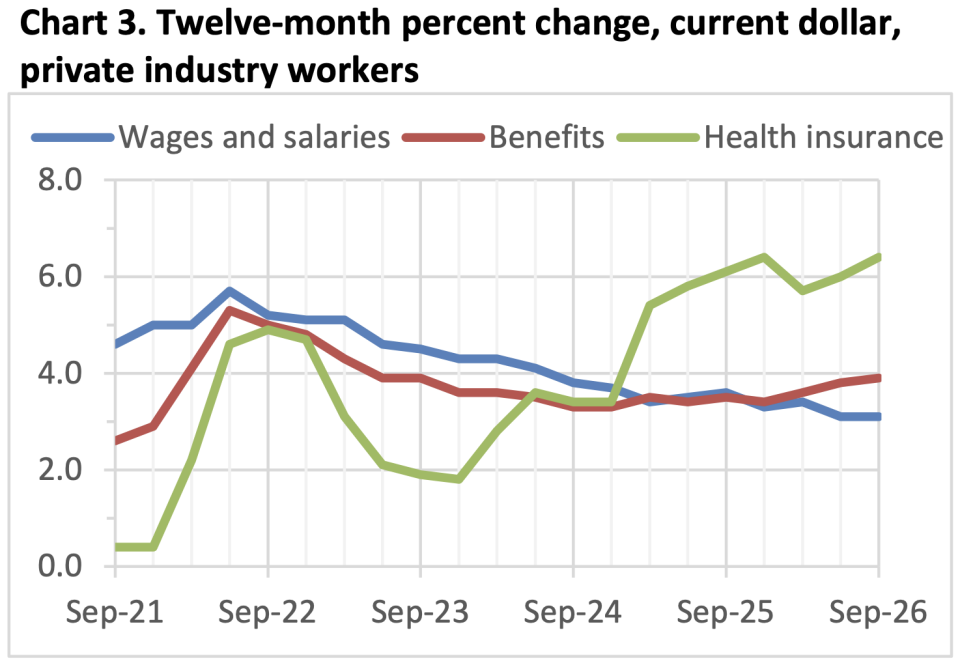
- •Salari e stipendi sono cresciuti del 3,1% nel terzo trimestre su base annua, mentre i contributi datoriali per l'assicurazione sanitaria sono aumentati del 6,4%, il ritmo più veloce in 20 anni.
- •L'economista Guy Berger stima che, se i contributi assicurativi datoriali fossero cresciuti del 3%, la crescita salariale odierna sarebbe di circa 0,2-0,3 punti percentuali più rapida.
- •I premi benchmark dell'ACA aumenteranno del 13% nel 2027, raggiungendo una media di 704 dollari al mese per un quarantenne con un piano di fascia media, dopo un aumento del 26% nel 2026.
- •Le iscrizioni ai piani ACA sono calate del 12% su base annua, a circa 19,2 milioni a febbraio, con le persone più sane che lasciano e una popolazione rimasta più malata che spinge i premi verso l'alto.
- •Le assicurazioni si stanno ritirando dal marketplace dell'ACA, con 31 uscite a livello statale contro soli 8 nuovi ingressi a fine ottobre, riducendo le opzioni per i consumatori.
La stagione dell'open enrollment per le polizze sanitarie sta per iniziare, e molti americani potrebbero subire una forte delusione nel vedere di quanto aumenteranno i loro premi. Ma il danno dei costi assicurativi crescenti va oltre i bilanci familiari: secondo un economista, erode silenziosamente gli aumenti salariali, impedendo ai lavoratori di ottenere incrementi più consistenti di quelli che altrimenti riceverebbero.
I costi dell'assicurazione sanitaria sono emersi come una questione centrale nelle elezioni di midterm. Insieme ai prezzi più alti della benzina e delle utenze, hanno alimentato l'ansia degli elettori riguardo all'aumento del costo della vita. Così, nonostante aumenti salariali costantemente solidi e un mercato del lavoro a piena occupazione, gli indicatori della fiducia dei consumatori sono crollati mentre la convenienza complessiva si deteriora.
I più recenti dati economici illustrano perché i lavoratori non sono ottimisti riguardo a retribuzioni più alte. Nel terzo trimestre, salari e stipendi sono aumentati del 3,1% su base annua, secondo l'employment cost index pubblicato venerdì dal Bureau of Labor Statistics. L'indice rileva insieme retribuzione in denaro e benefit, offrendo una visione comparata delle due componenti della retribuzione complessiva.
Allo stesso tempo, i contributi datoriali per l'assicurazione sanitaria sono balzati del 6,4%, pari al ritmo più rapido in due decenni, secondo Guy Berger, senior fellow del Burning Glass Institute. In un post su Substack, ha calcolato che se i contributi datoriali fossero cresciuti del 3%—il ritmo di pochi anni fa—la crescita salariale sarebbe oggi di circa 0,2-0,3 punti percentuali più rapida.
"Non è molto, ma nemmeno nulla", ha scritto Berger.
Persino questi guadagni incrementali potrebbero fare una differenza significativa in un momento in cui molti americani ricorrono a piani buy now, pay later per acquistare beni essenziali.
Berger ha aggiunto che i dati probabilmente sottostimano la pressione che i lavoratori stanno subendo, poiché i contributi datoriali potrebbero non stare al passo con i costi dell'assicurazione sanitaria. "In altre parole, i dipendenti pagano una quota maggiore dei premi", ha spiegato. In aggiunta, le polizze stesse coprono meno, costringendo i lavoratori a sostenere più spese di tasca propria, ha detto.
Gli americani che ricevono l'assicurazione sanitaria attraverso il datore di lavoro non sono gli unici a soffrirne. Le polizze aziendali sono la fonte più comune di copertura sanitaria per gli americani in età lavorativa, quindi questa pressione tocca un'ampia fascia di famiglie. Anche il costo della copertura tramite i piani dell'Affordable Care Act, che servono principalmente chi acquista l'assicurazione in proprio, è in forte aumento.
I premi aumenteranno del 13% nel 2027, secondo il nonprofit di ricerca sanitaria KFF, che ha utilizzato dati federali pubblicati venerdì. Si tratta del secondo aumento più grande dal 2018, dopo un balzo del 26% nel 2026. L'ultimo aumento si traduce in un premio mensile medio di 704 dollari per un quarantenne che acquista un piano Obamacare di fascia media; questi premi "benchmark" erano di 624 dollari nel 2026 e 497 dollari nel 2025.
Mentre la spesa per farmaci e cure ospedaliere continua a salire, il mercato ACA è sotto particolare tensione dal 2025, poiché il Congresso non ha rinnovato i maggiorati sussidi introdotti durante la pandemia. Tali sussidi riducevano i premi pagati dagli iscritti ed estendevano l'ammissibilità all'assistenza finanziaria a famiglie che in precedenza non vi avevano diritto.
Di conseguenza, le iscrizioni ai piani ACA sono calate di milioni, poiché le persone hanno remato contro premi più alti. Poiché la maggior parte di chi ha rinunciato era più sana, i rimanenti tendono ad essere più malati e a spingere i premi verso l'alto. A febbraio, le iscrizioni ai piani ACA erano crollate del 12% su base annua—portandole a circa 19,2 milioni di persone—e il settore ha indicato che altre hanno abbandonato da allora.
Nel frattempo, le assicurazioni scelgono di non partecipare al marketplace dell'ACA, riducendo le opzioni disponibili per i consumatori. Secondo KFF, a fine ottobre c'erano state 31 uscite a livello statale da parte di assicurazioni, contro sole 8 nuovi ingressi.
"Guardando al 2027, diverse assicurazioni hanno detto di attendersi un ulteriore deterioramento del mercato nel 2027, come conseguenza continuativa della fine dei maggiorati crediti d'imposta sui premi", ha dichiarato KFF venerdì. "Alcuni iscritti che sono riusciti a mantenere la copertura nel 2026 potrebbero non riuscire più a far quadrare i conti."
Sul fronte aziendale, le prossime pubblicazioni dell'employment cost index mostreranno se i costi dei benefit continueranno a superare le retribuzioni; sul fronte ACA, la finestra di open enrollment attualmente in corso mostrerà quanta copertura—e quanta scelta—rimarrà per il 2027.
Questa storia è stata pubblicata originariamente su Fortune.com.

