Stablecoin finanziano i mutui di Figure una volta e vengono prestate due volte
Punti chiave
- •RWA.xyz ha riportato i patrimoni gestiti di PRIME in 534 milioni di dollari al 4 novembre, tracciando dove si trovano i token ma non il debito preso a fronte di essi.
- •La catena di finanziamento opera su due livelli: Figure Lending dà in pegno batch di HELOC al proprio marketplace Prime per prendere in prestito la stablecoin YLDS e fa ruotare il pool in meno di un mese, mentre i detentori di PRIME possono separatamente prendere in prestito USDC o PYUSD a fronte dei propri token su Morpho e Kamino.
- •Circa il 61,5% dell'offerta di PRIME — circa 245 milioni di dollari su Morpho e 84 milioni su Kamino — era in contratti di lending allo snapshot, un dato di distribuzione che non rivela quanto debito esista sui token.
- •L'APY netto a 30 giorni di PRIME era del 6,1% allo snapshot, e Hastra ha sostituito il precedente modello di rendimento misto con un tasso HELOC+ basato sull'utilizzo ridotto da una commissione annuale dello 0,50%.
- •Il loan-to-value di liquidazione del mercato PRIME/PYUSD si attesta all'86%, con l'oracolo del mercato che valuta PRIME attraverso il suo tasso di cambio con wYLDS anziché tramite il prezzo di mercato secondario.
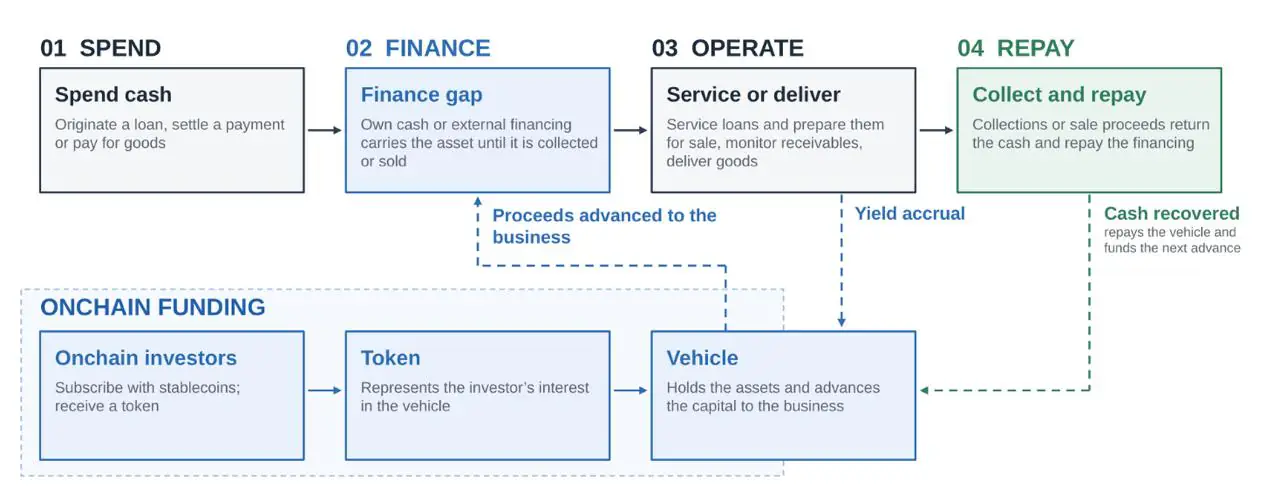
Uno studio di caso pubblicato il 9 novembre da RWA.xyz, un provider di dati che traccia gli asset reali tokenizzati, valuta i patrimoni gestiti di PRIME, un token con rendimento emesso da Hastra, in 534 milioni di dollari al 4 novembre e conteggia dove si trovano i token. Non conteggia però il debito accumulato sopra di essi, e proprio questa lacuna è il punto centrale: una catena di finanziamento in cui le stablecoin finanziano i prestiti sulla casa una volta, e possono poi essere prese in prestito una seconda volta. La catena è rilevante perché indirizza la liquidità in dollari nativa della crypto verso i prestiti al consumo statunitensi, per poi consentire alla ricevuta di tali prestiti di tornare sui mercati crypto come garanzia prestabile.
Debito uno: il warehouse loan di Figure
Una linea di credito sulla casa, o HELOC, consente al proprietario di un immobile di attingere al valore della propria proprietà. L'erogatore finanzia l'erogazione dal primo giorno e recupera il proprio denaro solo quando il prestito viene venduto a un investitore o inserito in una cartolarizzazione. Il warehouse financing, il ponte a breve termine standard per gli erogatori di prestiti, copre il vuoto nel frattempo.
RWA.xyz colloca il periodo di detenzione di Figure sotto il mese. Figure Lending dà in pegno un batch di HELOC al proprio marketplace Prime — in precedenza chiamato Democratized Prime — prende in prestito YLDS, la stablecoin con rendimento registrata alla SEC di Figure, a fronte di essi, vende i prestiti, ripaga il pool e ricomincia. I proprietari di casa dall'altro lato rimborsano nel corso di anni; il denaro del pool ruota nell'arco di settimane. Il rendimento di PRIME deriva da quel ciclo breve, non da quello lungo.
Il token di Hastra raggiunge quel pool attraverso due wrapper. Un investitore su Ethereum scambia USDC, la stablecoin di Circle, con wYLDS, le cui riserve sono descritte da Hastra come YLDS detenute direttamente o impiegate nei pool Prime di Figure, poi mette in staking il wYLDS e riceve PRIME, una ricevuta con rendimento della posizione in staking. Prime con la minuscola è il marketplace di Figure; PRIME con la maiuscola è il token di Hastra. La nomenclatura non aiuta, ma i ruoli sono distinti.
Questa catena chiarisce anche cosa possiede il detentore. Le condizioni di finanziamento Prime di Figure collocano il collateral legato ai mutui in accordi di trust e agency per i finanziatori del pool, e stabiliscono che il collateral non è una garanzia di rimborso e i proventi della liquidazione potrebbero essere insufficienti. Il diritto di un detentore di PRIME passa attraverso il wrapper di Hastra e i documenti del pool prima di raggiungere tali condizioni, ed è per questo che il titolo giuridico sotteso a un token va letto separatamente dall'asset che esso referenzia. PRIME è una posizione in un pool di finanziamento, non un'ipoteca su una casa.
Debito due: il prestito del detentore
Lo studio di caso di Morpho su PRIME descrive il secondo passaggio: un detentore deposita PRIME come garanzia e prende in prestito USDC o PYUSD, la stablecoin di PayPal, dai fornitori di stablecoin, mentre il PRIME dato in pegno continua a maturare il proprio rendimento variabile. Morpho e Kamino, i protocolli di lending on-chain che ospitano questi mercati PRIME, mettono in contatto i fornitori di stablecoin con i mutuatari che offrono garanzie. La nota di ricerca di DefiLlama sul vault PRIME di Sentora, un vault on-chain curato costruito attorno ad asset reali tokenizzati, indica l'85%... anzi, l'86% come loan-to-value di liquidazione del mercato PRIME/PYUSD, e afferma che l'oracolo del mercato valuta PRIME attraverso il suo tasso di cambio con wYLDS anziché tramite un prezzo di mercato. La posizione è quindi isolata dalle oscillazioni del mercato secondario di PRIME, ma esposta al peg di PYUSD stesso.
Nulla di quel prestito tocca Figure. Secondo le regole di liquidazione di Morpho, una posizione viene liquidata quando il debito supera la soglia fissata dall'LLTV del mercato e dalla valutazione del collateral. Gli interessi maturano sulle stablecoin prese in prestito a ogni blocco, quindi un detentore che prende a prestito vicino al limite e lascia la posizione incustodita deriva verso la liquidazione del proprio debito, anche se ogni HELOC nel pool di Figure è in regola.
I due livelli di debito, a confronto:
| Debito uno | Debito due | |
|---|---|---|
| Mutuatario | Figure Lending | Il detentore di PRIME |
| Prestatore | Pool Prime di Figure (fornitori di YLDS) | Fornitori di stablecoin su Morpho o Kamino |
| Garanzia | HELOC date in pegno | Token PRIME |
| Durata | Meno di un mese per batch | A tempo indeterminato; interessi maturano continuamente |
| Rimborso tramite | Proventi della vendita dei prestiti | Il detentore, oppure la liquidazione |
| Perdite a carico di | Finanziatori del pool, tramite i detentori di PRIME | Prima il detentore; i fornitori in caso di crediti inesigibili |
Qual è il rendimento e quanto costa prendere in prestito a fronte di esso
Il APY netto a 30 giorni nello snapshot dello studio di caso era del 6,1%. Quella cifra risale a inizio novembre. La documentazione sui tassi di Hastra indica che il precedente modello di rendimento misto è stato sostituito da un tasso HELOC+ che varia con l'utilizzo — ovvero quanto del capitale del pool Figure sta effettivamente prendendo in prestito in un dato momento — al netto di una commissione annuale di Hastra dello 0,50%. Quando Figure attinge di più al pool, il tasso sale; quando i prestiti vengono venduti e il capitale resta inattivo, scende.
Un detentore che prende in prestito a fronte di PRIME per acquistare altro PRIME — una pratica nota nei mercati DeFi come looping — punta sul differenziale tra quel tasso mobile e il tasso di prestito di Morpho, che a sua volta varia con l'utilizzo sul lato stablecoin. Il calcolo è semplice e implacabile.
Un giro di leva, in numeri tondi: 1.000 dollari di PRIME, 500 dollari presi in prestito e reinvestiti, 1.500 dollari di esposizione. Con un tasso dell'asset del 6% la posizione guadagna 90 dollari; con un tasso di prestito del 5% ne paga 25 — un netto di 65 dollari contro 60 senza leva. Portando il tasso di prestito all'8%, il netto scende a 50 dollari, sotto il rendimento non levarato.
I tassi sono illustrativi, scelti vicini allo snapshot di novembre, non quotazioni di PRIME o Morpho, e presuppongono un anno, prezzi invariati e assenza di commissioni, capitalizzazione, imposte o perdite da liquidazione.
Cinque punti percentuali di rendimento extra su un capitale di 1.000 dollari comprano una passività a tempo indeterminato e una soglia di liquidazione. Se l'operazione ne valga la pena dipende da due tassi che nessuna delle parti controlla.
Perché il 61,5% non è una cifra di leva
Misurare la leva richiede due numeri rilevati nello stesso momento: il collateral dato in pegno e il debito preso a fronte di esso. Lo studio di caso fornisce il primo. Allo snapshot del 4 novembre, Morpho deteneva circa 245 milioni di dollari di PRIME e Kamino 84 milioni, che RWA.xyz riporta come il 61,5% dell'AUM.
Sei token PRIME su dieci erano depositati in un contratto di lending. È un dato di distribuzione. Non dice nulla su quanti di quei token avessero un prestito a fronte, quanto fosse grande ciascun prestito, o se le stablecoin prese in prestito siano andate in altro PRIME, in un altro protocollo o di nuovo su un conto bancario. Un detentore che parcheggia PRIME su Morpho senza prendere prestiti viene conteggiato allo stesso modo di uno levarato fino al limite dell'86%.
Dall stessa cifra derivano due errori correlati. Sommare i saldi di Morpho e Kamino ai 534 milioni di dollari comporterebbe un doppio conteggio: un token spostato in un contratto di lending è sempre lo stesso token, e darlo in pegno non crea nuovo capitale. Leggere i 534 milioni di dollari come volume di HELOC erogati nel periodo confonde la dimensione del prodotto con l'attività che esso finanzia; il pool di Figure ruota in meno di un mese, quindi gli stessi dollari finanziano molti batch.
Il lato del debito non è segreto. Le pagine di mercato di Morpho mostrano il prestito totale, l'utilizzo e l'elenco dei mutuatari per ciascun mercato PRIME, e Kamino pubblica dati equivalenti, quindi un lettore può estrarre entrambi i lati a un unico timestamp. Lo studio di caso non lo ha fatto. Fino a quando qualcuno non lo farà, il 61,5% andrebbe citato come dove si trovano i token, non come quanto sia dovuto a fronte di essi.
La cifra che il rapporto lascia fuori
RWA.xyz ha documentato un canale funzionante: le stablecoin finanziano il warehouse di Figure, Figure fa ruotare il warehouse nel giro di un mese, e il token-ricevuta può essere dato in garanzia altrove. Ciò che non ha documentato è l'unica cifra che trasformerebbe quella descrizione in una valutazione del rischio: il debito in stablecoin pendente su PRIME, rilevato lo stesso giorno dei 534 milioni di dollari. Senza di essa, i lettori guardano un libro dei prestiti e tirano a indovinare il secondo.

