Statistiche sull'investimento passivo 2026: fondi indicizzati, ETF e quote di mercato
Punti chiave
- •Gli asset ETF globali hanno superato i 24.000 miliardi di dollari nell'agosto 2026, un aumento di oltre 4.000 miliardi, ovvero circa il 21%, rispetto ai 19.850 miliardi registrati a fine 2025.
- •Gli ETF hanno assorbito circa 1.960 miliardi di dollari di flussi netti fino ad agosto 2026, raggiungendo già circa l'83% del record annuo di 2.370 miliardi fissato nel 2025.
- •I fondi comuni passivi e gli ETF statunitensi hanno superato i fondi attivi per asset per la prima volta nel 2024, con un divario in ampliamento grazie a costi più bassi, diversificazione e difficoltà dei gestori attivi di battere il mercato al netto delle commissioni.
- •I dati SPIVA mostrano che circa il 79% dei fondi azionari attivi statunitensi large-cap ha sottoperformato l'S&P 500 nel 2025, e circa il 90% su quindici anni fino a giugno 2026.
- •Gli ETF a gestione attiva hanno raggiunto circa 2.590 miliardi di dollari a livello mondiale entro luglio 2026 e hanno catturato 590,5 miliardi di dollari di flussi netti nei primi sette mesi dell'anno, superando qualsiasi intero anno precedente.
L'investimento passivo si è evoluto da strategia di nicchia a pilastro centrale dei mercati finanziari globali. I fondi comuni indicizzati e gli ETF (exchange-traded funds) detengono oggi migliaia di miliardi di dollari in azioni e obbligazioni, e negli Stati Uniti i fondi passivi detengono più asset delle loro controparti a gestione attiva.
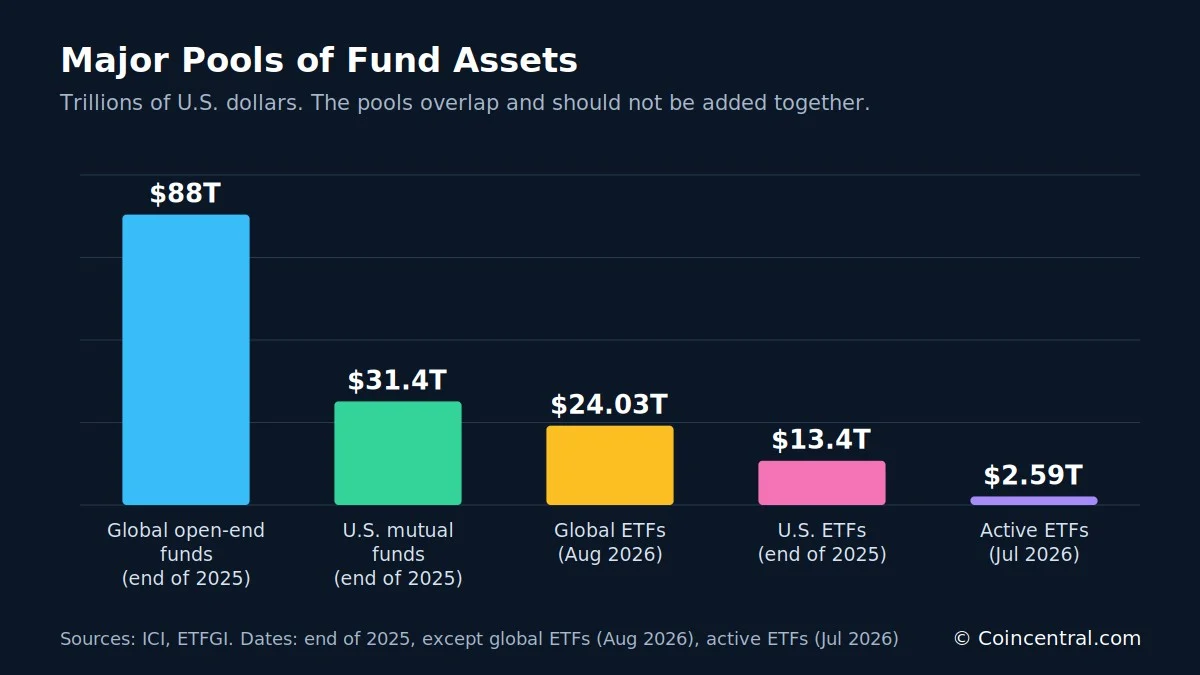
Anche l'industria ETF globale ha raggiunto dimensioni record. Gli asset ETF mondiali hanno superato i 24.000 miliardi di dollari per la prima volta nell'agosto 2026, dopo essere partiti dall'anno a circa 19.850 miliardi di dollari. Gli investitori hanno versato quasi 2.000 miliardi di dollari di denaro netto nei primi otto mesi dell'anno.
Tuttavia, non tutti gli ETF sono passivi. Gli ETF a gestione attiva sono diventati uno dei segmenti in più rapida crescita della gestione patrimoniale e ora detengono circa 2.600 miliardi di dollari a livello mondiale. Ciò nonostante, l'investimento indicizzato tradizionale rimane il fondamento dell'industria.
Secondo Morningstar, gli asset dei fondi comuni passivi e degli ETF statunitensi hanno superato per la prima volta quelli dei fondi attivi nel 2024, e da allora il divario si è continuato ad allargare. I motori sono i costi più bassi, l'ampia diversificazione e la difficoltà persistente dei gestori attivi di battere il mercato al netto delle commissioni.
Questo articolo si basa su dati dell'Investment Company Institute (ICI), Morningstar, ETFGI e S&P Dow Jones Indices, e copre asset, flussi, proprietà, performance e l'ascesa degli ETF attivi.
Le cifre principali, e perché si sovrappongono
Le statistiche citate qui coprono parti diverse dell'industria dei fondi: alcune si riferiscono all'intero universo dei fondi, mentre altre si applicano solo agli ETF o ai fondi pass in particolare. Prese insieme, indicano due tendenze distinte ma correlate. I fondi passivi continuano a guadagnare terreno rispetto ai fondi attivi, e la struttura ETF continua a espandersi sia per le strategie passive che per quelle attive.
I bacini di asset descritti di seguito si sovrappongono e non vanno sommati. Gli ETF statunitensi, ad esempio, sono un sottoinsieme del totale ETF globale, e gli ETF a loro volta fanno parte dell'industria dei fondi più ampia.
Che cos'è l'investimento passivo e perché gli investitori lo scelgono?
L'investimento passivo mira a replicare un indice piuttosto che battere il mercato. Un fondo indicizzato detiene i titoli del suo benchmark più o meno nelle stesse proporzioni del benchmark stesso. Un fondo indicizzato sull'S&P 500 offre un semplice esempio: quando Apple, Microsoft o Nvidia diventa una quota maggiore dell'indice, il fondo ne detiene automaticamente di più. Nessun gestore di portafoglio decide se un'azione appare troppo costosa.
L'investimento attivo funziona in modo diverso. Un gestore seleziona i titoli e determina quanto di ciascuno detenere, con l'obiettivo di sovraperformare un benchmark.
I fondi passivi assumono due forme: fondi comuni indicizzati ed ETF indicizzati. Un ETF è un tipo di veicolo di investimento: alcuni ETF sono passivi, altri sono a gestione attiva.
Il costo è il principale vantaggio
Il principale vantaggio economico dei fondi passivi è il costo. Un fondo passivo sull'S&P 500 non richiede grandi team di analisti che studiano centinaia di società, e alcuni prodotti indicizzati ampi oggi applicano solo pochi punti base all'anno.
Si considerino due fondi ipotetici che guadagnano ciascuno l'8% annuo prima delle commissioni: uno che applica lo 0,05% all'anno, l'altro l'1%. Su un investimento di 10.000 dollari mantenuto per 30 anni, il primo cresce fino a circa 99.200 dollari, mentre il secondo arriva a circa 76.100 dollari. Il divario di circa 23.100 dollari deriva interamente dalle commissioni. Il calcolo presuppone che il rendimento netto si capitalizzi ogni anno e ignora le tasse.
I fondi passivi partono inoltre con un vantaggio strutturale: un gestore passivo non deve battere il mercato prima dei costi solo per eguagliarlo dopo i costi.
Gli asset ETF globali hanno superato i 24.000 miliardi di dollari
La crescita degli ETF offre un quadro chiaro dello spostamento più ampio. ETFGI ha riato asset ETF mondiali di 19.850 miliardi di dollari a fine 2025. Ad agosto 2026, il totale aveva raggiunto i 24.030 miliardi di dollari, un aumento di oltre 4.100 miliardi in otto mesi, ovvero circa il 21%.
Questo aumento non significa che gli investitori abbiano depositato l'intero importo. I totali degli asset riflettono i flussi netti degli investitori insieme ai guadagni del mercato azionario, ai movimenti del mercato obbligazionario e alle fluttuazioni valutarie.
Il maggior balzo nei dati è arrivato a maggio, quando gli asset sono saliti da 21.910 miliardi di dollari ad aprile a 23.080 miliardi, un aumento di 1.170 miliardi. Il dato di marzo era assente dai dati di origine, quindi la variazione tra febbraio e aprile non può essere ripartita mensilmente. La crescita è stata quasi piatta da maggio a luglio, con totali di 23.080, 23.090 e 23.110 miliardi di dollari, prima che agosto aggiungesse circa 920 miliardi.
Anche tenendo conto degli effetti di mercato, la domanda degli investitori è stata forte, come mostrano i dati sui flussi qui sotto.
I flussi in entrata negli ETF si avvicinano ai 2.000 miliardi di dollari nel 2026
Gli ETF globali hanno assorbito circa 1.960 miliardi di dollari di flussi netti fino ad agosto 2026. Il record per l'intero 2025 è stato di 2.370 miliardi, il che significa che il 2026 aveva già raggiunto circa l'83% di quel livello con quattro mesi ancora al calendario.
Il ritmo si è accelerato nel corso dell'estate. I flussi in entrata sono cresciuti di circa 260 miliardi di dollari da maggio a giugno, di circa 380 miliardi da giugno a luglio e di circa 250 miliardi da luglio ad agosto.
Gli ETF hanno continuato ad attrarre capitale anche in condizioni volatili. Ad agosto 2026, l'industria aveva registrato 88 mesi consecutivi di flussi netti in entrata: più di sette anni.
Il mercato ETF statunitense, la proprietà delle famiglie e i conti pensionistici
Gli Stati Uniti restano il mercato ETF più grande del mondo. Secondo l'ICI, gli ETF con domicilio statunitense detenevano circa 13.400 miliardi di dollari a fine 2025, distribuiti su 4.495 fondi. Gli ETF rappresentavano circa il 30% degli asset gestiti dalle società di investimento statunitensi. I fondi comuni restano più grandi nel complesso, ma gli ETF sono cresciuti da prodotto di nicchia di alcune decine di anni fa a componente rilevante del mercato regolamentato dei fondi.
Anche la proprietà si sta allargando. L'ICI stima che 19,8 milioni di famiglie statunitensi, circa il 15%, possedessero nel 2025, e circa l'86% di queste famiglie possedeva anche fondi comuni.
La proprietà complessiva dei fondi è molto più ampia. Circa 76 milioni di famiglie, ovvero il 56,4%, possedevano fondi registrati negli Stati Uniti, e circa 128,7 milioni di individui li detenevano. Le famiglie che possiedono ETF rappresentano quindi circa una su quattro delle famiglie detentrici di fondi.
Il risparmio previdenziale alimenta la crescita passiva
I conti pensionistici aiutano a spiegare l'espansione dei fondi passivi. Gli asset pensionistici statunitensi hanno raggiunto circa 49.100 miliardi di dollari a fine 2025, e circa il 74% delle famiglie deteneva qualche forma di risparmio previdenziale con vantaggi fiscali. I conti pensionistici individuali (IRA) e i piani a contribuzione definita come i 401(k) rappresentavano insieme circa il 68% del mercato pensionistico.
Questi conti detengono in genere fondi indicizzati, fondi a data obiettivo, ETF e fondi obbligazionari passivi. Poiché i versamenti arrivano con ogni busta paga, generano un flusso costante di denaro a lungo termine verso i fondi di investimento.
Quanta parte del mercato azionario possiedono i fondi?
L'ICI stima che le società di investimento registrate negli Stati Uniti possedessero circa il 33% del patrimonio azionario societario statunitense a fine 2025, con quote minori negli altri mercati. Il 33% non dovrebbe essere descritto come i fondi passivi che possiedono un terzo del mercato azionario: include sia società di investimento attive che passive, e la vera quota passiva è inferiore.
La distinzione conta perché le affermazioni secondo cui i fondi indicizzati possiedono metà del mercato azionario spesso confondono due misure distinte: una è la quota passiva degli asset dei fondi, l'altra la quota passiva dell'intero patrimonio azionario societario.
Il dibattito sugli effetti degli indici
L'ascesa dell'investimento indicizzato ha attirato critiche. Un fondo passivo compra un'azione perché fa parte di un indice, non perché un gestore la consideri sottovalutata. I critici sostengono che ciò potrebbe indebolire la formazione dei prezzi, convogliare più denaro verso le più grandi società, aumentare la concentrazione di mercato, forzare negoziazioni in corrispondenza delle modifiche degli indici e dare maggiore influenza di voto ai grandi gestori di asset.
Sono questioni di ricerca legittime, ma l'evidenza che l'investimento passivo abbia rotto la formazione dei prezzi resta contestata. Gli investitori attivi fissano ancora i prezzi al margine decidendo cosa comprare e vendere, mentre i fondi passivi generalmente accettano quei prezzi.
Le modifiche agli indici possono comunque spostare somme ingenti. Reuters ha stimato che Strategy potrebbe affrontare circa 2,8 miliardi di dollari di vendite da fondi passivi se MSCI la escludesse in seguito alle proposte modifiche ai criteri di ammissibilità. Una modifica delle regole di un indice può imporre acquisti o vendite senza che alcun gestore prenda una decisione.
La maggior parte dei grandi fondi indicizzati pondera le società capitalizzazione di mercato, quindi il peso di una società cresce al crescere del suo valore. Poiché i rendimenti azionari statunitensi si sono concentrati nelle società tecnologiche e legate all'IA, quelle imprese hanno grandi pesi negli indici. I fondi passivi non hanno creato quelle valutazioni: i pesi degli indici sono saliti perché gli investitori dell'intero mercato hanno valutato le società più elevatamente. Causa ed effetto operano in entrambe le direzioni, rendendo difficile affermare che i fondi indicizzati abbiano spinto i prezzi verso l'alto.
La maggior parte dei fondi attivi large-cap resta indietro rispetto all'S&P 500
L'argomento più forte a favore dell'investimento passivo si basa sui dati di performance. S&P Dow Jones Indices pubblica i rapporti SPIVA, che misurano i fondi attivi rispetto ai loro benchmark.
Nel 2025, il 79% dei fondi azionari attivi statunitensi large-cap ha sottoperformato l'S&P 500: circa otto su dieci. Nel primo semestre del 2026, la quota è scesa al 67%, circa due su tre.
I risultati a lungo termine sono ancora più duri per i gestori attivi. A giugno 2026, l'89,3% aveva sottoperformato su cinque anni, l'83,3% su dieci anni e il 90,5% su quindici anni: l'equivalente di circa nove fondi su dieci.
Questi dati non dimostrano che nessun gestore attivo possa vincere. Mostrano che identificare in anticipo i vincitori è estremamente difficile.
Dati Morningstar: un fondo attivo su quattro vince su dieci anni
Morningstar affronta la questione in modo diverso. Il suo Active/Passive Barometer confronta i gestori attivi con i fondi passivi della stessa categoria, non solo con un indice.
A metà 2026, il database statunitense di Morningstar copriva 9.226 fondi che detenevano circa 29.000 miliardi di dollari. Poco più del 40% dei fondi attivi è sopravvissuto e ha sovraperformato i propri pari passivi nell'ultimo anno. Nel decennio fino a giugno 2026, solo circa il 25% lo ha fatto.
Le chiusure di fondi contano in studi di questo tipo. I fondi con scarse performance vengono spesso fusi o chiusi, quindi un'analisi limitata ai fondi superstiti può far apparire la gestione attiva migliore di quanto sia stata in realtà. Sebbene i metodi di Morningstar e SPIVA differiscano, i risultati puntano nella stessa direzione: più lungo è il periodo, minore è la quota di fondi attivi che batte le alternative a basso costo.
I fondi passivi catturano la maggior parte del nuovo denaro in azioni
I flussi dei fondi rivelano lo spostamento in tempo reale. Secondo Morningstar, le strategie passive continuano ad attrarre la maggioranza del nuovo denaro nelle principali classi di asset statunitensi, in particolare nelle azioni, mentre i fondi azionari attivi statunitensi hanno registrato deflussi costanti a lungo termine.
L'Europa mostra un quadro simile. Nel secondo trimestre del 2026, i fondi azionari passivi hanno raccolto 89,9 miliardi di euro, i fondi azionari attivi hanno perso 17,8 miliardi di euro. Su tutte le classi di asset, i fondi passivi europei hanno attratto circa 128,5 miliardi di euro nel trimestre. Il movimento verso l'investimento passivo chiaramente non è confinato agli Stati Uniti.
Gli ETF attivi crescono, e gli ETF non sono tutti passivi
Per anni, "ETF" e "investimento passivo" erano quasi sinonimi. Non è più il caso. Secondo Morningstar, gli ETF a gestione attiva rappresentavano circa il 12,5% di tutti gli asset ETF a giugno 2026.
ETFGI ha misurato gli asset ETF attivi mondiali a 2.590 miliardi di dollari a luglio 2026, in aumento del 35,6% rispetto a fine 2025, il che implica un punto di partenza di circa 1.900 miliardi. Gli ETF attivi hanno attratto 590,5 miliardi di dollari di flussi netti nei primi sette mesi del 2026, superando già qualsiasi intero anno precedente.
Perché gli investitori apprezzano la struttura ETF
Molti investitori preferiscono la struttura ETF anche quando desiderano una gestione attiva. Gli ETF possono offrire negoziazione intraday, trasparenza del portafoglio, efficienza fiscale, costi operativi inferiori, facile accesso tramite broker e nessun minimo tipico dei fondi comuni tradizionali.
I gestori di asset hanno risposto con ETF azionari attivi, ETF obbligazionari, strategie su opzioni, strategie di reddito, ETF con protezione (buffer) e fondi tematici. ETFGI ha conteggiato oltre 1.200 lanci di ETF attivi nel mondo nei primi sette mesi del 2026.
Il dibattito si è quindi spostato: oggi è in parte passivo contro attivo, e in parte ETF contro fondo comune. I fondi passivi detengono ancora la maggior parte degli asset, ma le strategie attive si stanno sempre più spostando nella struttura ETF, e alcuni investitori possono abbinare partecipazioni passive core a basso costo con strategie attive specializzate.
In sintesi
L'investimento passivo è ormai un elemento centrale della finanza moderna. I fondi comuni passivi e gli ETF statunitensi hanno superato i fondi attivi per asset nel 2024, e il divario ha continuato ad ampliarsi. Gli asset ETF globali sono cresciuti da circa 19.850 miliardi di dollari a fine 2025 a oltre 24.000 miliardi entro agosto 2026, con quasi 2.000 miliardi di dollari di denaro netto entrati negli ETF in quegli otto mesi.
Negli Stati Uniti, gli ETF detengono circa 13.400 miliardi di dollari e 19,8 milioni di famiglie li possiedono. L'industria dei fondi nel suo complesso possiede circa un terzo del patrimonio azionario societario statunitense, una cifra che include fondi sia passivi che attivi.
I dati di performance spiegano gran parte di questo spostamento. Nel 2025, circa il 79% dei fondi attivi statunitensi large-cap è restato indietro rispetto all'S&P 500, e circa il 90% su quindici anni. Morningstar rileva che solo circa un fondo attivo su quattro è sopravvissuto e ha battuto i pari passivi nel decennio fino a giugno 2026.
La domanda più avanti riguarda meno la crescita continuativa dell'investimento passivo che il significato di tale crescita. Grandi bacini di denaro indicizzato potrebbero influenzare commissioni, concorrenza, proprietà societaria, concentrazione di mercato e formazione dei prezzi. Gli ETF attiviungono un ulteriore elemento, poiché l'etichetta ETF non implica più gestione passiva.
Fonti
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, aprile 2026
- Morningstar: U.S. Active/Passive Barometer, metà anno 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, agosto 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, luglio 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

