Nigeriani hanno spostato 18,78 trilioni di naira tramite i terminali POS nel primo trimestre 2026, con un aumento del 79% su base annua
Punti chiave
- •Il valore delle transazioni POS ha raggiunto 18,78 trilioni di naira tra gennaio e marzo 2026, rispetto ai 10,49 trilioni dell'anno precedente.
- •Febbraio ha registrato il valore mensile POS più alto con 6,58 trilioni di naira, mentre gennaio e marzo hanno registrato rispettivamente 6,08 e6,12 trilioni di naira.
- •L'NIBSS ha riportato 5,56 milioni di terminali POS distribuiti a dicembre 2024, rispetto ai 2,45 milioni dell'anno precedente.
- •I dati pubblici collegati all'NIBSS non indicano come il totale sia stato ripartito tra prelievi, bonifici, pagamenti e altre transazioni.
- •Il bollettino del primo trimestre 2026 della CBN ha riportato 59,33 trilioni di naira in transazioni POS, un dato basato su una base statistica più ampia o diversa.
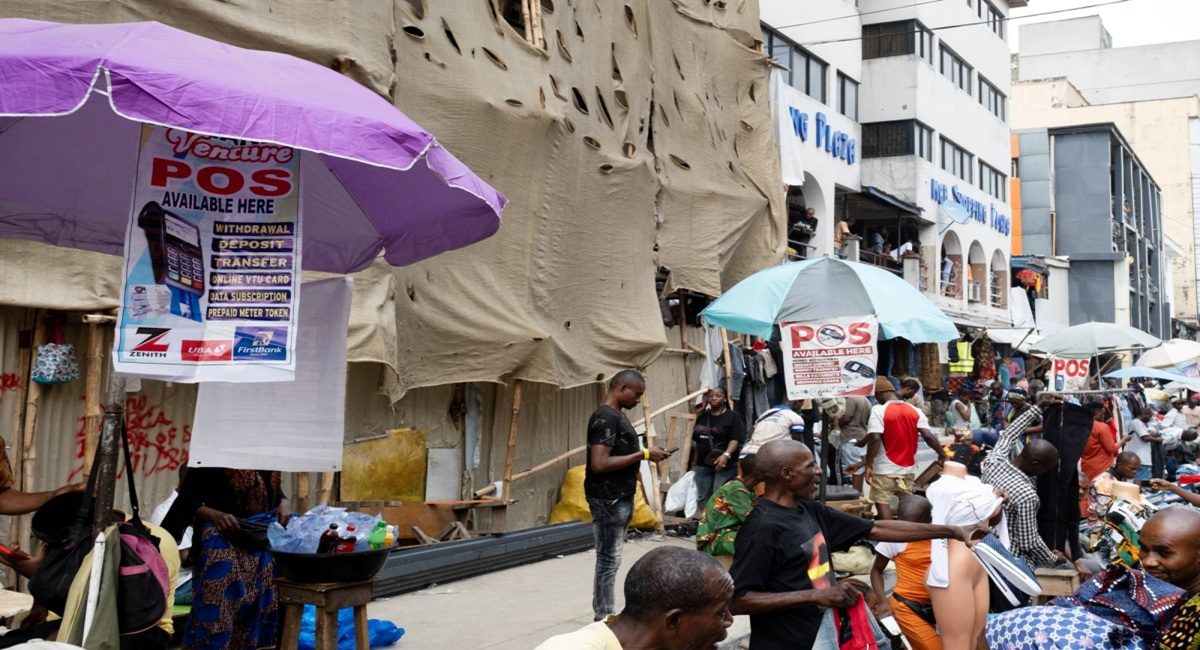
Tra gennaio e marzo 2026, i nigeriani hanno spostato 18,78 trilioni di naira tramite i terminali Point-of-Sale (POS), secondo i dati NIBSS. L'NIBSS — la Nigeria Inter-Bank Settlement System — gestisce l'infrastruttura condivisa attraverso la quale le banche nigeriane regolano tra loro i pagamenti elettronici. Il totale è superiore del 79,03% ai 10,49 trilioni di naira registrati nello stesso periodo dell'anno precedente — circa 8,3 trilioni di naira in più.
Tuttavia, i numeri lasciano una domanda senza risposta: dove sono finiti davvero tutti quei soldi?
La risposta è più complessa che dire che i nigeriani hanno speso 18,78 trilioni di naira tramite POS, perché gran parte di quel denaro si limitava a spostarsi da un luogo all'altro.
Si pensi all'operatore POS di una strada qualunque. Un cliente si avvicina, richiede 20.000 naira in contanti e l'agente li consegna dopo aver elaborato la transazione. Quei 20.000 naira contano ora nell'attività POS della Nigeria, ma il cliente non ha acquistato 20.000 naira di beni dall'operatore. Il terminale è stato semplicemente usato per accedere al denaro del cliente stesso. Lo stesso vale quando qualcuno invia denaro tramite un agente o paga una bolletta.
Questa è la distinzione che conta: il valore delle transazioni non coincide con la spesa dei consumatori. I 18,78 trilioni di naira rappresentano il valore delle transazioni passate attraverso canale POS — non 18,78 trilioni di naira di beni e servizi effettivamente acquistati dai nigeriani.
Un ritmo trimestrale incessante
I dati mensili mostrano quanto è stata incessante l'attività. Gennaio ha registrato 6,08 trilioni di naira, febbraio è salito a 6,58 trilioni e marzo si è attestato a 6,12 trilioni, rendendo febbraio il mese più intenso del trimestre, anche se tutti e tre i mesi hanno superato la soglia dei 6 trilioni di naira. In media, ogni singolo giorno circa 209 miliardi di naira sono passati attraverso i terminali POS.
Quel denaro non è mai rimasto inattivo all'interno delle macchine. Si muoveva attraverso un sistema finanziario che è diventato quietly parte della vita quotidiana nigeriana.
Un'interpretazione distintamente nigeriana del POS
Nella maggior parte degli altri paesi, "POS" evoca una sola cosa: il terminale di pagamento alla cassa di un supermercato. In Nigeria significa qualcosa di molto più grande. L'agente POS è spesso la persona a cui ci si rivolge per prelevare contanti quando il bancomat più vicino è a chilometri di distanza, o colui che aiuta a inviare denaro, pagare una bolletta o svolgere una commissione finanziaria che sarebbe altrimenti difficile completare.
Ecco perché il POS è diventato così centrale nel modo in cui il denaro si muove nel paese. Il modello ha anche radici formali: l'agent banking è riconosciuto dalle linee guida della Central Bank of Nigeria, che consentono alle istituzioni autorizzate di erogare servizi finanziari tramite agenti terzi, dando al terminale del negozio all'angolo un collocazione normativa accanto alla rete di filiali.
A dicembre 2024, il numero di terminali distribuiti aveva raggiunto i 5,56 milioni, rispetto ai 2,45 milioni di appena un anno prima, secondo l'NIBSS. La rete è cresciuta oltre le filiali bancarie e i bancomat che un tempo definivano l'accesso finanziario in Nigeria.
Chiunque viva in un quartiere affollato può vederlo: un operatore POS accanto a un negozio di alimentari, un altro vicino a una fermata dell'autobus, un altro a pochi isolati di distanza. La filiale bancaria può trovarsi a chilometri, ma l'accesso ai servizi finanziari è proprio davanti al negozio di qualcuno.
Questo è parte di ciò che i 18,78 trilioni di naira rappresentano davvero. La Nigeria ha costruito una vasta rete finanziaria di ultima miglia — un terminale, un agente, una strada alla volta.
Due dataset, due numeri molto diversi
C'è un risvolto statistico che vale la pena segnalare. Il Bollettino statistico del primo trimestre 2026 della Central Bank of Nigeria indica le transazioni POS a 59,33 trilioni di naira, su 2,92 miliardi di transazioni nel trimestre — una media di circa 20.300 naira per transazione. Questo dato è in realtà in calo del 16,42% in valore e del 19,90% in volume rispetto al primo trimestre 2025.
Perché, allora, i dati collegati all'NIBSS indicano 18,78 trilioni di naira mentre la CBN dice 59, trilioni?
I due dati sembrano provenire da basi statistiche differenti. I 18,78 trilioni derivano da dati ottenuti da Financial Derivatives Company, una società di ricerca finanziaria con sede a Lagos, e provenienti dall'NIBSS, mentre i 59,33 trilioni provengono dai report trimestrali della CBN. Le analisi di settore suggeriscono che il dato NIBSS rifletta le transazioni regolate attraverso l'infrastruttura NIBSS, mentre il dato della CBN cattura il canale POS più ampio. Ma i documenti pubblici disponibili non forniscono dettagli sufficienti per spiegare con certezza l'intero divario di 40,55 trilioni di naira, quindi i due dati non vanno sommati né trattati come rivendicazioni contrapposte sul medesimo dataset.
Per questo report viene utilizzato il dato di 18,78 trilioni di naira, poiché è il numero collegato all'NIBSS alla base del titolo. Vale tuttavia la pena segnalare il divario, perché mostra quanto facilmente le statistiche sui pagamenti possano confondere quando le istituzioni misurano lo stesso canale da angolazioni diverse.
Dove si muove realmente il denaro elettronico
Anche il quadro più ampio dei pagamenti è rivelatore. I dati del primo trimestre della CBN mostrano che i sei principali canali di pagamento elettronico della Nigeria hanno elaborato 1,053 quadrilioni di naira nel trimestre, di cui 59,33 trilioni attribuibili al POS — poco più del 5% del valore fluito attraverso quei sei canali. Altri canali hanno movimentato importi molto maggiori: Web Pay, che raccoglie i pagamenti via internet, ha registrato 529,82 trilioni di naira, Nigeria Instant Payment (NIP), il sistema di trasferimenti istantanei da conto a conto, 320,76 trilioni, Mobile Pay 112,12 trilioni e ATM 26,30 trilioni.
In altre parole, il POS non è il canale in cui si muove la maggior parte del denaro elettronico in Nigeria. La sua importanza sta altrove: è più vicino all'economia quotidiana. L'NIP può spostare denaro tra conti senza che nessuno dei due lasci casa, mentre il POS porta l'accesso ai servizi finanziari direttamente per strada. Questa distinzione conta, perché un commerciante che ha bisogno di contanti, un lavoratore che preleva denaro e un cliente che paga una bolletta possono ritrovarsi tutti allo stesso punto POS.
La risposta onesta sulla composizione è che il dato pubblico dell'NIBSS non offre una ripartizione chiara — quanto in prelievi, quanto in bonifici, quanto acquisti — e non se ne deve inventare nessuna. Ciò che il numero mostra è che un'enorme quantità di denaro passa attraverso la rete POS della Nigeria ogni trimestre. Una parte viene prelevata in contanti. Una parte viene trasferita. Una parte viene usata per pagamenti. Una parte si muove tra persone e imprese. E una parte può semplicemente attraversare il sistema prima di finire altrove del tutto.
Perché conta il terminale all'angolo
La domanda più interessante, dunque, non è su cosa abbiano speso i nigeriani i 18,78 trilioni di naira, ma perché il terminale POS sia diventato così centrale nel modo in cui i nigeriani accedono al denaro in primo luogo.
La risposta ha molto a che fare con la comodità. Un agente POS può essere più vicino di una filiale bancaria. Un agente può consegnare contanti quando un bancomat è vuoto o guasto, e può offrire servizi finanziari di base in luoghi dove la banca tradizionale non è altrettanto facilmente raggiungibile. Oggi esistono milioni di questi punti di accesso in tutto il paese.
Questo spiega anche perché l'affidabilità della rete è importante. Quando un terminale smette di funzionare — o quando c'è scarsa connettività, mancanza di corrente o contanti insufficienti — non è solo una piccola macchina che ha una giornata storta. Per il cliente che vi si trova davanti, l'accesso al denaro si è temporaneamente interrotto.
C'è anche un'interessante contraddizione. Il sistema di pagamenti elettronici della Nigeria cresce rapidamente, eppure gli agenti POS rimangono profondamente legati all'economia contante del paese. I 18,78 trilioni di naira non dimostrano che i nigeriani abbiano abbandonato il contante; in un certo senso, mostrano il contrario. La rete POS ha reso più semplice il passaggio tra il sistema digitale e il contante fisico. Un cliente può trasferire denaro digitalmente e prelevarlo da un agente pochi minuti dopo, oppure ricevere denaro sul conto e usare un terminale per ottenere contanti. Il terminale sta nel mezzo.
Questo può essere il vero significato dei 18,78 trilioni di naira. La rivoluzione dei pagamenti in Nigeria non consiste semplicemente nell'abbandonare il contante a favore dei pagamenti digitali; consiste nel costruire più modi perché il denaro si muova tra persone, imprese, conti bancari e contante. E con 18,78 trilioni di naira passati in soli tre mesi, quel piccolo terminale all'angolo è diventato una parte dell'infrastruttura finanziaria della Nigeria molto più grande di quanto sembri a prima vista.
Entrambi i set di numeri continueranno ad arrivare: l'NIBSS pubblica i dati sui pagamenti ogni mese, e la CBN li espone nei bollettini statistici trimestrali, quindi le pubblicazioni relative al trimestre successivo mostreranno se questo ritmo si è mantenuto — e se il divario tra le due basi statistiche persiste.

