Titolo META alla prova degli utili mentre la spesa per l'AI di Muse tocca i 145 miliardi di dollari
Punti chiave
- •Meta pubblicherà i risultati del terzo trimestre il 21 ottobre, il primo report dal lancio dell'assistente AI Muse.
- •Gli analisti prevedono una crescita dei ricavi del terzo trimestre del 23% a circa 63 miliardi di dollari, con un utile per azione previsto a 5,94 dollari contro 1,05 dollari un anno prima, trainato dalla pubblicità.
- •Meta indica una spesa in conto capitale annuale di 130-145 miliardi di dollari dopo i 50,9 miliardi spesi nel secondo trimestre, mentre il flusso di cassa libero è sceso a 784 milioni di dollari dagli 8,5 miliardi dell'anno prima.
- •L'assistente Muse ha superato 5 milioni di download entro 22 giorni dal debutto, sebbene lo slancio abbia iniziato a diminuire, e Meta ha rilasciato i modelli Muse Wonder che dichiara vicini alle prestazioni di Anthropic e OpenAI.
- •Sul piano tecnico, META ha formato un pattern bullish flag dopo il rimbalzo da 520 dollari ad aprile a 780 dollari, con un breakout che potrebbe puntare alla resistenza di 780 dollari e poi a 800 dollari.
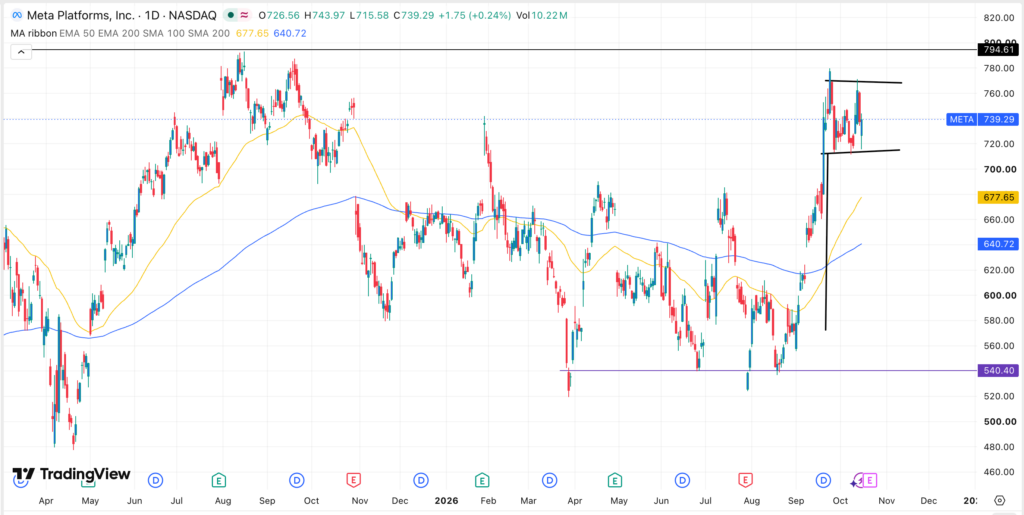
Il titolo META si avvia verso una prova decisiva mentre Meta Platforms, la società madre di Instagram, WhatsApp e Facebook, si prepara a pubblicare i risultati del terzo trimestre il 21 ottobre. Le azioni, negoziate in un intervallo ristretto nelle ultime settimane, sono recentemente scese verso i 738 dollari mentre gli investitori valutavano la crescente spesa dell'azienda in intelligenza artificiale.
L'attenzione sarà centrata su Muse, l'agente AI dell'azienda, e sui suoi piani di spesa in conto capitale. Meta ha continuato a espandere la propria offerta AI, più di recente con l'introduzione dei modelli Muse Wonder, ma gli investitori si chiedono quanto rapidamente questi investimenti possano generare ricavi aggiuntivi. L'azienda prevede spese in conto capitale annuali di 130-145 miliardi di dollari, e il report sugli utili della prossima settimana offrirà un'altra occasione per valutare spesa, margini e generazione di cassa. Qualsiasi aggiornamento di quell'intervallo di previsioni sarà il segnale più diretto di quanto a lungo Meta intenda sostenere l'attuale ritmo di investimento in AI.
Gli analisti si attendono una continua crescita dei ricavi
L'imminente pubblicazione avrà un peso aggiuntivo perché è il primo set di risultati finanziari di Meta dal lancio di Muse. Secondo i dati di Yahoo Finance, gli analisti si attendono che la crescita dei ricavi dell'azienda continui nel terzo trimestre, con la stima media che indica un balzo del 23%, trainato dal business pubblicitario. Se confermato, il fatturato salirebbe a 63 miliardi di dollari dai 51,2 miliardi di un anno prima. La pubblicità resta il principale contributore ai ricavi di Meta ed è cresciuta anche quest'anno.
Anche gli utili sono previsti in forte aumento. La stima media indica un utile per azione di 5,94 dollari nel terzo trimestre, rispetto a 1,05 dollari nello stesso periodo dell'anno precedente — più di un quintuplo. Per l'intero anno, gli analisti si attendono un EPS di 30,8 dollari, contro i 23,49 dollari di un anno prima.
Gli ultimi risultati di Meta hanno mostrato un core business in buona salute. I ricavi sono saliti a 60,8 miliardi di dollari nel secondo trimestre dai 47,5 miliardi dello stesso periodo dell'anno precedente. La sfida si trova sul fronte dei costi: le spese sono salite al 70% dei ricavi, il livello più alto da anni, spinte dalla ricerca e sviluppo mentre l'azienda continuava a lavorare alle sue soluzioni AI.
Capex e Muse centro dell'attenzione
La spesa in conto capitale sarà tra le voci più osservate del report, poiché la spesa è in forte tendenza upward negli ultimi anni. Meta aveva già speso 50,9 miliardi di dollari nel secondo trimestre, contro i 30 miliardi spesi nell'intero anno scorso, e prevede spese in conto capitale annuali tra 130 e 145 miliardi di dollari. Al limite superiore di quell'intervallo, la spesa pianificata sarebbe quasi cinque volte il totale dell'intero anno scorso.
Quell'impennata ha avuto un impatto sostanziale sul flusso di cassa libero — la cassa che resta all'azienda dopo aver finanziato operazioni e investimenti — sceso a 784 milioni di dollari nel secondo trimestre dagli 8,5 miliardi dell'anno prima. L'andamento di tale cifra sarà osservato insieme alla voce capex come indicatore di quanta cassa interna sia disponibile per finanziare la costruzione dell'infrastruttura AI.
L'altro principale catalizzatore per il titolo è Muse, il recentemente lanciato assistente AI dell'azienda. Muse ha superato i 5 milioni di download nei 22 giorni trascorsi dal debutto di poche settimane fa, sebbene quello slancio abbia iniziato a attenuarsi. Meta è seguita al lancio con il rilascio dei modelli Muse Wonder e Muse Wonder Full. In una dichiarazione, l'azienda ha affermato che i due modelli sono stati creati per offrire prestazioni all'avanguardia su compiti agentici personali e professionali, e che ritiene si stiano avvicinando alle prestazioni dei modelli di Anthropic e OpenAI — un confronto insolitamente diretto con due dei laboratori AI più prominenti del settore. I nuovi modelli completano il portafoglio AI in rapida espansione di Meta. Se lo slancio dei download riprenderà, e cosa dirà il management sulla trasformazione dell'uso dell'assistente in ricavi, saranno i temi legati a Muse da seguire accanto ai dati finanziari.
Quadro tecnico
Il grafico giornaliero mostra il titolo META in rimbalzo dal minimo di 520 dollari di aprile di quest'anno fino a un massimo di 780 dollari il mese scorso. Le azioni si sono poi mosse lateralmente mentre lo slancio si attenuava, con gli investitori che hanno realizzato profitti dopo il lancio di Muse.
Un'analisi più attenta del grafico mostra che il titolo ha formato un pattern bullish flag. Questo pattern si verifica dopo che un asset compie un movimento parabolico e poi consolida, e spesso precede una forte continuazione rialzista. Il titolo è inoltre rimasto sopra tutte le proprie medie mobili. In questa configurazione, le azioni sono posizionate per un probabile breakout rialzista verso il livello chiave di resistenza di 780 dollari. Un superamento di quel livello indicherebbe ulteriori guadagni, potenzialmente fino a 800 dollari.
Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria o di investimento.

