La settimana in arrivo: dati sull’inflazione, timori sulla Fed e utili AI potrebbero muovere i mercati
Punti chiave
- •Tutti e tre i principali indici azionari statunitensi hanno registrato i guadagni settimanali più forti da aprile, con il Nasdaq in rialzo del 5,2%, l’S&P 500 del 3,6% e il Dow del 3%.
- •Gli economisti si aspettano che sia il CPI headline sia quello core di luglio aumentino dello 0,2%, anche se le interruzioni delle spedizioni di petrolio in Medio Oriente rischiano di spingere al rialzo i costi energetici e complicare il trend disinflazionistico.
- •La Casa Bianca ha indicato che sta valutando la rimozione della governatrice della Fed Lisa Cook e ha reso noto un contatto frequente tra il presidente e il potenziale candidato alla presidenza della Fed Kevin Warsh, alimentando le preoccupazioni sull’indipendenza della banca centrale.
- •Le società di infrastruttura AI che pubblicheranno i risultati questa settimana hanno mostrato performance azionarie nettamente divergenti, con Nebius Group in rialzo del 122% da inizio anno e Cerebras Systems in calo del 35% dalla sua IPO.
- •La spesa dei consumatori è aumentata dello 0,2% a giugno, ma il tasso di risparmio è sceso al minimo da quattro anni, un andamento che gli economisti monitorano per individuare segnali di tensione finanziaria delle famiglie.
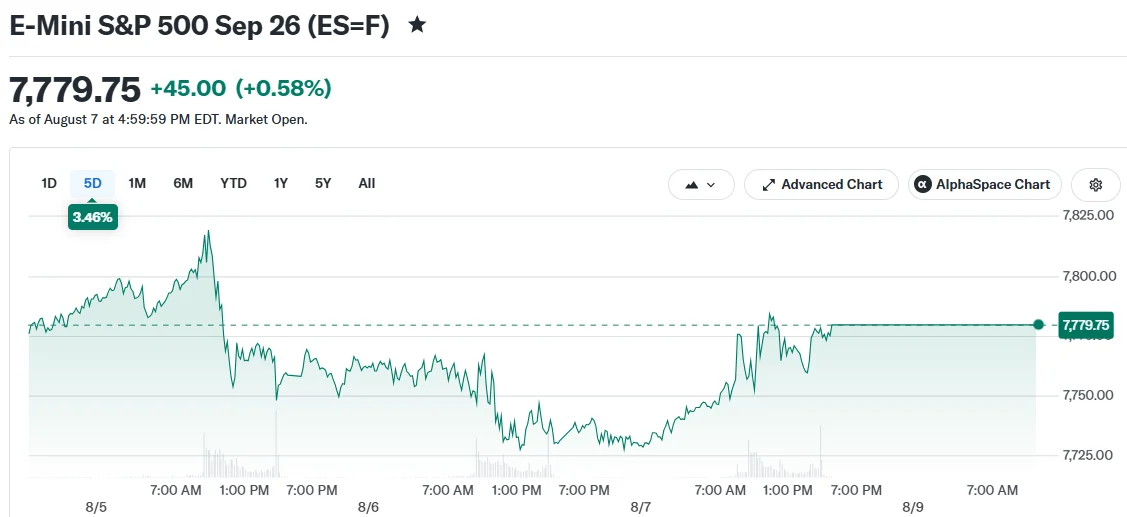
I mercati statunitensi si avviano a una settimana intensa con dati sull’inflazione, rinnovate preoccupazioni sull’indipendenza della Federal Reserve e una nuova tornata di utili da parte delle società legate all’infrastruttura AI.
L’S&P 500 ha chiuso venerdì su un massimo storico, in rialzo dello 0,6% nella giornata. Nell’arco della settimana, il Nasdaq è salito del 5,2%, l’S&P 500 ha aggiunto il 3,6% e il Dow è salito del 3%. È stata la settimana migliore per tutti e tre i principali indici da aprile.
Il rapporto sul lavoro di venerdì è stato il principale catalizzatore, attenuando i timori degli investitori per imminenti rialzi dei tassi da parte della Federal Reserve. Il rally ha inoltre riflesso una crescente fiducia del mercato nel fatto che l’inflazione stia tornando verso l’obiettivo del 2% della Fed, anche se i dati di questa settimana saranno un test critico di questa narrativa.
I dati sull’inflazione sono al centro dell’attenzione
Il dato sull’Indice dei prezzi al consumo di luglio sarà pubblicato mercoledì alle 8:30 a.m. ET. Gli economisti si aspettano che sia il dato complessivo sia quello core aumentino dello 0,2%.
Il CPI è diminuito a giugno, ma da allora le condizioni sono cambiate. I combattimenti in Medio Oriente hanno interrotto le spedizioni di petrolio attraverso rotte di navigazione chiave, spingendo al rialzo i prezzi dell’energia. I costi energetici confluiscono nelle misure ampie dell’inflazione e una loro accelerazione potrebbe complicare il trend disinflazionistico che ha caratterizzato gran parte dell’ultimo anno.
L’Indice dei prezzi alla produzione, che misura l’inflazione all’ingrosso, seguirà giovedì. Il PPI è sceso a giugno dopo essere salito bruscamente a maggio. Costi all’ingrosso più elevati possono essere un segnale anticipatore di un successivo aumento dei prezzi al consumo.
L’economista di Bank of America Stephen Juneau ha affermato che il CPI del mese scorso era probabilmente un episodio “one-off” e che una lettura in linea con le attese rafforzerebbe il caso per un rialzo dei tassi a settembre. La Fed ha mantenuto i tassi invariati nelle sue ultime due riunioni e i mercati dei futures hanno continuato a prezzare il momento della prossima mossa in base ai dati in arrivo.
La settimana si chiuderà venerdì con i dati sulle vendite al dettaglio e con il sondaggio sulla fiducia dei consumatori dell’Università del Michigan. La spesa dei consumatori è aumentata dello 0,2% a giugno, anche se il tasso di risparmio è sceso al livello più basso da quattro anni. Un calo del tasso di risparmio suggerisce che i consumatori potrebbero fare affidamento sui risparmi o sul credito per sostenere la spesa, un andamento che gli economisti monitorano per individuare segnali di tensione.
L’indipendenza della Fed torna sotto i riflettori
La settimana si è conclusa con due sviluppi che hanno riportato l’attenzione sull’indipendenza della Federal Reserve.
La Casa Bianca ha inviato una lettera in cui affermava che il presidente stava “considering” la rimozione della governatrice della Fed Lisa Cook. La mossa fa seguito a un parere della Corte Suprema di fine giugno che riguardava l’autorità presidenziale su alcuni funzionari di agenzie indipendenti, aprendo interrogativi sulla possibilità che un ragionamento simile possa applicarsi alla struttura di governance della Fed.
Il direttore del National Economic Council della Casa Bianca, Kevin Hassett, ha inoltre dichiarato pubblicamente che il potenziale candidato alla guida della Fed Kevin Warsh e il presidente “talk about the economy all the time.” Una comunicazione regolare di questo tipo tra un presidente e un funzionario della Fed è insolita e solleva interrogativi sull’indipendenza della banca centrale. L’autonomia operativa della Fed dal ramo esecutivo è stata un pilastro della politica monetaria statunitense sin dal Treasury-Fed Accord del 1951, concepito per tenere le decisioni sui tassi d’interesse al riparo dalle pressioni politiche di breve periodo.
I mercati obbligazionari osserveranno con attenzione. Un aumento dei rendimenti obbligazionari la scorsa settimana rifletteva già quella che alcuni osservatori hanno descritto come una preoccupazione sulla credibilità della Fed. Gli investitori in genere richiedono rendimenti più elevati quando percepiscono maggiore incertezza sulla traiettoria della politica di una banca centrale o sulla sua volontà di contenere l’inflazione.
Gli utili AI offrono un banco di prova
Tre società di infrastruttura AI pubblicheranno i risultati questa settimana.
Nebius Group è in rialzo del 122% da inizio anno. CoreWeave ha guadagnato il 25%. Cerebras Systems è scesa del 35% dalla sua IPO.
L’andamento misto suggerisce che l’entusiasmo per la spesa in AI non abbia sostenuto tutte le aziende in modo uniforme. La spesa in conto capitale per l’infrastruttura AI da parte dei principali gruppi tecnologici ha raggiunto livelli senza precedenti, ma i rendimenti e il posizionamento competitivo tra i fornitori restano disomogenei. Gli utili di questa settimana dovrebbero offrire un quadro più chiaro di quali società stiano beneficiando e quali no.
CoreWeave e Nebius sono entrambe entrate nel Nasdaq 100 questa estate e Nvidia ha investito in entrambe. Cerebras ha battuto le attese nel suo primo report trimestrale da società quotata in giugno.
Super Micro Computer pubblicherà anch’essa i risultati martedì, dopo aver diffuso dati preliminari che indicavano una crescita dei margini di profitto e un portafoglio ordini record.
Applied Materials renderà noti i risultati giovedì, completando una settimana chiave per il settore dei semiconduttori e dell’hardware AI. Applied Materials fornisce apparecchiature di produzione utilizzate dai produttori di chip, rendendo i suoi risultati un indicatore più ampio dell’espansione della capacità industriale.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026

