Sette modi pratici per far durare lo stipendio fino alla fine del mese
Punti chiave
- •L'articolo consiglia di assegnare a ogni naira uno scopo, pianificando spese essenziali, risparmi e spese personali prima di iniziare a spendere.
- •Suggerisce di mettere da parte denaro non appena arriva lo stipendio, notando che i prodotti FairSave e FairTarget di FairMoney possono essere usati per raggiungere obiettivi finanziari.
- •Trasformare il budget mensile in limiti di spesa settimanali aiuta a individuare presto gli eccessi, quando c'è ancora tempo per correggersi.
- •Le piccole spese frequenti come snack, costi di consegna e abbonamenti possono insieme assorbire una quota rilevante del reddito, rendendo importante il monitoraggio regolare.
- •Mantenere una piccola riserva di emergenza separata dal denaro per le spese ordinarie può impedire che una singola spesa imprevista scombussoli l'intero mese.
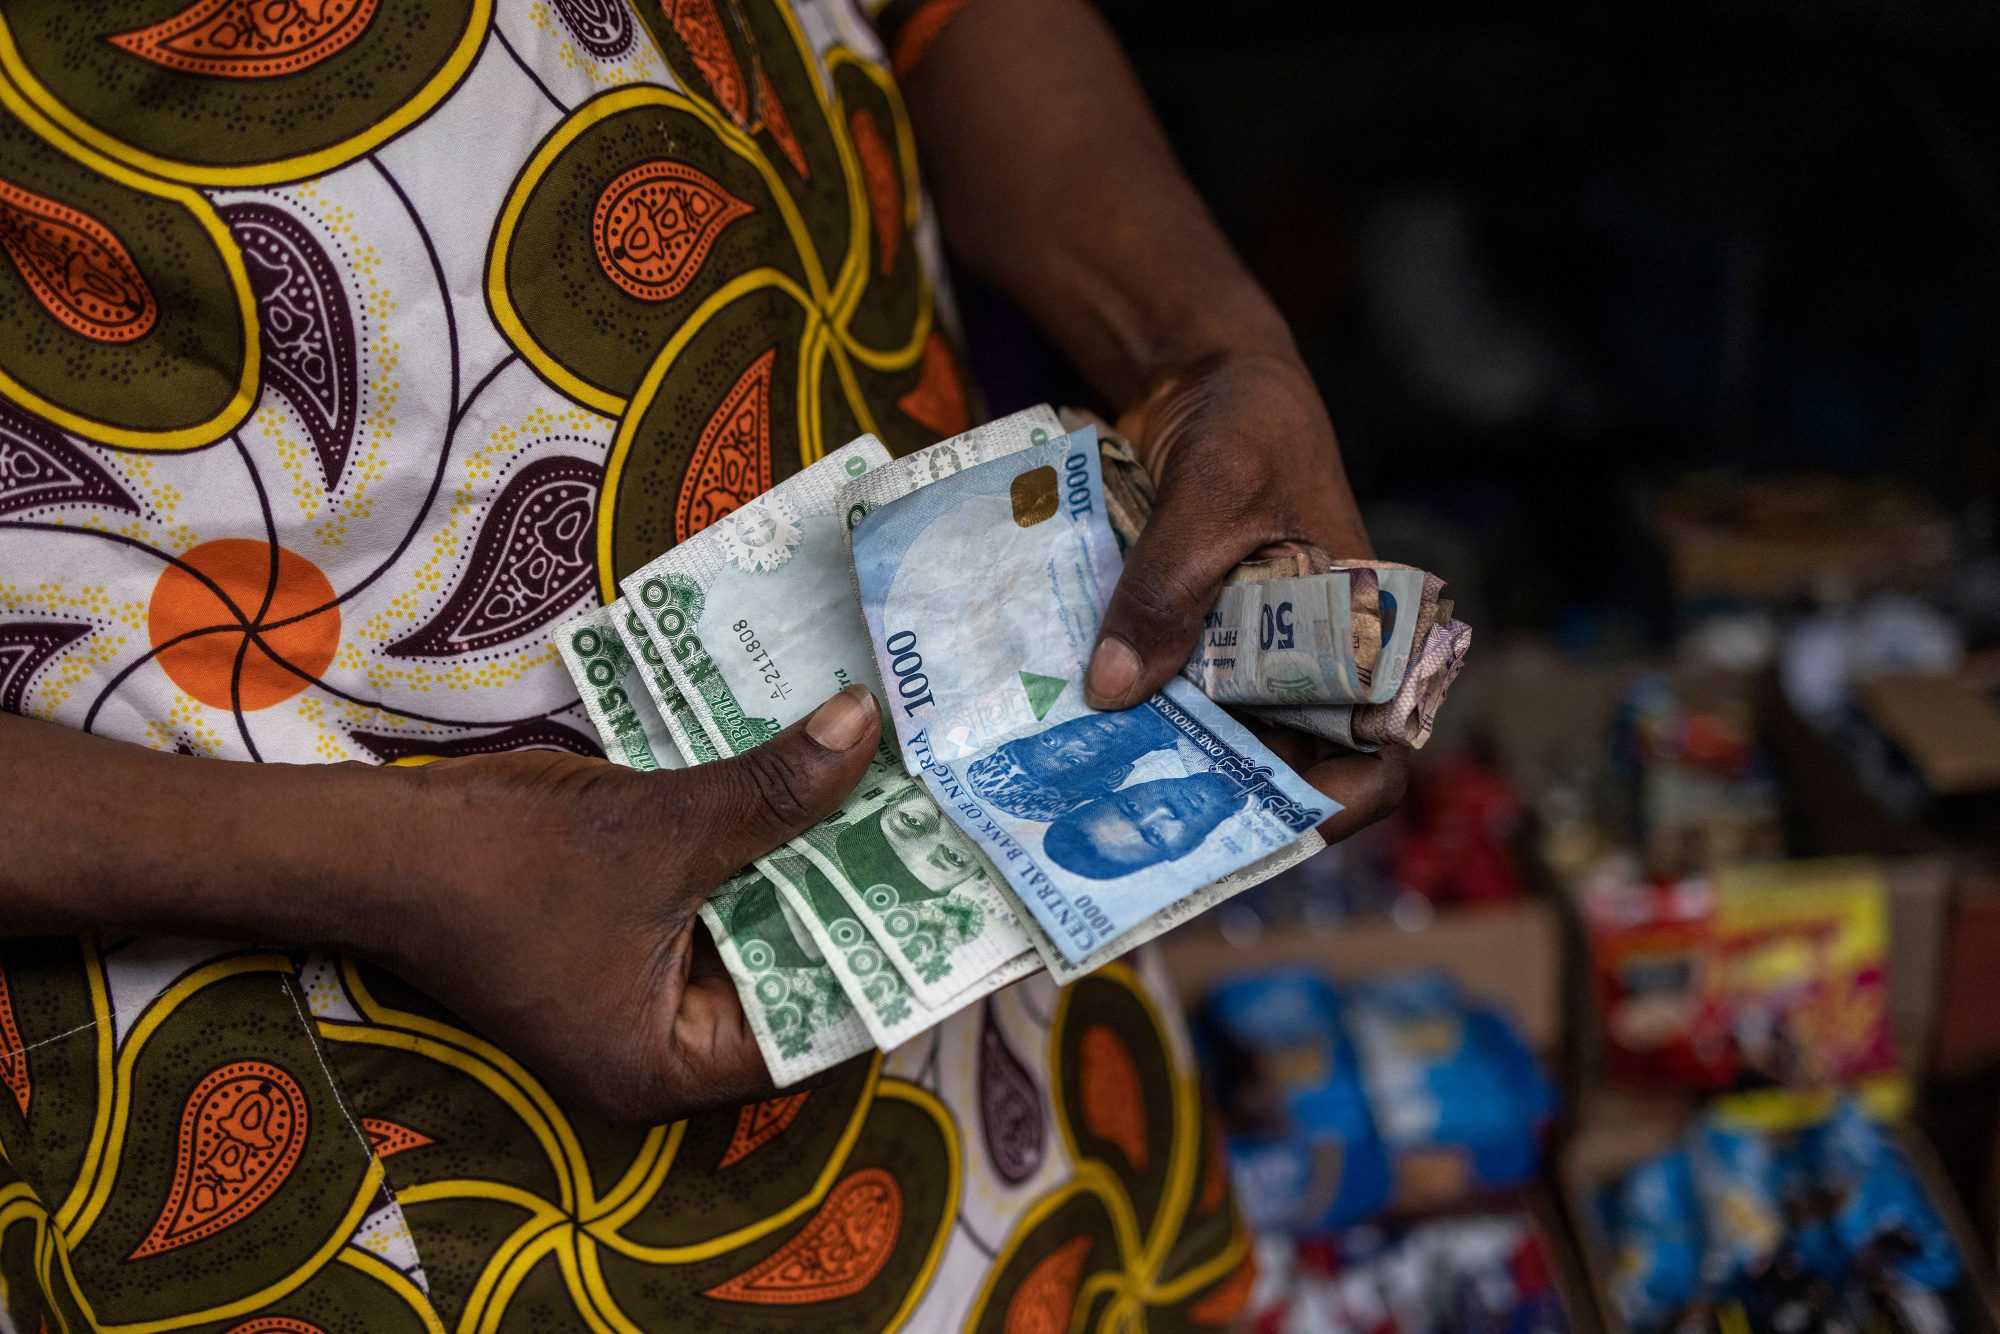
Per molti giovani nigeriani, il payday porta un sollievo immediato. Arriva l'avviso dello stipendio, si pagano le bollette, si rifornisce la spesa e finalmente c'è spazio per un po' di svago. Poi, pochi giorni dopo, uno sguardo al saldo del conto fa affiorare la domanda familiare: "Dove sono finiti tutti i miei soldi?"
Tra trasporti, cibo, dati mobili, abbonamenti, responsabilità familiari e spese impreviste, far durare il reddito fino al prossimo payday può sembrare una vera sfida. Per chi è pagato mensilmente la posta è ancora più alta, perché i soldi che finiscono presto possono lasciare settimane prima del prossimo avviso di salario. Eppure gestire il denaro non richiede di cancellare ogni uscita o rinunciare a tutto ciò che è piacevole.
Con poche abitudini deliberate è possibile mantenere il controllo delle proprie finanze ed evitare di trascorrere gli ultimi giorni prima del payday sotto pressione inutile. Ecco sette modi pratici per far durare i soldi più a lungo:
1. Assegna a ogni naira un compito preciso
I soldi senza un piano tendono a svanire. Dopo qualche trasferimento, consegna di cibo e acquisto rapido, il saldo del conto può apparire molto diverso da quello previsto.
Prima che scatti l'entusiasmo del payday, elenca tutto ciò che il reddito deve coprire. Inizia con l'essenziale: affitto, cibo, trasporti, elettricità, ricariche e dati. Poi assegna importi realistici a risparmi, sostegno familiare, intrattenimento e spese personali.
Un budget non deve essere un foglio di calcolo complicato. Una semplice nota sul telefono può chiarire cosa va pagato subito e cosa può attendere. Quando ogni naira ha un compito preciso, la spesa impulsiva diventa più facile da controllare.
2. Risparmia prima che inizi la spesa
Aspettare la fine del mese per risparmiare sembra ragionevole, finché il mese non finisce e non è rimasto quasi nulla. Un approccio migliore è mettere da parte una parte del reddito non appena arriva lo stipendio. L'importo non deve essere grande; la costanza conta più del tentare una cifra irrealistica una volta e poi arrendersi.
Con FairMoney, è possibile utilizzare prodotti di risparmio idonei come FairSave e FairTarget per mettere da parte denaro e lavorare verso i propri obiettivi finanziari. Che si risparmi per l'affitto, un fondo di emergenza, un nuovo laptop, le tasse scolastiche o un progetto personale, iniziare presto rende l'obiettivo meno opprimente. Tratta il risparmio come un impegno mensile, non come ciò che resta dopo aver speso.
3. Trasforma il budget mensile in limiti settimanali
Vedere l'intero saldo mensile può creare l'illusione di avere molto da spendere. Senza limiti chiari, una gran parte del reddito può sparire prima che il mese sia a metà.
Dopo aver pagato le bollette essenziali e messo da parte i risparmi, dividi il denaro disponibile per le spese quotidiane per il numero di settimane rimaste fino al prossimo payday. Invece di considerare l'intero budget per cibo o trasporti immediatamente disponibile, assegna un importo specifico a ogni settimana. Se spendi meno del limite, riporta il saldo avanti invece di cercare un nuovo motivo per spenderlo. I limiti settimanali fanno emergere presto gli eccessi di spesa, quando c'è ancora tempo per correggersi.
4. Occhio alle spese "sono solo piccole cifre"
Le grandi bollette sono facili da ricordare. Sono le spese piccole e frequenti a passare spesso inosservate. Uno spuntino qui, un upgrade del ride-hailing lì, costi ricorrenti di consegna cibo, ricariche extra e più abbonamenti possono sembrare trascurabili singolarmente, ma insieme possono assorbire una quota rilevante del reddito.
Dedica qualche minuto ogni giorno, o alla fine di ogni settimana, a rivedere le spese. I pagamenti digitali possono rendere più facile monitorare le transazioni e capire dove vanno i soldi. I clienti FairMoney possono usare le proprie carte di debito per transazioni idonee e consultare i registri delle transazioni disponibili, nel rispetto dei termini e condizioni applicabili.
Tenere traccia delle spese non significa sentirsi in colpa a ogni acquisto. Significa individuare gli schemi ricorrenti e decidere se il denaro sta sostenendo le proprie priorità o lavorando sottilmente contro di esse.
5. Pianifica i pasti prima che la fame inizi a decidere
Fare la spesa senza una lista può trasformare una semplice corsa al mercato in un'uscita costosa. Si ricomprano articoli già presenti in casa, finiscono nel carrello prodotti superflui e le consegne di cibo diventano più care quando non c'è un piano pasti.
Prima di fare la spesa, controlla ciò che hai già e prepara una lista basata sui pasti previsti. Compra prima l'essenziale e confronta i prezzi quando possibile. A seconda del rivenditore, della quantità e dello spazio di conservazione disponibile, acquistare in grandi quantità articoli di uso frequente può offrire un miglior rapporto qualità-prezzo. L'acquisto all'ingrosso però fa risparmiare solo se gli articoli verranno realmente usati e il prezzo unitario è genuinamente più basso.
Pianificare i pasti può non sembrare entusiasmante, ma permette al budget alimentare di durare molto di più.
6. Paga le bollette importanti e cancella gli abbonamenti "fantasma"
Ignorare una bolletta non la fa sparire. I pagamenti ritardati possono comportare interruzioni del servizio, penali per il ritardo o costi di riconnessione. Quando arriva il reddito, individua le bollette essenziali e programmatici di saldarle entro le scadenze.
I clienti FairMoney possono pagare servizi idonei, tra cui elettricità, televisione via cavo, abbonamenti internet, ricariche e dati, tramite la piattaforma, nel rispetto della disponibilità del servizio e dei termini e condizioni applicabili.
Il payday è anche un buon momento per rivedere gli abbonamenti. Poiché la maggior parte degli abbonamenti si rinnova automaticamente a ogni ciclo di fatturazione finché non vengono cancellati, i pagamenti possono continuare silenziosamente molto dopo che un servizio ha smesso di essere utile. Stai ancora pagando piattaforme di streaming, app, abbonamenti in palestra o piani di servizio che usi appena? Se hai dimenticato perché ti sei abbonato, potrebbe essere il momento di cancellare o fare un downgrade. Eliminare gli abbonamenti inutilizzati può liberare denaro per esigenze più importanti.
7. Mantieni un piccolo fondo "la vita capita"
Anche il miglior budget può essere interrotto dalla vita reale. Un viaggio urgente, una spesa medica, un telefono rovinato o una responsabilità familiare imprevista possono presentarsi senza preavviso. Includi una piccola riserva di emergenza nel piano mensile e tienila separata dal denaro destinato alle spese ordinarie. Riservala strettamente a spese genuine e non pianificate — non per un flash sale o un'uscita con gli amici organizzata d'impulso.
Se la riserva resta inutilizzata fino al prossimo payday, spostala nei risparmi. Con la costanza, piccoli importi possono crescere fino a diventare un fondo di emergenza più affidabile. Una riserva finanziaria non può impedire le emergenze, ma può ridurre la possibilità che una singola spesa imprevista scombussoli l'intero mese.
Far durare i soldi fino al payday non significa eliminare ogni esperienza piacevole dalla vita. Significa pianificare in anticipo, conoscere le proprie priorità e spendere con intenzione: crea un budget prima di spendere, risparmia presto, applica limiti settimanali, monitora le piccole spese e preparati alle sorprese. Ogni nuovo payday offre anche un punto di controllo naturale per rivedere come è andato il mese precedente e riequilibrare le allocazioni dove la spesa ha superato il piano.
Queste abitudini possono sembrare semplici, ma praticarle con costanza può rendere gli ultimi giorni prima del payday molto meno stressanti. Godersi i propri soldi è importante. Assicurarsi che non finiscano prima della fine del mese è la vera mossa intelligente.

