JPMorgan prevede rendimenti annuali del 10% per Bitcoin ma tiene l'asset fuori dai suoi modelli principali
Punti chiave
- •Le Long-Term Capital Market Assumptions 2027 di JPMorgan Asset Management, pubblicate il 19 ottobre, prevedono un rendimento composto annuo del 10% per Bitcoin, il dato più alto del suo universo, insieme a una volatilità annualizzata del 55%.
- •Bitcoin non è stato aggiunto alle principali matrici di covarianza di JPMorgan e compare invece in una matrice separata e ridotta rispetto a 12 asset fondamentali in dollari statunitensi, una decisione attribuita dalla società all'elevata volatilità e alle correlazioni instabili.
- •Sugli stessi input di JPMorgan, lo Sharpe ratio di Bitcoin, pari a circa 0,32, è essenzialmente in linea con i titoli azionari statunitensi a grande capitalizzazione, mentre l'oro resta indietro a circa 0,21, a indicare una parità adeguata al rischio con le azioni.
- •Un ottimizzatore semplificato a due asset, utilizzando la correlazione storica di 0,33 di Bitcoin con i large cap statunitensi, allocherebbe circa un quarto del portafoglio in Bitcoin, ma JPMorgan rifiuta di fare affidamento su quella correlazione, storicamente impennatasi durante le crisi di mercato come marzo 2020 e il ciclo di rialzi dei tassi del 2022.
- •Il documento di BlackRock di dicembre 2024 raccomanda di dimensionare Bitcoin tra l'1% e il 2% di un portafoglio multi-asset, con un tetto del 2%, citando la storia dell'asset di ribassi dal picco al minimo del 70–80%.
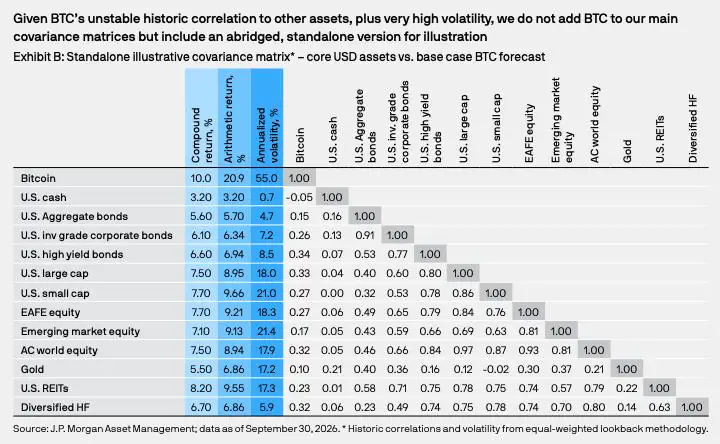
Le Long-Term Capital Market Assumptions 2027 di JPMorgan Asset Management assegnano a Bitcoin la proiezione di rendimento più alta dell'intero universo della società — un dato composto annuo del 10% — eppure su base adeguata al rischio, utilizzando gli input della stessa banca, l'asset remunera quasi esattamente quanto i titoli azionari statunitensi per ogni unità di rischio. Altrettanto significativo, JPMorgan non è arrivata a modellare Bitcoin al fianco delle altre classi di attività, e il motivo che fornisce è il punto in cui si concentra la vera discussione.
Cosa ha pubblicato JPMorgan — e cosa ha trattenuto
I dati compaiono nelle Long-Term Capital Market Assumptions 2027, pubblicate il 19 ottobre. Il rapporto annuale definisce stime di rendimento, volatilità e correlazione per oltre 200 classi di attività su un orizzonte di 10–15 anni, e JPMorgan le utilizza per costruire le proprie allocazioni strategiche. Sono input di pianificazione, non previsioni sull'andamento futuro dei prezzi.
A Bitcoin è assegnato un rendimento composto annuo del 10% e una volatilità annualizzata del 55% — circa il triplo di quello dei titoli azionari statunitensi a grande capitalizzazione, ai quali è assegnato un 7,5%, in aumento di 0,8 punti percentuali rispetto all'edizione dell'anno scorso, con una volatilità del 18%. L'oro riceve il 5,5% con una volatilità del 17,2%.
La decisione più consequenziale riguarda la posizione di questi numeri. JPMorgan non ha ancora aggiunto Bitcoin alle sue principali matrici di covarianza, le tabelle che indicano ai suoi modelli come gli asset si muovano insieme e quindi quanto detenere di ciascuno. Bitcoin riceve invece una matrice separata e ridotta rispetto a 12 asset fondamentali in dollari statunitensi, dalla liquidità e dalle obbligazioni all'oro e agli hedge fund. Il report imputa alla volatilità e alle correlazioni instabili di asset come Bitcoin, e definisce l'idea che un deperimento delle valute spinga gli investitori ad affrettarsi verso le criptovalute "out of the mark" (fuoriaglio).
Questa ipotesi di rendimento è inoltre separata dai target di prezzo su Bitcoin che gli strateghi della divisione investment bank di JPMorgan hanno pubblicato negli anni scorsi. È la prima voce dedicata a Bitcoin da parte della divisione asset management nell'LTCMA.
Il Chief Investment Officer di Bitwise, Matt Hougan, ha comunque considerato la pubblicazione una pietra miliare. In un post su X del 20 ottobre, ha ripercorso il cammino di Bitcoin dallo scetticismo istituzionale a una riga nelle tabelle di rendimento di JPMorgan, definendolo il previsto "miglior asset del prossimo decennio". La sua affermazione si basa sull'esibizione dedicata a Bitcoin, che confronta l'asset con una breve lista di peer anziché con l'intero universo di oltre 200. Tra i dati che JPMorgan evidenzia nel suo riepilogo, i più vicini al 10% di Bitcoin sono il private equity a grande capitalizzazione al 9,6% e il real estate globale value-added al 9,3%. La tesi di lungo periodo di Hougan prevede ampiamente forti ribassi lungo il percorso — proprio la volatilità per cui la matematica adeguata al rischio fa pagare.
Perché il 10% diventa 20,9%
Lo Sharpe ratio è la misura standard del rendimento per unità di rischio: rendimento atteso al di sopra della liquidità, diviso per la volatilità. JPMorgan lo calcola utilizzando rendimenti aritmetici anziché composti, e per un asset volatile il divario tra i due è notevole.
Si consideri un investimento che guadagna il 50% in un anno e perde il 50% nell'anno successivo. Il suo rendimento medio aritmetico è zero, eppure 100 dollari finiscono a 75 dollari. Il dato composto traccia ciò che un investitore conserva effettivamente; il dato aritmetico è la semplice media dei risultati annuali, e le grandi oscillazioni lo spingono verso l'alto. Con una volatilità del 55%, l'ipotesi composta del 10% di Bitcoin corrisponde a un rendimento aritmetico del 20,9%. Per i titoli azionari statunitensi, con una volatilità del 18%, il divario è molto più contenuto: dal 7,5% si passa all'8,95%.
Per unità di rischio, pari con le azioni
I rendimenti composti, i rendimenti aritmetici, la volatilità e il rendimento del 3,2% della liquidità statunitense provengono dall'esibizione dedicata a Bitcoin di J.P. Morgan Asset Management, al 30 settembre 2026. Gli Sharpe ratio sono calcoli di Coindoo a partire da quegli input arrotondati, utilizzando (rendimento aritmetico − 3,2%) ÷ volatilità: Bitcoin, (20,9 − 3,2) ÷ 55 = 0,322; azioni, (8,95 − 3,2) ÷ 18 = 0,319; oro, (6,86 − 3,2) ÷ 17,2 = 0,213.
Su questi dati, il vantaggio di rendimento di Bitcoin quasi scompare. Il suo rendimento atteso al di sopra della liquidità è circa il triplo di quello delle azioni — così come la sua volatilità — lasciando entrambi a 0,32. L'oro resta indietro a 0,21, quindi con gli input di JPMorgan Bitcoin si confronta meglio con l'oro che con le azioni.
Lo Sharpe considera la volatilità come l'intero rischio, e la storia di Bitcoin ne mostra i limiti. L'asset è sceso di circa il 77% dal picco di novembre 2021 al minimo di novembre 2022, mentre il peggior calo dell'S&P 500 nel 2022 è stato di circa il 25%. Un rapporto basato sulla deviazione standard non quanto profondi siano i perdite né quanto tempo richieda il recupero.
La tesi poggia sulla correlazione che JPMorgan non intende fidarsi
Sharpe ratio uguali non rendono Bitcoin ridondante. Due asset che remunerano allo stesso modo per unità di rischio possono comunque migliorare un portafoglio insieme se non si muovono di pari passo. L'esibizione di JPMorgan colloca la correlazione storica di Bitcoin a 0,33 con i large cap statunitensi e a 0,10 con l'oro.
Immessi in un ottimizzatore da manuale, quegli input producono una risposta aggressiva. In un mix semplificato a due asset di Bitcoin e large cap statunitensi, un calcolo di Coindoo rileva che la combinazione con il miglior Sharpe ratio detiene circa un quarto del portafoglio in Bitcoin e porta il rapporto del portafoglio da 0,32 a circa 0,39. L'intero guadagno deriva dalla correlazione dello 0,33; più alta è la correlazione, minore è il guadagno, e a 1,0 scompare.
Questo è l'input di cui JPMorgan rifiuta di fidarsi. La correlazione di Bitcoin con le azioni è stata bassa in media, ma tende a impennarsi quando i mercati si rompono. A marzo 2020, Bitcoin ha perso circa la metà del suo valore in due giorni mentre le azioni crollavano, e durante il ciclo di rialzi dei tassi del 2022 si è venduto al fianco dei titoli tecnologici. Un diversificatore che scende con tutto il resto in una crisi funziona nei mercati calmi e fallisce quando serve. Tenendo Bitcoin fuori dalle sue matrici principali, JPMorgan impedisce a una correlazione media di guidare le allocazioni nei suoi stessi modelli.
Dall'ipotesi all'allocazione
I professionisti si collocano molto al di sotto della risposta dell'ottimizzatore. Il documento di BlackRock di dicembre 2024 sul dimensionamento di Bitcoin indicava un intervallo ragionevole dell'1–2% di un portafoglio multi-asset, un intervallo applicabile a investitori che si attendono un'adozione più ampia e sono in grado di assorbire brusche cadute. BlackRock, che gestisce l'iShares Bitcoin Trust, ha dimensionato la posizione in base a quanto aggiunge al rischio complessivo del portafoglio anziché al rendimento atteso, fissando un tetto del 2%, citando le stesse correlazioni instabili. La ricerca della società include anche una stima della quota di rischio di Bitcoin in un portafoglio 60/40.
L'aritmetica di un drawdown spiega la prudenza. BlackRock rileva che Bitcoin ha attraversato ribassi dal picco al minimo del 70–80%. Una posizione dell'1% che perde il 75% costa al portafoglio lo 0,75%; una posizione del 5% costa il 3,75%. A una dimensione lo stesso crollo è una nota a margine; a un'altra, definisce l'anno.
I numeri di JPMorgan offrono agli investitori un modo per mettere alla prova Bitcoin, non un peso da detenere. La colonna dei rendimenti mette Bitcoin al primo posto. La colonna adeguata al rischio lo pone alla pari con le azioni. La correlazione che giustificherebbe il possesso di entrambi è l'input che JPMorgan afferma di non poter ancora considerare affidabile. Il segnale da monitorare è se la prossima edizione sposterà Bitcoin nelle matrici principali. Fino ad allora, scegliere un peso di portaflio richiede più che selezionare il numero più alto nella colonna dei rendimenti.
Questo articolo è fornito solo a scopo informativo e non costituisce consulenza finanziaria o di investimento. Le ipotesi dei modelli e i calcoli illustrativi non garantiscono le performance future.

