Investire 100 dollari al mese in borsa per 30 anni: come potrebbe crescere il capitale
Punti chiave
- •Con un rendimento annuo dell'8% e capitalizzazione mensile, contributi mensili di 100 dollari per un totale di 36.000 dollari in 30 anni potrebbero crescere fino a circa 149.036 dollari, di cui circa 113.036 dollari provenienti dalla crescita degli investimenti e non dai versamenti.
- •I capitali proiettati variano fortemente in base al rendimento ipotizzato, dai circa 69.405 dollari al 4% ai circa 226.049 dollari al 10% a parità di versamenti mensili.
- •La crescita è fortemente concentrata negli ultimi anni, con il portafoglio proiettato vicino a 18.295 dollari dopo 10 anni e 58.902 dollari dopo 20 anni prima di raggiungere 149.036 dollari nel trentesimo anno, rendendo i ribassi tardivi del mercato particolarmente costosi.
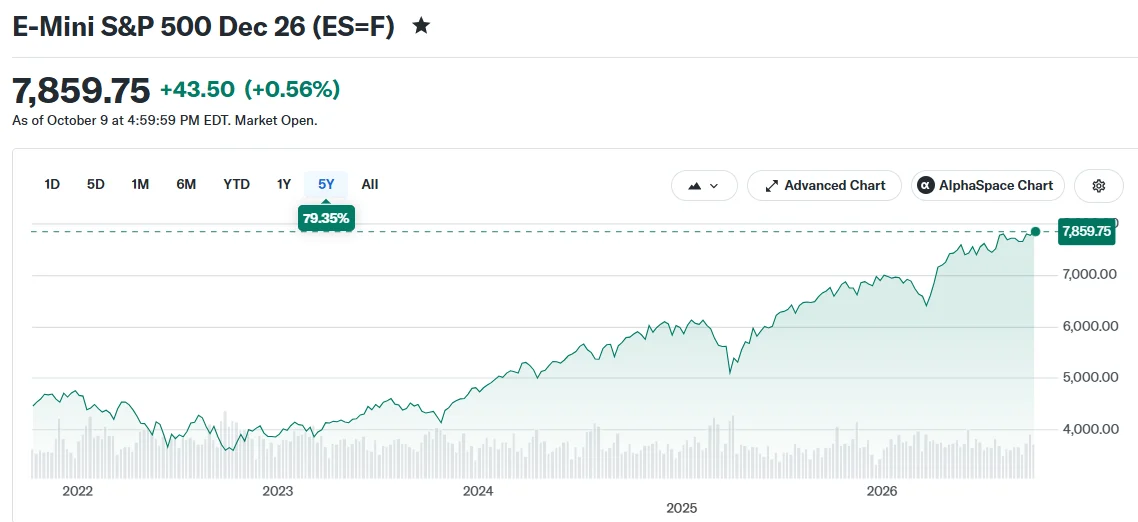
- •I dati citati da Fidelity mostrano che l'S&P 500 ha avuto una media di circa il 10% annuo nella sua storia e del 10,4% annualizzato nei 30 anni fino a dicembre 2025, entrambi superiori all'aliquota dell'8% utilizzata nelle proiezioni.
- •Con un'inflazione annua del 2,5%, un capitale proiettato di 149.036 dollari tra 30 anni permetterebbe di acquistare all'incirca ciò che oggi acquistano 71.000 dollari, mentre raddoppiare i contributi a 200 dollari al mese porterebbe la proiezione all'8% a circa 298.072 dollari.
L'abitudine costante di investire ogni mese può trasformare una modesta somma in un capitale molto superiore al denaro effettivamente versato. Secondo un'analisi pubblicata da CoinCentral, chi investe 100 dollari ogni mese per 30 anni verserebbe un totale di 36.000 dollari, con il risultato finale che dipende dall'andamento del mercato, dalle commissioni applicabili e dalla capacità dell'investitore di restare investito durante i ribassi. I prezzi delle azioni possono oscillare fortemente in un solo giorno, ma versamenti regolari combinati con rendimenti reinvestiti e composti possono accumularsi in modo sostanziale nel corso dei decenni.
Quanto potrebbero crescere 100 dollari al mese?
Assumendo un rendimento annuo dell'8% con capitalizzazione mensile, i 36.000 dollari di contributi crescerebbero fino a circa 149.036 dollari in 30 anni. Circa 113.036 dollari di questo totale sarebbero crescita degli investimenti e non denaro versato—una somma che rappresenta più di tre quarti del capitale finale e più di tre volte l'importo totale contribuito.
Il calcolo è una proiezione, non una previsione. Assume che i versamenti siano effettuati alla fine di ogni mese, che i rendimenti rimangano costanti e che i dividendi siano reinvestiti, senza commissioni o tasse dedotte.
Il capitale proiettato varia notevolmente in base al rendimento annuo ipotizzato. Al 4%, il capitale raggiungerebbe circa 69.405 dollari. Al 6%, salirebbe a circa 100.452 dollari, e al 10% arriverebbe a circa 226.049 dollari. Il divario tra lo scenario del 4% e quello del 10% supera i 156.000 dollari a parità di versamenti mensili.
La crescita è fortemente concentrata negli ultimi anni. Con un rendimento dell'8%, il portafoglio si attesterebbe vicino a 18.295 dollari dopo 10 anni e a 58.902 dollari dopo 20 anni, prima di raggiungere 149.036 dollari nel trentesimo anno. I dividendi reinvestiti e la capitalizzazione guidano la maggior parte dei guadagni negli anni finali.
Perché i rendimenti reali potrebbero essere diversi
I risultati passati offrono un contesto ma non determinano i rendimenti futuri. Secondo Fidelity, l'S&P 500 ha avuto una media di circa il 10% annuo nella sua storia e ha registrato un rendimento annualizzato del 10,4% nei 30 anni fino a dicembre 2025—il dato storico più recente citato nel report. L'aliquota dell'8% utilizzata nelle proiezioni si colloca al di sotto di entrambi questi dati storici.
Un approccio comune è destinare i 100 dollari mensili a un fondo indicizzato a basso costo. Un fondo che replica l'S&P 500 detiene centinaia di grandi aziende statunitensi, pur potendo scendere quando il mercato più ampio cala.
Investire mensilmente significa anche acquistare più azioni quando i prezzi sono bassi e meno quando sono alti, una pratica nota dollar-cost averaging. Questo approccio non garantisce un profitto né protegge dalle perdite.
Il tempismo può contare soprattutto verso la fine del periodo di investimento. Un forte ribasso del mercato poco prima della pensione potrebbe ridurre il capitale finale, anche se le medie di lungo periodo appaiono solide. Questa vulnerabilità nelle fasi finali deriva dal pattern di crescita concentrata: poiché la maggior parte dei guadagni arriva nell'ultimo decennio, la stessa percentuale di calo in fase tardiva si traduce in una perdita in dollari maggiore rispetto a quanto accadrebbe in precedenza.
Anche l'inflazione gioca un ruolo. Se i prezzi salgono del 2,5% all'anno, un capitale di 149.036 dollari tra 30 anni permetterebbe di acquistare all'incirca ciò che oggi si acquista con 71.000 dollari.
Le commissioni, le tasse e le modifiche all'importo dei versamenti mensili influirebbero ulteriormente sul risultato. Aumentare il contributo a 200 dollari al mese raddoppierrebbe il capitale proiettato all'8% fino a circa 298.072 dollari.
Questo articolo si basa su un report di CoinCentral. Il post "What Happens If You Invest $100 a Month in the Stock Market for 30 Years?" è apparso per la prima volta su CoinCentral.

