I mercati si preparano a dati sull'inflazione, tensioni sulla Fed e utili del settore IA
Punti chiave
- •Il S&P 500 ha chiuso venerdì a un nuovo record, e il Nasdaq, il S&P 500 e il Dow hanno ciascuno registrato la migliore performance settimanale da aprile, con guadagni rispettivamente del 5,2%, 3,6% e 3%.
- •Gli economisti prevedono che il Consumer Price Index di luglio, in uscita mercoledì, mostri incrementi mensili dello 0,2% sia nell'inflazione generale sia in quella core, un ritmo ampiamente coerente con l'obiettivo annuale del 2% della Fed.
- •La Casa Bianca ha indicato che il Presidente Trump sta valutando la rimozione della Governatrice della Fed Lisa Cook, e i frequenti contatti tra il presidente e un potenziale candidato alla presidenza della Fed hanno sollevato nuove preoccupazioni sull'indipendenza della banca centrale.
- •Diverse aziende di infrastrutture IA tra cui Super Micro Computer, CoreWeave, Nebius Group, Cerebras Systems e Applied Materials pubblicheranno gli utili questa settimana in mezzo a performance azionarie disomogenee nel settore.
- •I dati di giugno hanno mostrato che la spesa dei consumatori è aumentata solo dello 0,2% mentre il tasso di risparmio è sceso al livello più basso in quattro anni, potenzialmente frenando i consumi futuri dato che la spesa guida circa due terzi dell'attività economica statunitense.
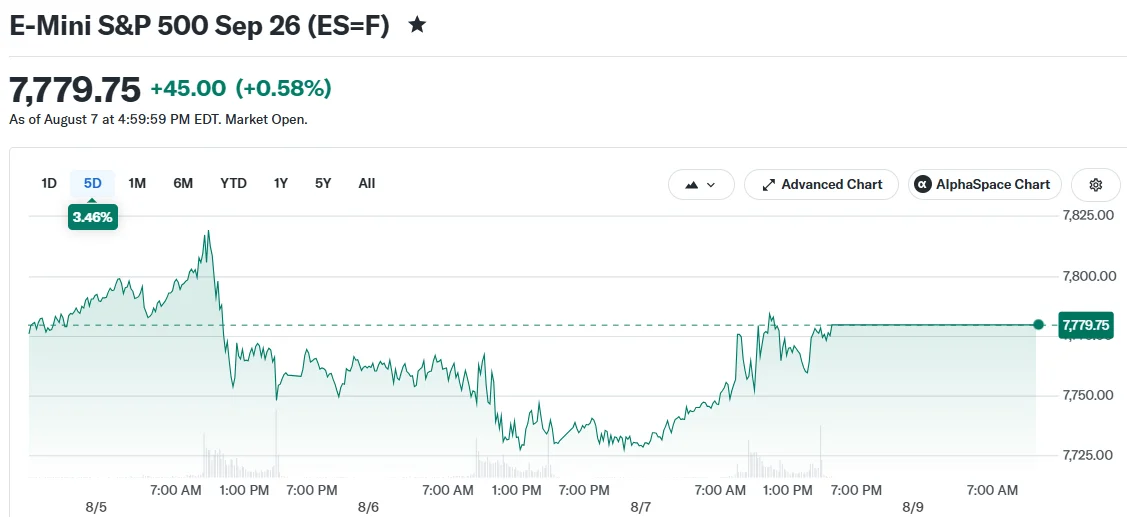
I mercati affrontano una settimana fitta di appuntamenti caratterizzata da dati chiave sull'inflazione, nuove questioni sull'indipendenza della Federal Reserve e risultati trimestrali dalle aziende di infrastrutture per l'intelligenza artificiale.
Il S&P 500 ha chiuso venerdì a un nuovo record, con un rialzo dello 0,6% nella giornata. Per la settimana, il Nasdaq ha guadagnato il 5,2%, il S&P 500 è avanzato del 3,6% e il Dow ha aggiunto il 3%, segnando la migliore performance settimanale per tutti e tre i principali indici da aprile.
Il report sull'occupazione di venerdì ha contribuito a alimentare il rally attenuando le preoccupazioni degli investitori su un imminente aumento dei tassi di interesse da parte della Federal Reserve. La Fed opera sotto un duplice mandato congressuale di massimo impiego e stabilità dei prezzi, il che significa che i dati sul mercato del lavoro e le letture dell'inflazione concorrono insieme a plasmare le sue decisioni sui tassi.
I dati sull'inflazione al centro dell'attenzione
Mercoledì alle 8:30 a.m. ET arriva il report del Consumer Price Index di luglio. Gli economisti prevedono incrementi mensili dello 0,2% sia nell'inflazione generale sia in quella core. La Fed punta a un'inflazione annuale del 2%, e letture mensili a quel ritmo sarebbero ampiamente coerenti con i progressi verso tale obiettivo.
Ciò segue un calo del CPI a giugno, sebbene le circostanze siano cambiate da allora. I conflitti in Medio Oriente hanno interrotto il trasporto di petrolio attraverso vie d'acqua cruciali, spingendo i costi energetici al rialzo.
Giovedì porterà il Producer Price Index, che misura l'inflazione a livello all'ingrosso. Dopo un forte aumento a maggio, i prezzi all'ingrosso sono scesi a giugno. Le variazioni a livello all'ingrosso spesso si ripercuotono successivamente sui prezzi al consumo.
L'economista di Bank of America Stephen Juneau ha definito il calo del CPI del mese scorso probabilmente un evento "una tantum", suggerendo che una lettura in linea con le aspettative rafforzerebbe le argomentazioni per un aggiustamento dei tassi a settembre.
La settimana si conclude venerdì con i dati sulle vendite al dettaglio e l'indice del sentiment dei consumatori dell'Università del Michigan. A giugno, la spesa dei consumatori è aumentata di un modesto 0,2%, mentre il tasso di risparmio è sceso al livello più basso in quattro anni. La spesa dei consumatori rappresenta circa due terzi dell'attività economica statunitense, quindi un calo del tasso di risparmio potrebbe frenare i consumi futuri se la crescita dei salari non mantiene il passo.
Le questioni sull'indipendenza della Fed riemergono
Due sviluppi venerdì hanno riacceso il dibattito sull'autonomia della Federal Reserve.
La Casa Bianca ha inviato una comunicazione indicando che il Presidente Donald Trump sta valutando la rimozione della Governatrice della Fed Lisa Cook. La mossa segue una sentenza della Corte Suprema emessa alla fine di giugno.
Separatamente, il Direttore del Consiglio Economico Nazionale della Casa Bianca Kevin Hassett ha dichiarato che Kevin Warsh, potenziale candidato alla presidenza della Fed, e il presidente "parlano dell'economia tutto il tempo". Un contatto così frequente tra un presidente in carica e funzionari della Fed è insolito e ha sollevato preoccupazioni sull'indipendenza della banca centrale.
L'indipendenza della banca centrale è ampiamente considerata dagli economisti come una salvaguardia contro un allentamento monetario politicamente motivato, che la storia suggerisce poter portare a un'inflazione persistentemente più elevata. Qualsiasi erosione di tale indipendenza potrebbe complicare gli sforzi della Fed di ancorare le aspettative di inflazione vicino al proprio obiettivo del 2%.
I partecipanti al mercato obbligazionario stanno monitorando gli sviluppi con attenzione. L'aumento dei rendimenti obbligazionari della scorsa settimana era già stato descritto da alcuni analisti come un segnale di preoccupazioni sulla credibilità della Federal Reserve.
Gli utili delle infrastrutture IA si aggiungono alla settimana
Diverse aziende di infrastrutture per l'intelligenza artificiale sono pronte a pubblicare gli utili questa settimana. I loro risultati arrivano mentre le principali aziende tecnologiche hanno annunciato aumenti su larga scala della spesa in capitali per data center IA e capacità di calcolo, rendendo questi report un barometro per capire se tali investimenti si stiano traducendo in crescita dei ricavi lungo tutta la catena di approvvigionamento.
Nebius Group ha salito del 122% dall'inizio dell'anno, CoreWeave ha guadagnato il 25%, e Cerebras Systems è scesa del 35% rispetto al prezzo della sua offerta pubblica iniziale.
La risposta del mercato azioso alle aziende legate all'IA è stata disomogenea, a dimostrazione del fatto che l'entusiasmo degli investitori non si traduce in modo uniforme in tutto il settore. I risultati di questa settimana dovrebbero offrire maggiori dettagli su quali aziende stanno guadagnando quote di mercato e quali rimangono sotto pressione.
Sia CoreWeave sia Nebius sono state incluse nel Nasdaq 100 quest'estate, e Nvidia detiene posizioni di investimento in entrambe le aziende. Cerebras ha superato le proiezioni degli analisti nel suo primo report trimestrale come società quotata a giugno.
Super Micro Computer pubblicherà i risultati martedì dopo che cifre preliminari hanno rivelato margini di profitto in espansione e volumi di ordini senza precedenti. Applied Materials annuncia giovedì, completando una settimana significativa per i settori dei semiconduttori e dell'hardware IA.
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o — Earnings Whispers (@eWhispers) August 7, 2026
#earnings for the week of August 10, 2026 $NBIS $SMCI $RKLB $CRWV $LITE $AMAT $ASTS $FLY $CSCO $PLUG $QUBT $HIMS $INFQ $COHR $GCTS $CBRS $SE $BRK.B (Saturday) $ARCO $CAVA $BETA $MLCO $CEVA $FIGR $LUNR $GPRO $ENVX $EAT $CAH $FRMI $B $AIT $BGS $TRMB $FNV … pic.twitter.com/GN5RVs0i2o
— Earnings Whispers (@eWhispers) August 7, 2026

