Indicatori del ciclo economico: la produzione industriale supera le previsioni, le vendite al dettaglio reali restano piatte
Punti chiave
- •La produzione industriale è risultata superiore alle attese del consenso negli ultimi dati mensili, mentre la produzione manifatturiera è in linea con le previsioni.
- •Le vendite al dettaglio nominali hanno superato le stime, ma le vendite rettificate per l'inflazione sono rimaste approssimativamente piatte, e la misura al netto dei beni energetici è diminuita alla deflazione con il CPI core.
- •Gli indicatori esaminati sono le misure coincidenti monitorate dal Business Cycle Dating Committee del NBER, l'organo accademico che data ufficialmente recessioni ed espansioni degli Stati Uniti.
- •Il divario tra vendite al dettaglio nominali e reali illustra che un superamento della spesa può riflettere prezzi più alti anziché un maggiore volume di beni scambiati.
- •I dati sulle vendite al dettaglio sono stime preliminari del Census e, come gli indici mensili di produzione e PIL, saranno rivisti nei rilasci successivi, lasciando il quadro iniziale soggetto a modifiche.
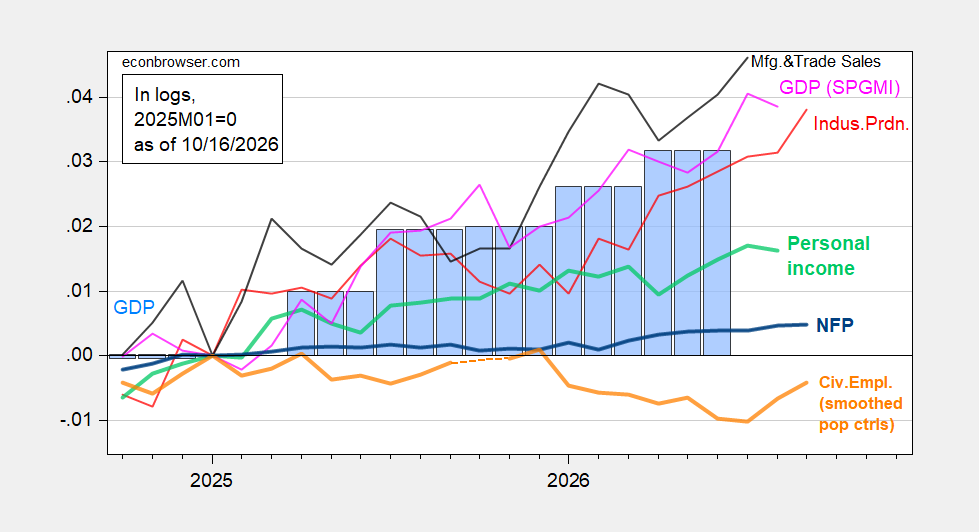
L'ultima analisi di Econbrowser sugli indicatori del ciclo economico statunitense mostra una produzione industriale superiore alle attese del consenso, con una produzione manifatturiera in linea con le previsioni. Le vendite al dettaglio nominali hanno superato le stime, ma una volta rettificate per l'inflazione dei prezzi al consumo le vendite sono risultate prossime alla stabilità, e le vendite escluse le stazioni di servizio sono diminuite in termini reali alla deflazione con il CPI core. Il set di dati copre il PIL mensile di agosto insieme ai rilasci più recenti su produzione manifatturiera e vendite al dettaglio.
L'articolo monitora le serie mensili seguite da vicino dal Business Cycle Dating Committee (BCDC) del National Bureau of Economic Research, l'organo accademico che data ufficialmente recessioni ed espansioni degli Stati Uniti. Tale quadro si basa su misure coincidenti dell'attività — indicatori che si muovono con l'economia complessiva anziché anticipare i punti di svolta — tra cui l'occupazione non agricola (nonfarm payroll), l'occupazione civile, il reddito personale reale al netto dei trasferimenti, la produzione industriale e le vendite reali del commercio e dell'industria.
La Figura 1 riporta questi aggregati di riferimento: occupazione non agricola (NFP) (blu in grassetto), occupazione civile con controlli demografici attenuati (arancione in grassetto), produzione industriale (rosso), reddito personale al netto dei trasferimenti correnti in dollari concatenati 2017 (verde chiaro in grassetto), vendite del commercio e dell'industria in dollari concatenati 2017 (nero) e PIL mensile in dollari concatenati 2017 (rosa), con il PIL mostrato come barre blu. Tutte le serie sono espresse in logaritmi e normalizzate a 2025M01=0. Fonti: BLS tramite FRED, BLS, Federal Reserve, terza stima 2026Q2 della BEA e indice mensile del PIL di S&P Global Market Insights — precedentemente prodotto da Macroeconomic Advisers e IHS Markit — dal rilascio del 9/2/2026, oltre ai calcoli dell'autore.
La Figura 2 amplia il quadro: occupazione civile adeguata al concetto NFP con controlli demografici attenuati, inclusi controlli sperimentali per il 2025 (arancione in grassetto), produzione manifatturiera (rosso), occupazione privata non agricola ADP (verde chiaro), vendite al dettaglio reali deflate con il CPI (nero), indici dei servizi di trasporto merci (marrone) e indice coincidente in dollari concatenati 2017 (rosa), con la produzione interna lorda (GDO, media tra PIL e reddito interno lordo) mostrata come barre blu. Anche in questo caso tutte le serie sono normalizzate in logaritmi a 2025M01=0. Le fonti includono BLS, ADP tramite FRED, gli indici coincidenti statali della Philadelphia Fed e i dati sulle revisioni anticipate dei benchmark, il Bureau Transportation Statistics, la Federal Reserve tramite FRED e la terza stima 2026Q2 della BEA.
Sul versante dei consumi, la Figura 3 confronta le vendite al dettaglio deflate con il CPI aggregato (blu) con le vendite escluse le stazioni di servizio deflate con il CPI core (rosso), entrambe in logaritmi e indicizzate a 2026M02=0, sulla base dei dati Census e BLS tramite FRED e dei calcoli dell'autore. Il grafico evidenzia l'osservazione centrale dell'articolo: mentre la spesa nominale aggregata ha superato le attese, le vendite al dettaglio rettificate per l'inflazione sono state essenzialmente piatte, e la misura al netto dei beni energetici è effettivamente diminuita in termini reali. Il divario tra nominale e reale illustra perché gli economisti deflazionano le vendite con gli indici dei prezzi al consumo: la rettifica separa la crescita del valore in dollari della spesa dalla crescita del volume di beni venduti, così che un superamento in termini nominali può riflettere prezzi più alti anziché un maggiore scambio di beni.
Come contesto, la produzione industriale è pubblicata mensilmente dal Federal Reserve Board, le vendite al dettaglio provengono dalle stime preliminari del Census Bureau con misure reali derivate tramite gli indici dei prezzi della BLS, e il rapporto sull'occupazione di ADP offre un indicatore sulle paghe private. Le stime preliminari sono la prima lettura del Census Bureau per un dato mese e vengono riviste nei rilasci successivi; analogamente, gli indici mensili di produzione e PIL vengono aggiornati nello stesso modo, quindi i dati futuri di queste series mostreranno quanta parte del quadro iniziale reggerà. Gli economisti monitorano queste serie ad alta frequenza per valutare dove si collochi l'economia nel ciclo economico.
L'analisi completa, inclusi tutti i grafici, è disponibile su Econbrowser: Business Cycle Indicators: Industrial Production Up, Retail Sales Flattish.

