Statistiche ICO 2026: il crollo delle vendite pubbliche mentre crescono i finanziamenti venture
Punti chiave
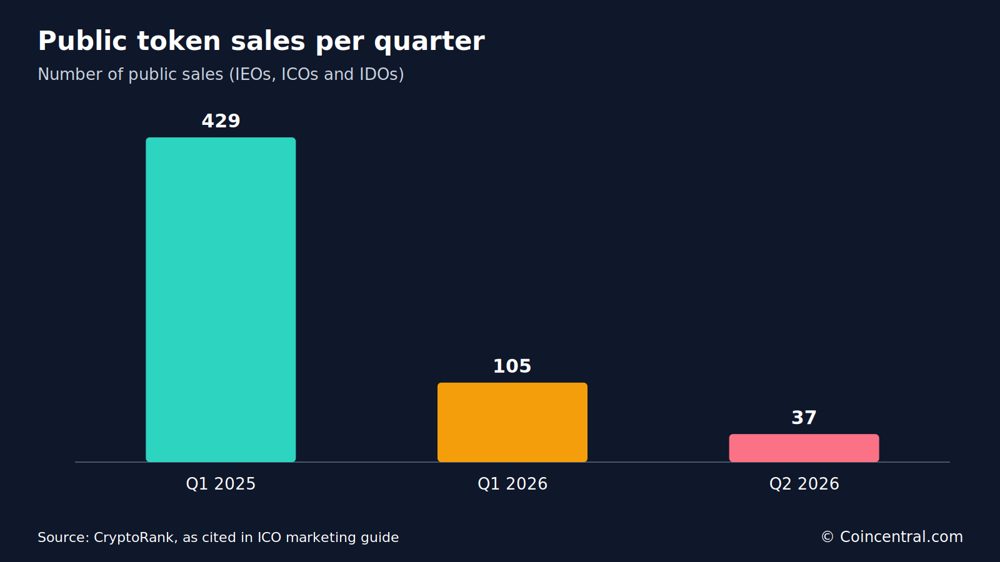
- •Le vendite pubbliche di token sono scese da 105 a 37 operazioni, raccogliendo circa 58 milioni di dollari nel Q2 2026, un calo dell'85% su base trimestrale e una contrazione di oltre quattordici volte rispetto al picco di 849 milioni di dollari in 429 vendite del Q1 2025.
- •Il venture capital domina i finanziamenti crypto, con totali del Q2 2026 riportati tra 3,19 e 5,68 miliardi di dollari a seconda della fonte, circa 55 volte i proventi delle vendite pubbliche e sempre più concentrati in società in fasi avanzate.
- •Solo il 34,5% delle ICO ha raggiunto almeno il 75% degli obiettivi di raccolta nel 2025, e uno studio citato ha rilevato che circa il 68% dei token ICO scambiava sotto il prezzo di lancio dopo un anno.
- •Tassi di successo più elevati sono stati correlati con verifiche KYC, smart contract auditati, prodotti funzionanti e budget di marketing superiori a 100.000 dollari, mentre il 6,3% delle ICO ha mostrato segni di frode o rug pull e gli exploit di smart contract hanno causato oltre 41 milioni di dollari di perdite.
- •La SEC ha proposto il Regulation Crypto Assets il 18 agosto 2026, creando esenzioni fino a 5 milioni di dollari su quattro anni o 75 milioni in 12 mesi, con la scadenza per i commenti pubblici fissata al 20 ottobre 2026.
Le vendite pubbliche di token sono cambiate drasticamente negli ultimi due anni. Alcune misurazioni mostravano una sana attività ICO nel 2025, ma la raccolta tramite vendite pubbliche di token è diminuita sensibilmente nel 2026. I dati seguenti riguardano finanziamenti, tassi di successo, comportamento degli investitori, rischi e regolamentazione. Provengono da diverse società di ricerca e siti di dati, i cui metodi e totali differiscono. Dove le fonti riportano cifre diverse, entrambe sono presentate anziché combinate.
Le vendite pubbliche di token sono crollate nel 2026
CryptoRank ha contato 13 vendite pubbliche di token a maggio 2026, il totale mensile più basso da dicembre 2020, quando si chiusero quattro vendite. I progetti hanno raccolto circa 58 milioni di dollari tramite IEO, ICO e IDO nel Q2 2026, un calo dell'85% rispetto al trimestre precedente. Il numero di vendite pubbliche è sceso da 105 a 37 nello stesso periodo.
Il Q1 2025 è stato il picco del ciclo, con 849 milioni di dollari raccolti in 429 vendite. Rispetto a quel picco, la raccolta pubblica dichiarata si era contratta di più di quattordici volte in cinque trimestri. Le cifre disponibili indicano che il capitale crypto si è spostato lontano dalle vendite pubbliche piuttosto che lasciare completamente il settore.
Il venture capital detiene la maggior parte dei finanziamenti crypto
Il venture capital rappresenta ora la maggior parte dei finanziamenti crypto riportati. Galaxy Research traccia questi accordi, sebbene i rapporti che citano i suoi dati forniscano totali differenti per il Q2 2026. Una fonte riporta 5,68 miliardi di dollari in 384 accordi, un aumento del 31% del capitale rispetto al Q1. Le società in fasi avanzate hanno ricevuto circa il 78% di tale importo.
Un'altra fonte cita 3,19 miliardi di dollari in 739 accordi nel Q2 2026, con il numero di accordi in aumento dell'8% rispetto ai 682 del Q1. La prima fonte indica la raccolta del primo semestre 2026 a 10,02 miliardi di dollari in 744 accordi. Le fonti non spiegano la discrepanza, quindi i rapporti originali di Galaxy Research dovrebbero essere consultati prima di citare un singolo totale.
Anche la cifra più bassa del Q2 è circa 55 volte i 58 milioni di dollari raccolti nelle vendite pubbliche. I dati mostrano investimenti privati più consistenti, in particolare per le società in fasi avanzate, al declino della raccolta pubblica di token. La questione dell'accesso deriva da questi numeri: le vendite pubbliche sono la estremità retail della raccolta di token, mentre i round venture sono accordi privati, quindi meno vendite aperte significano meno allocazioni aperte per gli acquirenti esterni, anche man mano che il venture capital riportato si concentra in società in fasi avanzate.
Mercato ICO globale e distribuzione regionale
Un rapporto di mercato ICO valorizza il mercato globale a 38,1 miliardi di dollari nel 2025. Conta 1.096 ICO lanciate a livello mondiale e riporta una crescita del valore di mercato del 21,7%, l'aumento più rapido dal 2021. Questi totali sono molto più alti delle cifre sulle vendite pubbliche di CryptoRank. Le fonti usano definizioni e set di dati diversi e non dovrebbero essere sommate o confrontate direttamente.
Il Nord America ha raccolto 9,3 miliardi di dollari nel 2025, seguita dall'Asia-Pacifico con 8,7 miliardi e dall'Europa con 7,2 miliardi. Africa e Medio Oriente hanno raccolto 1,4 miliardi, un aumento del 43% da una base più piccola. La durata media di una vendita di token è stata di 26 giorni. I fondi transfrontalieri hanno rappresentato il 48% dei contributi, mentre il numero di progetti che raccoglievano fondi in stablecoin è cresciuto del 31%.
Per quota di tutte le ICO, il Nord America ha rappresentato il 26,4%, l'Asia-Pacifico il 24,9% e l'Europa il 21,7%. Il Medio Oriente e il Nord Africa hanno rappresentato l'11,3%, e l'America Latina il 7,5%. Gli Stati Uniti hanno ospitato il maggior numero di lanci, seguiti da Singapore, Germania, Svizzera ed Emirati Arabi Uniti.
Tassi di successo delle ICO
Il rapporto definisce una ICO di successo come quella che raggiunge almeno il 75% dell'obiettivo di raccolta. Su questa base, il 34,5% delle ICO ha avuto successo nel 2025, mentre il 65,5% no.
I risultati sono variati per settore. I progetti DeFi hanno registrato un tasso di successo del 41%, seguiti dalle infrastrutture al 36% e dai progetti NFT al 18%. I progetti che hanno effettuato verifiche di identità degli investitori hanno registrato un tasso di successo del 38%, rispetto al 26% dei progetti senza verifiche KYC (know-your-customer). I progetti con un prodotto funzionante o un prototipo hanno raggiunto il 42,3%.
Anche la spesa di marketing corrispondeva ai risultati riportati. I progetti che hanno speso più di 100.000 dollari in marketing hanno avuto un tasso di successo del 47%. Circa il 19% delle ICO del 2025 ha superato l'hard cap — il massimo che una vendita si concede di raccogliere — principalmente in progetti AI e blockchain. Le vendite che utilizzavano modelli di governance comunitaria precoce hanno riportato un tasso di successo del 37,5%, mentre i lanci multi-chain erano più propensi a raggiungere i propri obiettivi del 28%.
I progetti con smart contract auditati hanno raccolto 1,2 milioni di dollari in più rispetto ai progetti auditati. Il prezzo a livelli ha raccolto il 18% in più rispetto al prezzo fisso, e le comunità con più di 50.000 follower hanno raccolto il 30% in più. Il rapporto segnala inoltre un ampio divario tra le raccolte più grandi e la parte centrale del mercato.
ICO, IEO e IDO
Le vendite di token utilizzano generalmente uno di tre formati. Un'initial coin offering (ICO) si svolge sul sito web di un progetto, un'initial exchange offering (IEO) tramite un exchange centralizzato e un'initial DEX offering (IDO) tramite un exchange decentralizzato o una launchpad.
Nel 2025, le ICO hanno rappresentato il 49% degli eventi di raccolta di token, le IEO il 32% e le IDO il 19%. Altri dati CryptoRank citati nella fonte indicano che le IDO erano il formato più comune per numero, a indicare che la suddivisione dipende dal set di dati.
Le IEO hanno raccolto di più per progetto, con una media di 6,2 milioni di dollari. Le ICO hanno raggiunto una media di 5,4 milioni e le IDO 3,7 milioni. Le IEO hanno mostrato anche il più basso tasso di truffa riportato, inferiore all'1%, cosa che la fonte attribuisce alla verifica degli exchange prima della quotazione. I tassi riportati per ICO e IDO sono stati rispettivamente del 6,3% e del 4,9%.
Il tracker live di DappRadar mostra le IDO dominanti nel suo calendario 2026. Elenca 117 vendite attive e imminenti su 43 launchpad, con 103,17 milioni di dollari raccolti nelle vendite tracciate. Solo il 24% delle IDO ha raggiunto il proprio soft cap — la raccolta minima necessaria per procedere — nel 2025. Le ICO hanno avuto la più ampia partecipazione retail, coinvolgendo più del 72% degli investitori.
Blockchain e tipi di token
Ethereum ha ospitato il 43% delle ICO nel 2025. BNB Smart Chain ha rappresentato il 21% e Solana il 13%. Polygon ha rappresentato il 9,5%, Avalanche il 41%, Aptos e Sui circa il 2,2% ciascuna, e Cardano l'1,3%.
I progetti basati su Ethereum hanno raccolto in media 6,7 milioni di dollari, rispetto ai 5 milioni dei progetti basati su Solana. Le ICO multi-chain hanno attratto il 22% in più di capitale rispetto ai lanci single-chain. Strumenti cross-chain tra cui LayerZero e Wormhole hanno supportato il 17% delle ICO.
I token utility hanno costituito il 71% delle ICO, mentre i token security hanno rappresentato il 29%. Il mercato dei token security è raddoppiato a 11,1 miliardi di dollari, con i token immobiliari che rappresentano il 34% di tale segmento. Tra i nuovi token utility, il 52% offriva staking e il 48% includeva funzionalità di governance. I modelli ibridi che combinano caratteristiche utility e security hanno rappresentato il 9,6% delle ICO.
Profilo e comportamento degli investitori
Un rapporto descrive l'investitore ICO tipico come un acquirente retail tra i 25 e i 40 anni. Gli investitori retail hanno rappresentato il 61% dei contributori nel 2025, mentre le istituzioni hanno accounted per il 19%. Gli uomini hanno costituito il 69% degli investitori e le donne il 22%, con una quota femminile in aumento.
I wallet mobili e le applicazioni hanno elaborato il 56% dei contributi. L'investimento individuale medio è stato di 2.420 dollari, e più del 41% degli investitori ha partecipato a più di una ICO durante l'anno. Circa il 12% ha utilizzato robo-adviser o piattaforme di aggregazione per selezionare le vendite. Gli acquirenti crypto alle prime armi hanno rappresentato il 9% dei contributori, mentre gli investitori che hanno impegnato più di 50.000 dollari descritti nella fonte come whale, hanno rappresentato il 7,1%.
Gli investitori in cerca di staking o rendimento hanno accounted per il 33% dei sostenitori. L'interesse regionale proveniva dal Nord America al 27%, dall'Europa al 24% e dall'Asia al 21%. Più del 43% degli investitori ha verificato la distribuzione dei detentori di token prima di partecipare. Telegram ha ospitato gruppi per l'84% delle ICO imminenti.
Performance un anno dopo il lancio
Uno studio citato da un rapporto ha tracciato i rendimenti delle ICO un anno dopo il lancio e ha rilevato che la maggior parte ha perso valore. Circa il 6,89% è sceso sotto lo 0,001x del valore di lancio. Un altro 32,78% ha restituito tra 0,001x e 0,2x, mentre il 28,37% ha restituito tra 0,2x e 1x.
Insieme, questi gruppi hanno rappresentato il 68,04% delle ICO che hanno chiuso l'anno sotto il prezzo di partenza. Il restante 31,96% ha restituito 1x o più. Solo il 6,91% ha restituito tra 10x e 100x, l'1,44% ha raggiunto tra 100x e 10.000x, e lo 0,14% ha superato 10.000x.
Anche l'offerta e la distribuzione dei token influenzano i risultati riportati. Una guida al lancio di Vimal Joseph afferma che gli airdrop con accesso completo immediato hanno generato circa il 72% in più di svendite rispetto agli airdrop con un piano di vesting di 90 giorni, in base al quale i token si sbloccano gradualmente anziché arrivare tutti insieme. La guida afferma inoltre che gli airdrop rappresentanti meno del 10% dell'offerta e diretti agli utenti principali hanno prodotto un aumento da quattro a otto volte degli acquirenti, mentre le distribuzioni ampie hanno all'incirca raddoppiato il numero di venditori.
Il valore totale degli airdrop è sceso a 4,5 miliardi di dollari nel 2025 dai 19 miliardi dell'anno precedente. Il periodo medio di vesting dei token è aumentato a 14 mesi nel 2025.
Fallimenti, frodi e sicurezza
Il tasso complessivo di fallimento delle ICO è stato del 65,5% nel 2025. La mancanza di product-market fit è stata citata nel 43% delle ICO fallite, seguita da marketing e promozione deboli al 41% e dall'assenza di un prodotto funzionante al 38%. La tokenomics scadente è stata un problema centrale nel 27,6% dei fallimenti. Queste cause possono sovrapporsi.
I team privi di esperienza o trasparenza hanno accounted per il 19% dei fallimenti entro sei mesi. La non conformità normativa ha contribuito al 14%. I progetti senza audit esterni hanno fallito a un tasso 2,4 volte superiore rispetto ai progetti auditati.
Circa il 6,3% delle ICO ha mostrato segni di frode o rug pull — casi in cui i team abbandonano un progetto ed escono con i fondi raccolti — nel 2025. Dodici exit scam sono state registrate, in calo rispetto alle 19 dell'anno precedente. Vulnerabilità degli smart contract sono state sfruttate in 11 ICO, causando oltre 41 milioni di dollari di perdite dirette. Gli attacchi di phishing ai partecipanti sono aumentati del 14,7%, mentre gli attacchi sybil alle registrazioni whitelist — singoli attori che inviano molte iscrizioni — sono aumentati del 22%.
Più dell'81% delle ICO di successo ha condotto audit di terze parti. I progetti con programmi di bug bounty hanno riportato il 61% in meno di incidenti.
Il mercato dei token più ampio ha mostrato rischi simili. CoinGecko ha rilevato che il 53,2% dei circa 20,2 di token lanciati in cinque anni non era più attivamente scambiato; 11,6 milioni di questi hanno smesso di essere scambiati nel 2025. Chainalysis ha riportato almeno 154 miliardi di dollari ricevuti da indirizzi illeciti nel 2025, di cui circa 17 miliardi da truffe. Più del 62% dei memecoin lanciati quell'anno è stato segnalato come possibile rug pull entro 30 giorni.
La documentazione ERC-20 di Ethereum registra oltre 83,6 milioni di dollari in token persi dopo essere stati inviati a contratti non in grado di gestirli, a giugno 2024.
Regolamentazione e compliance
La regolamentazione influisce sempre più su come sono strutturate le vendite di token. Negli Stati Uniti, la SEC ha emesso un'interpretazione sugli asset crypto a marzo 2026 riguardante come le leggi sui titoli si applicano a certi asset crypto.
Il 18 agosto 2026, la SEC ha proposto il Regulation Crypto Assets. La proposta creerebbe due esenzioni: fino a 5 milioni di dollari su quattro anni e fino a 75 milioni di dollari in un periodo di 12 mesi. Include requisiti di informativa e mantiene le disposizioni antifrode e antimanipolazione. Per dare una misura, il tetto di 75 milioni di dollari in 12 mesi è circa quattordici volte la raccolta media delle ICO nel 2025 di 5,4 milioni riportata sopra. La proposta non è definitiva, e la scadenza per i commenti pubblici è il 20 ottobre 2026.
Un disegno di legge separato, il CLARITY Act, si è bloccato al Senato ad agosto 2026. Una guida consiglia ai progetti di pianificare per entrambi gli esiti.
Nell'Unione Europea, il Markets in Crypto-Assets Regulation (MiCA) richiede un white paper conforme prima di un'offerta al pubblico. Nuove regole su forma e contenuto sono entrate in vigore il 23 dicembre 2025, e i depositi devono utilizzare XHTML con tag XBRL in linea. Un rapporto afferma che 17 paesi avevano regole ICO complete nel 2025 e che il 63% delle ICO ha seguito almeno un quadro di conformità.
La pubblicità è un'altra considerazione. Google richiede la verifica degli inserzionisti e la certificazione di categoria per le pubblicità crypto, e l'approvazione può richiedere da sei a otto settimane.
Allocazione dei fondi e costi dei servizi
Un rapporto afferma che i proventi delle ICO sono allocati come segue: 75% allo sviluppo e alle operazioni, 15% a un fondo di contingenza legale, e 10% al marketing e alla promozione della comunità.
Una guida al lancio separata fornisce una ripartizione della spesa diversa. Afferma che la maggior parte dei team che completano una raccolta riserva il 10-20% dell'obiettivo per audit, lavori legali, commissioni delle launchpad e market making, la pratica di supportare la liquidità di trading post-quotazione, con i media a pagamento che ricevono la quota minore.
Il periodo medio pre-lancio è stato di 3,5 mesi nel 2025. La guida raccomanda da 90 a 120 giorni per i lavori di conformità e marketing. Verified Market Reports ha valutato il mercato dei servizi ICO a 5,3 miliardi di dollari nel 2024 e prevede che raggiungerà 12,5 miliardi entro il 2033, con un tasso di crescita annuo composto del 10,3% dal 2026 al 2033.
Blockchain App Factory elenca lavori legali, audit, sistemi KYC, marketing,ificazione della liquidità e supporto post-lancio tra i costi che riducono l'importo dei fondi disponibili dopo una raccolta.
Cosa mostrano le cifre
I dati riportati presentano due tendenze di finanziamento contrastanti. Le vendite pubbliche di token hanno generato circa 58 milioni di dollari nel Q2 2026, mentre gli investimenti venture hanno raggiunto miliardi di dollari. Nel 2025, solo il 34,5% delle ICO ha raggiunto almeno il 75% dell'obiettivo di raccolta. Audit, KYC, prodotti funzionanti e spesa di marketing sono stati associati a tassi di successo riportati più elevati, mentre frodi, fallimenti di sicurezza e questioni normative sono rimasti rischi significativi.
I requisiti normativi continuano a cambiare, inclusa la proposta di Regulation Crypto Assets della SEC, rimasta aperta ai commenti pubblici fino al 20 ottobre 2026. Poiché le fonti sottostanti utilizzano definizioni e metodologie diverse, le loro cifre dovrebbero essere esaminate separatamente anziché trattate come un unico totale di mercato.
Fonte principale: CoinCentral
Fonti citate: ICO Development in 2026: What Has Changed for Crypto Businesses (Blockchain App Factory); ICO marketing in 2026: the complete launch playbook, pre-sale to listing (Vimal Joseph, Medium); Best Crypto ICOs & IDOs 2026 (DappRadar); e ICO Market Statistics 2026: Hidden Opportunities.

