I ricavi di Hyperliquid superano 1,4 miliardi di dollari mentre lo momentum di $HYPE si indebolisce
Punti chiave
- •Hyperliquid ha generato oltre 1,4 miliardi di dollari di ricavi cumulativi del protocollo e speso più di 1,26 miliardi di dollari in riacquisti di $HYPE sul mercato aperto, secondo un rapporto dell'8 ottobre di Castle Labs.
- •Circa il 95% delle commissioni derivanti dal trading su HyperCore, dai Builder Codes e dai mercati HIP-3 è destinato ai riacquisti di $HYPE, e Hyperliquid è stimata controllare oltre il 56% del mercato onchain dei futures perpetui per open interest.
- •I Builder Codes hanno prodotto più di 25 milioni di dollari di ricavi cumulativi per Phantom e oltre 10,5 milioni per MetaMask, offrendo ai wallet di terze parti un incentivo commerciale a instradare flussi di ordini verso Hyperliquid.
- •$HYPE viene scambiato intorno a 84,41 dollari, in calo di circa il 13% rispetto al picco di fine settembre vicino a 97 dollari, mentre l'open interest aggregato dei derivati di circa 2,4 miliardi di dollari è sceso dell'1,95% in 24 ore.
- •OpenETF ha lanciato il 6 ottobre una testnet per fondi di investimento tokenizzati che negoano portafogli su Hyperliquid, ma attualmente utilizza asset di test e non ha annunciato una data di lancio sulla mainnet.
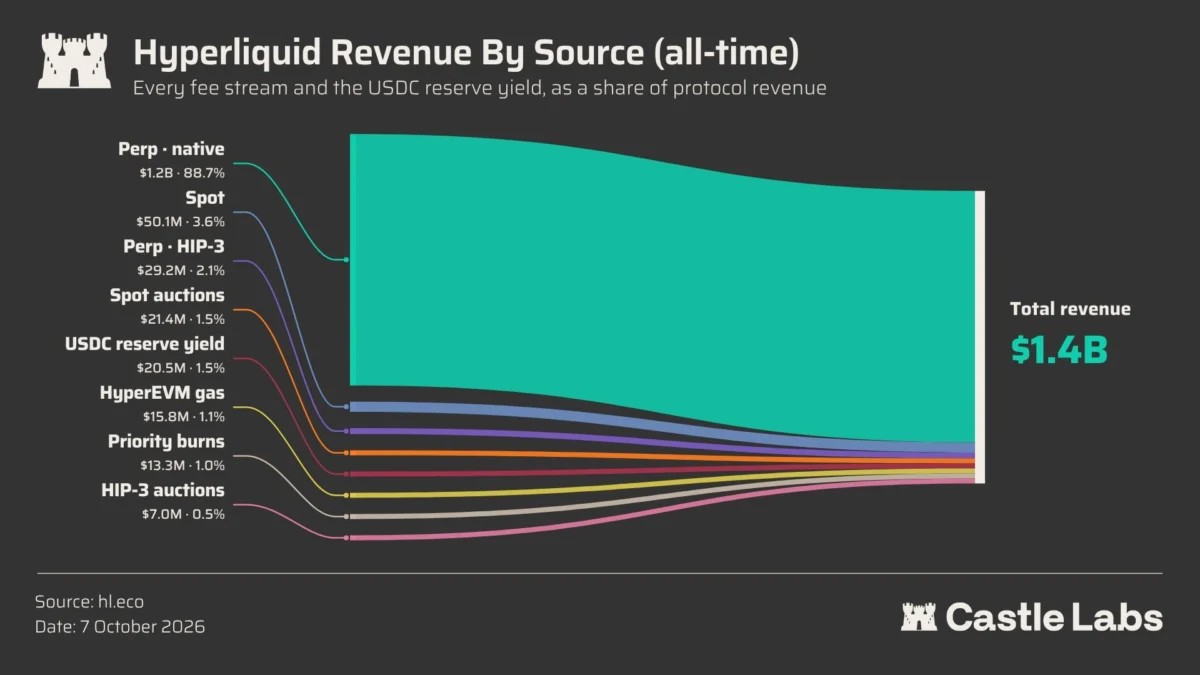
I ricavi di Hyperliquid superano 1,4 miliardi di dollari mentre lo momentum di $HYPE si indebolisce
Hyperliquid ha generato oltre 1,4 miliardi di dollari di ricavi cumulativi del protocollo, rafforzando la propria posizione nei derivati decentralizzati anche se il suo token nativo $HYPE arretra rispetto ai massimi recenti. Un rapporto di ricerca dell'8 ottobre di Castle Labs ha rilevato che il protocollo ha speso oltre 1,26 miliardi di dollari in riacquisti di $HYPE sul mercato aperto, e lo stesso rapporto stima che Hyperliquid controlli oltre il 56% del mercato onchain dei futures perpetui per open interest.
I dati arrivano insieme a un quadro di trading a breve termine meno favorevole. $HYPE era quotato a 84,41 dollari il 10 ottobre, mentre gli open interest dei derivati sono scesi dell'1,95% nelle 24 ore precedenti. In un'altra novità, il lancio della testnet di OpenETF del 6 ottobre mostra come l'infrastruttura di Hyperliquid venga adattata a prodotti di investimento tokenizzati e non solo al trading diretto di derivati.
Un modello di riacquisto che va oltre l'exchange
Castle Labs attribuisce gran parte della crescita di Hyperliquid a una combinazione di infrastruttura di trading, distribuzione tramite terze parti ed economia del token. Secondo il rapporto, circa il 95% delle commissioni raccolte attraverso attività che includono il trading su HyperCore, i Builder Codes e i mercati HIP-3 è destinato ai riacquisti di $HYPE, creando una relazione diretta tra generazione di commissioni e acquisti del token nativo.
Ciononostante, il totale cumulativo dei riacquisti non rivela quanto domanda di acquisto il protocollo stia generando al momento. La distinzione è importante, perché una cifra di spesa storica non può stabilire se gli acquisti attuali siano sufficienti a compensare le vendite di mercato.
Il lato distributivo del modello offre un'indicazione più chiara di come il protocollo abbia ampliato la propria portata commerciale. Attraverso i Builder Codes, le applicazioni di terze parti possono instradare operazioni verso Hyperliquid e riscuotere commissioni aggiuntive sugli ordini idonei. La documentazione di Hyperliquid conferma che queste commissioni sono elaborate onchain e richiedono l'autorizzazione dell'utente, con commissioni da builder limitate allo 0,1% per i futures perpetui e con gli utenti che possono revocare le proprie approvazioni.
Castle Labs individua due principali beneficiari di questo sistema:
- Phantom: più di 25 milioni di dollari di ricavi cumulativi dai Codes
- MetaMask: più di 10,5 milioni diari di ricavi cumulativi dai Builder Codes
Questi guadagni sono significativi perché dimostrano un incentivo commerciale consolidato per i wallet a distribuire i prodotti di trading di Hyperliquid. Invece di richiedere a ogni utente di interagire con la sua interfaccia di trading nativa, Hyperliquid può ricevere flussi di ordini da applicazioni che hanno già un proprio pubblico. Per i fornitori di wallet, il trading di derivati diventa un'ulteriore fonte di ricavi legati alle transazioni.
La competizione risultante riguarda sempre più la distribuzione oltre alla qualità dell'esecuzione. Hyperliquid ne trae beneficio quando le applicazioni integrate attraggono trader, ma la sua posizione dipende anche dal fatto che quelle applicazioni continuino a instradare attività attraverso il protocollo.
$HYPE arretra mentre l'esposizione sui derivati si contrae
Il traguardo dei ricavi del protocollo non ha impedito una correzione del prezzo di mercato di $HYPE. Sul grafico giornaliero di Coinbase, $HYPE viene scambiato a circa 84,41 dollari, in calo di circa il 13% rispetto al picco di fine settembre vicino a 97 dollari. Una ripresa a inizio ottobre si è avvicinata a 95 dollari prima di perdere slancio, lasciando il token al di sotto del massimo precedente.
Il Relative Strength Index (RSI) a 14 giorni si trova a 44,82, rispetto alla media mobile visualizzata di 52,35. Con l'indicatore sotto 50, lo momentum dei prezzi recenti favorisce i venditori; tuttavia, il valore resta al di sopra della convenzionale soglia di ipervenduto di 30. Il grafico mostra un ritraccio e uno momentum in indebolimento, ma non stabilisce una confermata prova del supporto o un'inversione.
Le posizioni sui derivati forniscono ulteriori evidenze di una partecipazione di mercato in cambiamento. Lo snapshot del 10 ottobre colloca l'open interest aggregato di $HYPE a circa 2,4 miliardi di dollari, in calo dell'1,95% in 24 ore. Hyperliquid rappresenta la quota maggiore di quella esposizione, seguita da Binance e Bybit. L'exchange rappresenta circa il 70% dell'esposizione quotata sui derivati di $HYPE, diventando la piazza dominante per il trading di posizioni a leva sul proprio token.
Quella concentrazione differisce dalla stima più ampia di quota di mercato di Castle Labs, che misura l'open interest attraverso i mercati onchain dei futures perpetui piuttosto che specificatamente i contratti $HYPE. Il calo dell'open interest aggregato indica che le posizioni in essere si sono contratte, ma non di per sé non permette di stabilire se i trader stiano chiudendo posizioni long, riducendo gli short o adeguando le coperture. Una valutazione più conclusiva richiederebbe dati sui funding rate e sulle liquidazioni insieme al grafico dei prezzi.
OpenETF sperimenta la gestione di portafoglio tokenizzata
Oltre all'attività esistente di derivati dell'exchange, gli sviluppatori stanno sperimentando prodotti che usano Hyperliquid come infrastruttura finanziaria sottostante. Secondo informazioni di Binance, OpenETF ha lanciato il 6 ottobre una testnet che consente ai gestori di creare fondi di investimento tokenizzati supportati da portafogli negoziati su Hyperliquid. Secondo il rapporto di lancio, ogni fondo include termini definiti pubblicamente e token di quota compatibili ERC-20 custoditi nei wallet degli investitori.
L'architettura separa la proprietà del fondo dall'esecuzione del portafoglio. Su HyperEVM, gli smart contract emettono le quote e gestiscono sottoscrizioni, riscatti e pagamenti correlati, mentre su HyperCore il vault corrispondente opera come conto utilizzato per negoziare il portafoglio del fondo. I gestori dirigono l'attività di trading senza ricevere le chiavi di trading del vault.
Il progetto iniziale prevede una sottoscrizione minima di 100 $USDC, anche se i gestori possono stabil una soglia più alta. I gestori devono inoltre acquistare almeno 100 $USDC in quote del fondo e impegnarsi su un rapporto minimo del 5%. Le commissioni di performance possono variare dal 4% al 50%, con un valore predefinito del 20%, mentre le commissioni di gestione annuali variano dal 2% al 2%, con un valore predefinito pari a zero. Entrambe le tariffe diventano fisse dopo l'emissione delle quote.
La testnet include anche una commissione di aggiustamento sul riscatto che parte dallo 0,1% e cresce con la leva nozionale, con un tetto dell'1%, e queste commissioni restano all'interno del fondo.
Il modello introduce un potenziale caso d'uso per l'infrastruttura di trading di Hyperliquid: prodotti di investimento in cui i detentori di token possiedono quote del fondo mentre gestori designati eseguono la strategia sottostante. La distinzione tra una testnet funzionante e un prodotto finanziario operativo resta comunque essenziale. OpenETF utilizza attualmente asset di test privi di valore monetario e avverte esplicitamente di non depositare fondi reali, e il progetto non ha annunciato una data di lancio sulla mainnet. Non vi è quindi, in questa fase, alcuna base per attribuire a OpenETF afflussi di fondi reali, asset under management o ricavi aggiuntivi del protocollo.
Cosa conta dopo il traguardo dei ricavi
La performance finanziaria riportata da Hyperliquid mostra che ha costruito un'attività di derivati sostanziale in termini di generazione di commissioni, supportata da una rete di distribuzione che include importanti applicazioni wallet. La domanda più immediata per $HYPE è se l'attività di trading attuale possa sostenere il ritmo dei riacquisti di token mentre le posizioni di mercato restano più deboli.
Tre indicatori aiuteranno a chiarire quella relazione: il tasso di nuovi ricavi del protocollo, il valore dei riacquisti in corso e se l'open interest dei derivati si stabilizza insieme al prezzo. OpenETF aggiunge un'altra potenziale fonte di attività futura, anche se il suo contributo economico non potrà essere valutato finché un deployment reale non attragga utenti e capitale.
Per ora, i ricavi cumulativi di Hyperliquid sono consolidati, il suo modello di distribuzione produce risultati misurabili, e il recente andamento dei prezzi di $HYPE mostra che tali risultati non hanno eliminato la pressione di vendita a breve termine.
Fonte: CryptoNewsNet

