Le azioni detenute dalle famiglie superano ora, come quota del patrimonio netto, il picco del 2000, secondo le stime di Econbrowser
Punti chiave
- •Le azioni detenute dalle famiglie nel secondo e terzo trimestre 2026 rappresentano il 31% del patrimonio netto, superando la quota del 26% registrata al picco del 2000.
- •Le azioni detenute sono aumentate finora di poco oltre il 40%, rispetto all'incremento del 60% registrato fino al picco del 2000.
- •Poiché le azioni costituiscono una fetta più ampia del patrimonio netto rispetto al 2000, una data oscillazione delle valutazioni azionarie incide oggi sul patrimonio misurato delle famiglie più di allora.
- •Beach, Gamber e Moran (2025) attribuiscono il calo della propensione marginale al consumo rispetto alla ricchezza alla crescente concentrazione della ricchezza, stimandola a circa 3,4 centesimi per dollaro nel 2000 e 2,6 centesimi al 2019.
- •Un calo patrimoniale di 3.000 miliardi di dollari, come quello dell'ultima settimana, ridurrebbe i consumi di circa 80 miliardi di dollari — un importo modesto rispetto ai circa 22.500 miliardi di dollari di consumi nominali del terzo trimestre — anche se uno spostamento della tendenza produrrebbe un effetto molto più ampio.
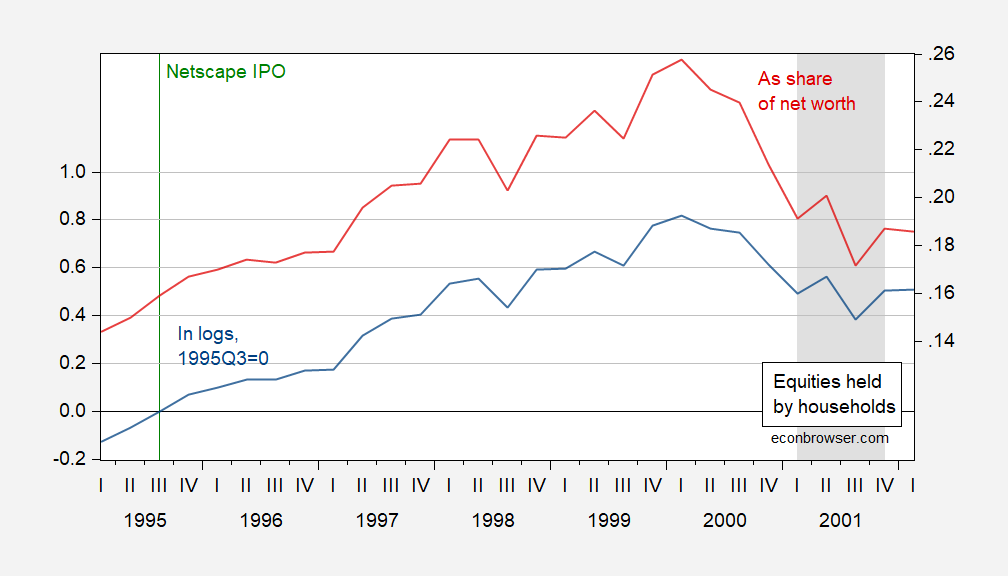
Le azioni detenute dalle famiglie nel secondo e terzo trimestre del 2026 rappresentano una quota maggiore del patrimonio netto rispetto al picco del 2000, secondo le nuove stime pubblicate da Econbrowser.
Le stime si basano sui dati Flow of Funds del Board of Governors della Federal Reserve, sulle serie del Bureau of Economic Analysis (BEA) e sulle date di recessione definite dall'NBER, insieme ai calcoli dell'autore.
La Figura 1 riporta le azioni e i fondi comuni detenuti dalle famiglie deflazionati con il PCE, in logaritmi indicizzati a 1995Q3=0 (blu, scala di sinistra), accanto alle azioni e ai fondi comuni detenuti dalle famiglie in quota del patrimonio netto (rosso, scala di destra), con le date di recessione dal picco al minimo definite dall'NBER evidenziate in grigio. La Figura 2 presenta le stesse serie, con le disponibilità azionarie del secondo e terzo trimestre 2026 stimate tramite una regressione in prime differenze logaritmiche delle disponibilità sul valore dell'S&P 500 nel periodo 2022–2026.
Il confronto mostra che le azioni detenute sono aumentate finora di poco oltre il 40%, rispetto alla salita del 60% fino al picco del 2000, mentre la quota del patrimonio netto delle famiglie è attualmente più alta, pari al 31% contro il 26% del 2000. Questa differenza di composizione è uno dei motivi per cui il confronto attira l'attenzione: con le azioni che costituiscono una fetta più ampia del patrimonio netto, una data oscillazione delle valutazioni azionarie incide oggi sul patrimonio misurato delle famiglie più di quanto accadesse al picco del 2000. Il riferimento del 2000 porta anche un contesto storico: l'NBER data la recessione che lo seguì da marzo 2001 a novembre 2001.
La domanda centrale riguarda le implicazioni per i consumi. Gli analisti distinguevano un tempo tra ricchezza cartacea e ricchezza reale, come gli immobili. Beach, Gamber e Moran (2025) attribuiscono il calo della propensione marginale al consumo (MPC) rispetto alla ricchezza alla crescente eterogeneità e concentrazione della ricchezza, stimando la MPC a circa 3,4 centesimi per dollaro nel 2000 e a circa 2,6 centesimi al 2019.
Secondo queste stime, una riduzione della ricchezza di 3.000 miliardi di dollari — simile al calo registrato la scorsa settimana — equivarrebbe a una riduzione dei consumi di 80 miliardi di dollari. Rapportata ai consumi nominali del terzo trimestre di circa 22.500 miliardi di dollari su base annua rettificata per il fattore stagionale (SAAR), si tratta di una riduzione contenuta in sé. L'analisi rileva tuttavia che, qualora la tendenza si spostasse insieme al calo una tantum, la riduzione dei consumi sarebbe molto più evidente. Poiché i dati sulle disponibilità del secondo e terzo trimestre 2026 sono stime basate su regressioni, i prossimi rilasci dei Flow of Funds della Federal Reserve forniranno le letture trimestrali ufficiali con cui verificarle, mentre i report sui consumi della BEA mostreranno come evolvono i dati di spesa insieme alle oscillazioni patrimoniali.

