Goldman Sachs stima che gli acquisti di oro della Cina abbiano superato del 128% le cifre ufficiali
Punti chiave
- •Goldman Sachs ha stimato che gli acquirei cinesi abbiano acquistato 148 tonnellate di oro da maggio ad agosto 2026, mentre la People's Bank of China ne ha ufficialmente dichiarate solo 65, lasciando uno scarto non verificato di 83 tonnellate.
- •La differenza mensile tra acquisti stimati e riportati si è ridotta da 38 tonnellate a maggio a cinque tonnellate ad agosto, quando la stima di 25 tonnellate di Goldman era superiore del 25% al dato ufficiale.
- •Le riserve ufficiali di oro della Cina sono salite a 2.410 tonnellate a settembre 2026 dopo un aumento di 23 tonnellate, estendendo la serie di acquisti della banca centrale a 23 mesi consecutivi.
- •Il divario deriva da metodologie diverse: Goldman deduce la domanda dai flussi del mercato OTC di Londra, mentre la PBoC riporta le partecipazioni registrate di oro monetario, quindi lo scarto non dimostra acquisti segreti.
- •Nel sondaggio 2026 del World Gold Council, l'89% degli intervistati si aspettava un aumento delle riserve ufficiali mondiali di oro nell'anno successivo e il 74% prevedeva una riduzione della quota del dollaro statunitense sulle riserve globali entro cinque anni.
Goldman Sachs stima che gli acquirenti cinesi abbiano acquistato 148 tonnellate di oro tra maggio e agosto 2026, a fronte delle 65 tonnellate ufficialmente dichiarate dalla People's Bank of China (PBoC) negli stessi quattro mesi. Lo scarto stimato di 83 tonnellate supera del 128% gli aumenti ufficialmente riportati dalla Cina e resta non verificato. I report di mercato pubblicati il 19 ottobre 2026 hanno evidenziato la discrepanza, e The Kobeissi Letter ha diffuso le stime il 22 ottobre.
Il divario ha rinnovato l'attenzione sulla domanda di oro della Cina. Esso rimanda all'attività di negoziazione attribuita alla domanda cinese nel mercato OTC (over-the-counter) dell'oro di Londra, dove le operazioni sono negoziate direttamente tra le controparti anziché su una borsa centralizzata, e le transazioni non necessariamente si traducono in tempestive dichiarazioni delle variazioni delle riserve delle banche centrali. Poiché le dichiarazioni ufficiali delle riserve sono tra le poche finestre pubbliche sull'accumulo sovrano di oro, scarti di questa entità attirano l'attenzione degli analisti che monitorano la domanda globale.
BREAKING: China purchased +25 tonnes of gold in August via the London OTC market, according to Goldman Sachs estimates. This is +25% more than the official +20 tonnes reported by China's central bank for this month. This also follows estimated purchases of +35, +40, and +48… pic.twitter.com/6qv1fCovBB
— The Kobeissi Letter (@KobeissiLetter) October 22, 2026
Fonte: The Kobeissi Letter su X
Il confronto non dimostra che Pechino abbia acquisito segretamente 83 tonnellate. Il modello di Goldman stima gli acquisti utilizzando flussi di mercato e indicatori commerciali, mentre la PBoC riporta le variazioni delle sue partecipazioni ufficiali di oro monetario. Poiché le due misure si basano su metodologie e convenzioni temporali diverse, possono divergere senza che alcuna delle due cifre sia inaccurata.
Il divario mensile ha raggiunto il picco a maggio, poi si è ridotto
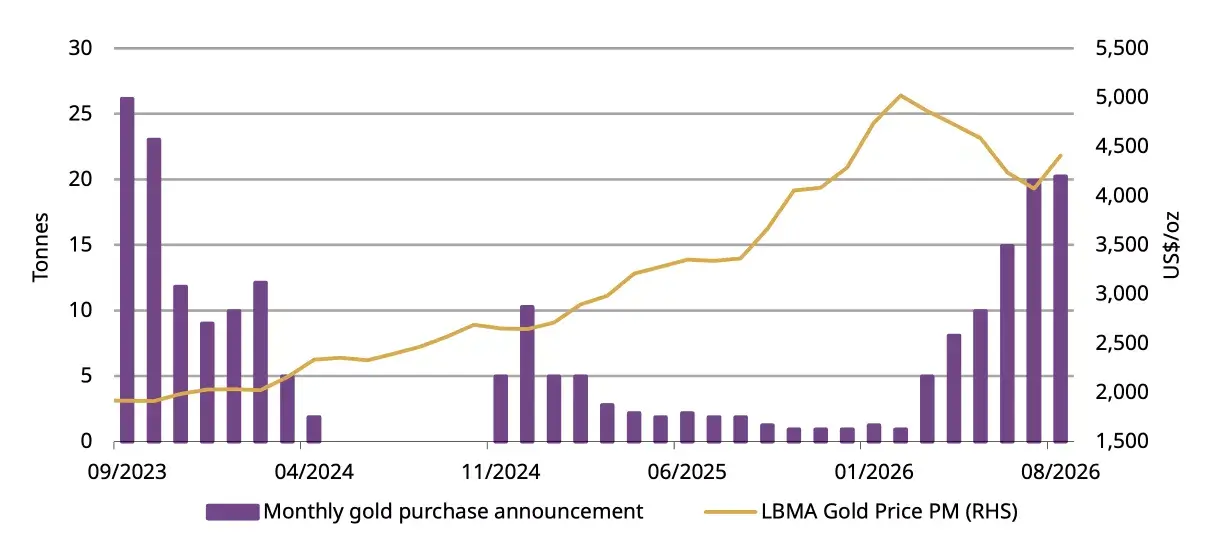
La scomposizione mensile mostra la discrepanza maggiore all'inizio del periodo. A maggio, Goldman ha stimato48 tonnellate di domanda cinese a fronte di un aumento ufficiale di circa 10 tonnellate, creando uno scarto di 38 tonnellate. A giugno sono seguite 40 tonnellate stimate contro 15 dichiarate. A luglio le cifre si sono ridotte a 35 tonnellate contro 20, prima che agosto registrasse 25 tonnellate contro circa 20 tonnellate — un premio di sole cinque tonnellate, ovvero il 25% in più rispetto al dato ufficiale.
Di conseguenza, l'eccesso mensile stimato è sceso da 38 tonnellate a maggio a cinque tonnellate ad agosto. Tuttavia, la differenza cumulata dei quattro mesi è rimasta sostanziale perché le divergenze più forti si sono verificate nella prima parte del periodo.
Fonte dei dati: World Gold Council
Secondo il World Gold Council, le partecipazioni ufficiali della Cina si attestavano a 2.387 tonnellate ad agosto dopo un aumento di 20,2 tonnellate. Settembre 2026 ha portato un ulteriore incremento di 23 tonnellate, estendendo la serie di acquisti della banca centrale a 23 mesi consecutivi e portando le riserve a 2.410 tonnellate. Con la dichiarazione di settembre già registrata, i prossimi aggiornamenti mensili delle riserve e le stime basate sui flussi indicheranno se la riduzione del divario tra acquisti stimati e ufficialmente riportati è continuata oltre agosto.
La domanda globale delle banche centrali mostra una divisione simile
Una simile divisione emerge nelle stimesulla domanda mondiale delle banche centrali. Goldman ha collocato gli acquisti di agosto delle banche centrali a 79 tonnellate, circa 4,6 volte la media mensile pre-2022 di 17 tonnellate. Il World Gold Council, dal canto suo, ha registrato 39 tonnellate di aumenti netti dichiarati pubblicamente nello stesso mese, sottolineando la distinzione tra attività di mercato dedotta e transazioni ufficialmente divulgate.
Le cifre riflettono metodi diversi di misurazione della domanda, piuttosto che inventari separati di oro di nuova acquisizione. In particolare, le 148 tonnellate dedotte non possono essere sommate alle 65 tonnellate ufficialmente riportate senza rischiare un doppio conteggio delle sovrapposizioni tra le due serie.
La diversificazione delle riserve fornisce un contesto più ampio. Nel sondaggio 2026 del World Gold Council, l'89% degli intervistati si aspettava un aumento delle riserve ufficiali mondiali di oro nell'anno successivo, mentre il 74% prevedeva una riduzione della quota del dollaro statunitense sulle riserve globali nei prossimi cinque anni. Queste risposte misurano aspettative rilevate tramite sondaggio, non acquisti completati — e sottolineano perché la domanda del settore ufficiale rimane un punto focale per gli operatori di mercato anche quando le dichiarazioni ufficiali e i flussi di mercato dedotti divergono.
Le stime basate sull'OTC sono quindi da intendersi come misure della domanda di mercato attribuita alla Cina, piuttosto che come aumenti confermati delle riserve ufficiali. La differenza documentata è uno scarto di misurazione: non verifica in modo indipendente partecipazioni sovrane non dichiarate né dimostra una sottrazione intenzionale, ma evidenzia come la domanda di mercato dedotta e la rendicontazione ufficiale delle riserve possano divergere per mesi di fila.

