Indicatori del ciclo economico: revisti al rialzo PIL reale e reddito personale
Punti chiave
- •La crescita reale del PIL statunitense del secondo trimestre è stata rivista al rialzo di 0,7 punti percentuali.
- •Il reddito personale al netto dei trasferimenti è salito grazie a un deflattore rivisto e si colloca ora all'1,6% sopra il livello di gennaio 2025, mentre la precedente rilevazione indicava che tale livello non era stato raggiunto.
- •Poiché il Business Cycle Dating Committee dell'NBER valuta queste serie nel datare picchi e minimi, revisioni di questa entità possono cambiare l'interpretazione dell'andamento recente dell'economia.
- •Le ultime statistiche accentuano il divario tra le misure di produzione e reddito da un lato e gli indicatori dell'occupazione dall'altro, rendendo i prossimi dati sul lavoro il focus immediato per gli osservatori del ciclo.
- •I consumi sono cresciuti ad agosto a un ritmo preliminare annualizzato del 6,6%, rafforzando l'idea che il sentiment dei consumatori basato sui sondaggi, attualmente ai minimi, non sia necessariamente indicativo della spesa effettiva.
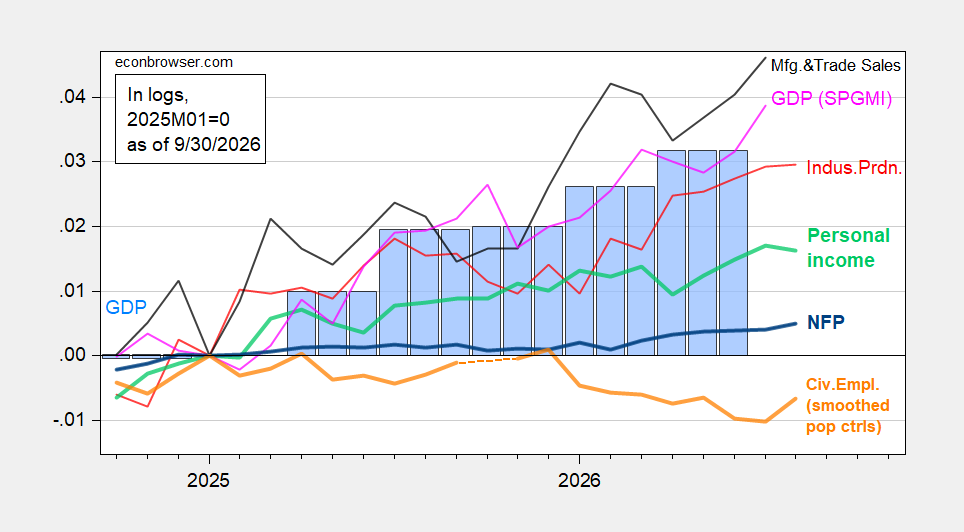
I principali indicatori economici seguiti dal Business Cycle Dating Committee del National Bureau of Economic Research (NBER) — il comitato che stabilisce le date ufficiali dei picchi e dei minimi del ciclo economico statunitense — si sono spostati al rialzo: la crescita reale del PIL del secondo trimestre è stata rivista al rialzo di 0,7 punti percentuali e la traiettoria del reddito personale al netto dei trasferimenti è salita grazie a un deflattore rivisto. Poiché il comitato valuta proprio queste serie per identificare i punti di svolta, revisioni di questa entità possono cambiare la lettura dell'andamento recente dell'economia.
Figura 1: occupazione NFP (blu scuro), occupazione civile con controlli demografici uniformati (arancione scuro), produzione industriale (rosso), reddito personale al netto dei trasferimenti correnti in Ch.2017$ (verde chiaro scuro), vendite del commercio e dell'industria manifatturiera in Ch.2017$ (nero) e PIL mensile in Ch.2017$ (rosa), PIL (barre blu), tutti in logaritmi normalizzati a 2025M01=0. Fonte: BLS tramite FRED, BLS, Federal Reserve, BEA terza stima 2026Q2, S&P Global Market Insights (ex Macroeconomic Advisers, IHS Markit) ( rilevazione del 9/2/2026) e calcoli dell'autore.
Con la precedente rilevazione del reddito personale reale, i livelli di gennaio 2025 non erano stati recuperati. Con l'ultima rilevazione, questa misura si colloca all'1,6% sopra il livello di gennaio 2025 — una inversione che mostra quanto sostanzialmente stime successive possano ridisegnare il quadro delle condizioni economiche delle famiglie.
Le ultime statistiche mettono così in luce in modo ancora più netto il divario tra, da un lato, le misure di produzione e reddito e, dall'altro, gli indicatori dell'occupazione. Per chi osserva il ciclo, l'elemento immediato da monitorare è se i prossimi dati sull'occupazione riporteranno tali serie divergenti in linea.
Anche gli indicatori alternativi sostengono la tesi di una forte crescita della produzione.
Figura 2: occupazione civile adeguata al concetto NFP con controlli demografici uniformati, utilizzando controlli sperimentali per il 2025 (arancione scuro), produzione manifatturiera (rosso), occupazione privata non agricola ADP (verde chiaro), vendite al dettaglio reali deflazionate con l'IPC (nero), indici dei servizi di trasporto merci (marrone) e indice coincidente in Ch.2017$ (rosa), GDO (barre blu), tutti in logaritmi normalizzati a 2025M01=. Fonte: BLS, ADP tramite FRED, Philadelphia Fed, Bureau of Transportation Statistics, Federal Reserve tramite FRED, BEA terza stima 2026Q2 e calcoli dell'autore.
Il boom dei consumi è notevole. I consumi sono cresciuti ad agosto a un ritmo annualizzato del 6,6%. Sebbene si tratti di una cifra preliminare — e la revisione del PIL del secondo trimestre mostra quanto le stime successive possano allontanarsi da quelle iniziali — essa rafforza l'idea che le valutazioni basate sui sondaggi sull'umore dei consumatori, attualmente ai minimi, non siano necessariamente indicative dei consumi effettivi.
Fonte: Econbrowser

