Lo Spostamento Modale Frena il Mercato del Trasporto su Gomma Mentre gli Spedizionieri si Rivolgono al Trasporto Intermodale su Rotaia
Punti chiave
- •I volumi dei container intermodali su rotaia nazionali sono cresciuti del 10% su base annua mentre i volumi delle richieste di trasporto su gomma a lunga percorrenza sono rimasti stabili, con la divergenza iniziata a metà luglio.
- •Le tariffe contrattuali di trasporto su gomma sono aumentate drasticamente sulle tratte principali, con un aumento del 31% da Chicago a Elizabeth, New Jersey, rispetto a solo il 5% per l'intermodale sulla stessa tratta.
- •Il segmento del trasporto su gomma a lunga percorrenza è l'unica categoria di richieste che non mostra crescita annua, sebbene i volumi complessivi delle richieste siano aumentati del 6% su base annua.
- •Atlanta ha registrato una crescita dei volumi di container nazionali superiore al 20%, superando sia l'aumento del 9% di Chicago che quello del 3% di Los Angeles.
- •Si prevede che i fornitori di servizi intermodali aumenteranno le tariffe a doppia cifra senza rischiare perdite significative di clienti, dato il differenziale di prezzo storicamente ampio rispetto al trasporto su gomma.
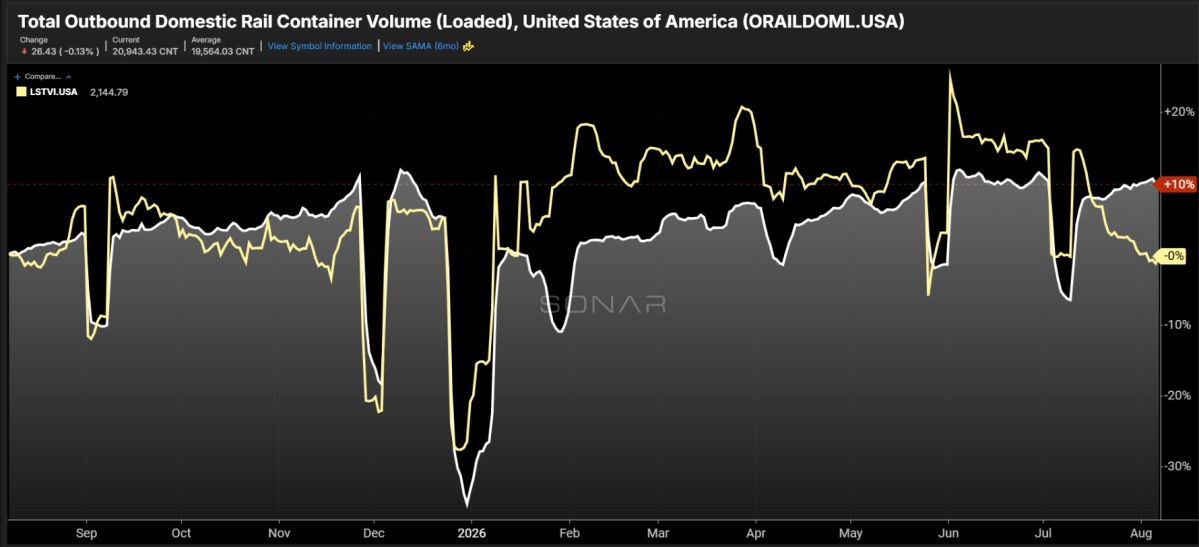
Grafico della Settimana: Container Ferroviari Nazionali Caricati, Indice SONAR del Volume delle Richieste di Trasporto a Lunga Percorrenza — USA
SONAR: ORAILDOML.USA, LSTVI.USA
L'utilizzo del trasporto intermodale su rotaia per container di dimensioni nazionali (ORAILDOML) è cresciuto del 10% rispetto al 2025, mentre i volumi delle richieste di trasporto su gomma a lunga percorrenza (LSTVI) sono rimasti stabili. Le due modalità di trasporto divergono dalla metà di luglio, con la domanda di trasporto su gomma in calo più rapido rispetto a quanto indichino i modelli stagionali. La tendenza suggerisce che gli spedizionieri stanno nuovamente puntando sulla rotaia per sfuggire ai costi elevati e alle sfide operative che attualmente caratterizzano il settore del trasporto su gomma. Questa dinamica è coerente con i modelli storici: quando le tariffe di trasporto su gomma aumentano nettamente rispetto alla rotaia, gli spedizionieri con flessibilità di rotta e di carico riallocano regolarmente i volumi a lunga percorrenza verso l'intermodale, che può trasportare merci a un costo per miglio inferiore su distanze superiori a circa 750 miglia.
La Domanda di Trasporto su Gomma a Lunga Percorrenza Mostra Debolezza Fuori Stagione
I volumi delle richieste di trasporto a lunga percorrenza sono definiti come richieste per carichi che percorrono più di 800 miglia. Questo segmento è il più sostituibile con il trasporto intermodale su rotaia ed è anche quello in cui l'intermodale offre agli spedizionieri i vantaggi di costo più significativi.
I volumi complessivi delle richieste di trasporto sono aumentati del 6% su base annua nell'ultima settimana, ma le richieste a lunga percorrenza sono l'unico segmento che non mostra crescita annua. L'LSTVI è sceso al punto più basso dell'anno — un fatto insolito per agosto, soprattutto considerando che le importazioni nei porti californiani sono rimaste forti.
La domanda di trasporto su gomma a lunga percorrenza è strettamente legata ai volumi di importazione. Circa il 30–40% delle importazioni di container dall'estero passa attraverso i complessi portuali di Los Angeles e Long Beach, e gran parte di queste merci viene poi trasportata attraverso il paese verso i principali centri abitati della Costa Orientale.
Sebbene Los Angeles serva come principale gateway, una parte sostanziale delle merci rimane in container internazionali e attraversa il paese prima di essere trasbordata su camion o container nazionali. Chicago rimane il più grande mercato degli Stati Uniti per il trasporto di container nazionali, con un tasso di crescita del 9% su base annua, rispetto all'aumento del 3% di Los Angeles. Atlanta, che riceve container tramite Savannah e Los Angeles, ha registrato una crescita dei volumi di container nazionali superiore al 20%.
I Differenziali di Costo Guidano lo Spostamento
Il principale catalizzatore dello spostamento modale sembra essere una rapida escalation dei costi del trasporto su gomma. Le tariffe contrattuali di trasporto su gomma da Chicago a Elizabeth, New Jersey, sono aumentate del 31% (compreso il carburante), rispetto a solo il 5% per l'intermodale. Le tariffe da Atlanta a Elizabeth sono aumentate di quasi il 60%, contro solo il 6% per l'intermodale. In condizioni di mercato più tipiche, le tariffe intermodali su tratte comparabili sono inferiori a quelle del trasporto su gomma di circa il 10–15%, rendendo gli attuali differenziali — che in alcuni casi superano i 50 punti percentuali di differenziale di crescita — eccezionali secondo gli standard recenti. Per molti spedizionieri, questi differenziali di costo sono semplicemente troppo ampi per essere ignorati.
Rischi Crescenti all'Orizzonte
Sebbene i risparmi sui costi dell'intermodale siano innegabili — e ogni spedizioniere con la capacità di sfruttare la rotaia debba prenderlo in considerazione — gli attuali differenziali tariffari sono probabilmente insostenibili e le infrastrutture ferroviarie presentano limitazioni di capacità proprie.
Gli aumenti tariffari per i vettori intermodali sono una quasi certezza. I fornitori di servizi intermodali potrebbero aumentare le tariffe anche a doppia cifra senza rischiare di perdere clientela in termini di costo, dato quanto si è ampliato il divario di prezzo con il trasporto su gomma. Tuttavia, l'imminente fusione ferroviaria transcontinentale potrebbe esercitare una certa pressione verso il basso sulle tariffe fino all'emissione di una decisione normativa.
La stagione di picco dell'intermodale si svolge tradizionalmente tra settembre e ottobre, il che significa che il settore non ha ancora raggiunto il periodo di massima domanda. Gli operatori ferroviari hanno gestito finora lo stress aggiuntivo dei volumi, ma la capacità di drayage rimane una preoccupazione persistente, con gravi limitazioni legate agli stessi problemi che vincolano il trasporto su gomma a più lunga percorrenza.
Un terzo fattore che potrebbe modificare le dinamiche di mercato è un potenziale ritorno dell'urgenza nelle spedizioni. Agosto presenta tipicamente una minore pressione stagionale rispetto al periodo delle feste, e la domanda legata al ritorno a scuola è in gran parte già stata soddisfatta. Tuttavia, i livelli di inventario — in particolare a valle — sono più stretti rispetto agli anni recenti, come ha discusso il Dr. Zac Rogers, coautore del Logistics Managers' Index (LMI), che monitora le condizioni di inventario, trasporto e magazzinaggio nelle catene di approvvigionamento statunitensi, nel podcast Freightonomics. Inventari più stretti potrebbero lasciare gli spedizionieri più esposti a shock di domanda imprevisti, uno scenario che favorisce il trasporto su gomma rispetto all'intermodale grazie alla maggiore flessibilità e velocità del trasporto su gomma.
Sebbene la comunità delle spedizioni stia prendendo decisioni razionali nell'ambiente attuale, ci sono motivi chiari affinché gli spedizionieri si assicurino di essere preparati ai rischi di un'eccessiva dipendenza da una singola modalità di trasporto. Il mercato del trasporto merci e il panorama della gestione della catena di approvvigionamento rimangono altamente dinamici, senza un percorso definito in avanti.
Fonte: FreightWaves

