Il CEO di Flutterwave Olugbenga Agboola spiega perché la fintech vuole diventare una banca
Punti chiave
- •La licenza bancaria di Flutterwave le consente di raccogliere depositi e concedere prestiti entro i limiti della sua categoria di microfinanza.
- •L'azienda mira a combinare pagamenti, depositi, credito, investimenti, pagamenti ai fornitori e trasferimenti transfrontalieri su un'unica piattaforma.
- •Flutterwave ha implementato funzionalità stablecoin per supportare trasferimenti conformi che potrebbero essere regolati più rapidamente rispetto ai pagamenti tradizionali tramite banche corrispondenti.
- •La sua strategia di credito si concentrerà inizialmente su liquidità, finanziamenti garantiti e capitale circolante per aziende e società fintech.
- •L'azienda sta valutando i dati delle transazioni per futuri prodotti di credito, ma afferma che la valutazione dei mutuatari e l'analisi del merito creditizio devono venire prima.
Per un decennio, Flutterwave ha costruito la propria attività attorno a una funzione centrale: aiutare il denaro a spostarsi tra persone, aziende e paesi. Ora la fintech nigeriana vuole fare un passo avanti: aiutare i clienti a conservare, far crescere e prendere in prestito denaro sulla stessa infrastruttura finanziaria che elabora i loro pagamenti.
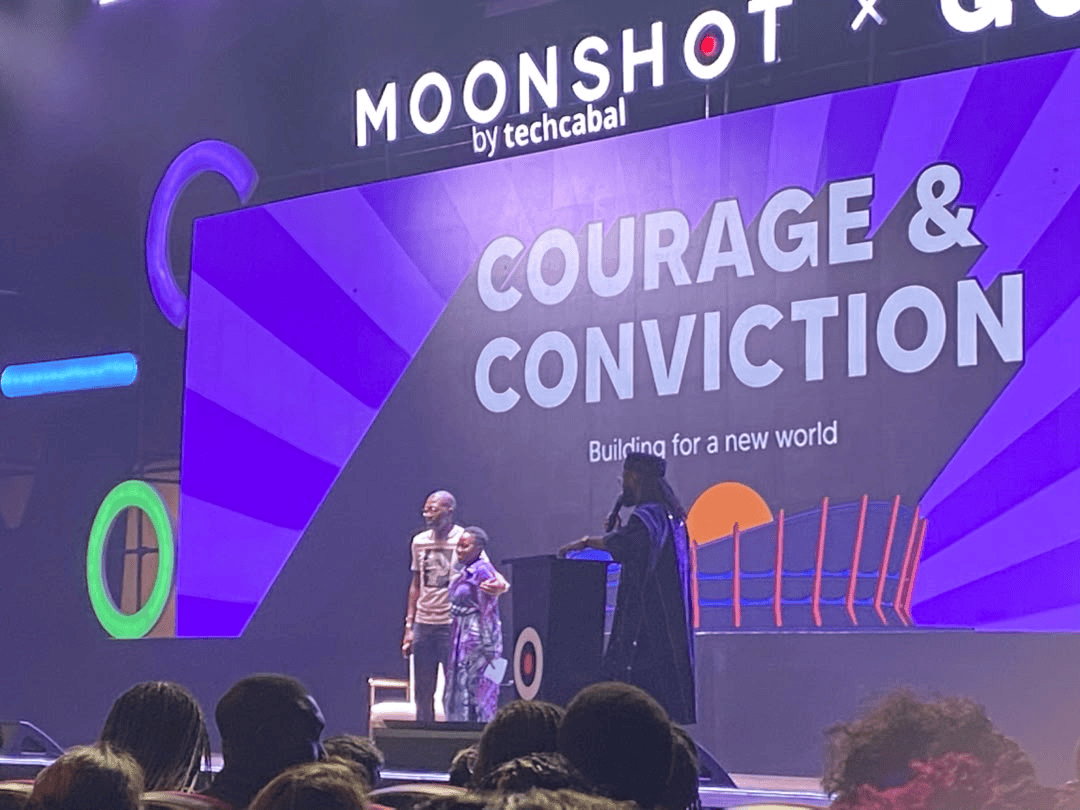
Parlando a Moonshot by TechCabal a Lagos mercoledì 28 ottobre, il CEO di Flutterwave Olugbenga "GB" Agboola ha dichiarato che la prossima fase dell'azienda si concentra sulla costruzione di un sistema operativo finanziario più ampio, andando oltre l'elaborazione dei pagamenti per entrare nei servizi bancari, nel credito, negli investimenti e nei trasferimenti transfrontalieri basati su stablecoin.
"Se potete fidarvi di noi per i vostri pagamenti, è molto più facile convincervi a lasciarci anche i vostri soldi", ha detto Agboola.
Il cambiamento segue due traguardi: l'acquisizione a gennaio della startup open banking Mono — un'azienda la cui tecnologia si collega ai conti finanziari dei clienti presso diverse istituzioni — e l'ottenimento ad aprile di una licenza bancaria di microfinanza nazionale. La licenza consente all'azienda di raccogliere depositi e concedere prestiti direttamente entro i limiti normativi della propria categoria bancaria, una posizione di cui i processori di pagamento che dipendono da banche partner non dispongono.
Alla conferenza, tenutasi al National Theatre con il tema "Courage and Conviction: Building for a New World", Agboola ha sottolineato che la decisione non riguardava semplicemente il diventare una banca. Si trattava di ottenere un controllo maggiore sull'infrastruttura da cui i clienti dipendono.
Perché Flutterwave vuole una banca
Flutterwave ha trascorso gli ultimi dieci anni a collegare sistemi di pagamento in tutta l'Africa. Paesi come Nigeria, Ghana e Kenya hanno sviluppato ciascuno la propria infrastruttura di pagamento, ma spostare denaro oltre i loro confini rimane complicato. Agboola ha dichiarato che Flutterwave aveva compiuto progressi significativi nel collegare questi sistemi, ma che muovere denaro da solo non basta. Le aziende hanno anche bisogno di luoghi dove conservare i propri guadagni, accesso al credito, possibilità di pagare i fornitori e opzioni di investimento.
La dipendenza dell'azienda dalle banche partner ha inoltre creato un problema di affidabilità. Quando una banca partner subisce un'interruzione del servizio o programma manutenzioni, i servizi che dipendono da essa possono essere disturbati.
"Non puoi offrire un'esperienza di pagamento accurata se non controlli l'intero stack, o almeno gran parte dello stack", ha detto.
La licenza bancaria offre a Flutterwave un controllo maggiore su parti di quell'infrastruttura, ma non significa che l'azienda smetterà di collaborare con le banche. Agboola ha dichiarato che Flutterwave continuerà a collaborare con istituzioni finanziarie, decidendo quali parti delle proprie operazioni controllare direttamente. L'obiettivo è ridurre le interruzioni e offrire ai clienti più servizi finanziari tramite un'unica piattaforma.
Agboola ha illustrato il piano con l'esempio di un'attività di moda operante ad Accra o a Nairobi. Oltre ad accettare pagamenti, una tale azienda deve pagare i fornitori, gestire la liquidità, finanziare le operazioni e spostare denaro oltre confine — attività che Flutterwave vuole riunire su un'unica piattaforma. Le aziende possono già utilizzare i servizi dell'azienda per effettuare determinati pagamenti internazionali, accedere a prodotti di investimento e, tramite le operazioni bancarie, raggiungere depositi e credito.
Agboola ha inoltre indicato i pagamenti ai fornitori cinesi come esempio di come l'azienda voglia semplificare il commercio. Le aziende nigeriane possono pagare i fornitori cinesi idonei in naira attraverso l'infrastruttura di Flutterwave, riducendo la necessità di procurarsi dollari per queste transazioni.
L'azienda punta anche sulle stablecoin — token digitali progettati per mantenere un valore relativamente stabile, spesso agganciandosi a una valuta come il dollaro statunitense. Poiché questi token si muovono su binari digitali condivisi, i trasferimenti possono essere regolati senza passare attraverso le catene di banche corrispondenti che rallentano i pagamenti transfrontalieri tradizionali. Agboola ha dichiarato che Flutterwave aveva implementato funzionalità stablecoin nei propri prodotti per aziende e consumatori per supportare trasferimenti conformi, descrivendo la tecnologia come un'opzione importante per le aziende i cui fornitori desiderano regolamenti più rapidi rispetto a quelli offerti dai trasferimenti bancari internazionali tradizionali.
Piuttosto che espandersi indiscriminatamente, Flutterwave prevede di sviluppare servizi intorno a settori specifici e alle loro esigenze. Agboola ha citato la moda e l'e-commerce come aree in cui l'azienda potrebbe costruire prodotti finanziari più specializzati, inclusi servizi di escrow che aiutano a proteggere acquirenti e venditori durante le transazioni. Il Ghana e il Kenya, ha aggiunto, sono anche mercati importanti per i suoi piani di espansione oltre i pagamenti verso servizi bancari correlati.
Il credito porta opportunità e rischi
L'ingresso nel credito potrebbe creare un'altra fonte di ricavi per Flutterwave, ma Agboola ha descritto un approccio graduale piuttosto che una spinta immediata verso un ampio credito al consumo.
L'azienda fornisce attualmente liquidità alle attività di pagamento, inclusa l'avanzazione di fondi affinché i pagamenti possano avvenire prima che il denaro arrivi da un'altra parte. Prevede inoltre di offrire finanziamenti garantiti e per il capitale circolante ad aziende e società fintech. Nel tempo, intende esplorare il credito ad aziende in settori come quello manifatturiero, dove un finanziamento a breve termine potrebbe aiutare le aziende a soddisfare le esigenze operative.
Flutterwave sta anche studiando i dati delle transazioni per identificare la domanda insoddisfatta di credito. Agboola ha citato dati di pagamento in cui circa il 30% delle transazioni tentate in un particolare insieme di osservazioni è fallito a causa di fondi insufficienti. Ha detto che questo schema potrebbe indicare una domanda di credito al consumo, a condizione che l'azienda sia in grado di valutare la capacità di rimborso dei mutuatari.
Tuttavia, ha riconosciuto che trasformare queste osservazioni in prodotti di credito richiede un'attenta valutazione del merito creditizio e un'analisi dei rischi. Un pagamento fallito non rende automaticamente qualcuno un mutuatario idoneo. Il modo in cui l'azienda svilupperà tale capacità di valutazione determinerà se le sue ambizioni creditizie resteranno ancorate al credito alle imprese o si estenderanno eventualmente ai consumatori.
La fiducia conterà quanto la tecnologia
L'espansione solleva anche interrogativi su come Flutterwave proteggerà il denaro dei clienti mentre assume maggiori responsabilità bancarie. Chiesto su cosa l'azienda avesse cambiato internamente per guadagnarsi la fiducia sui depositi dei clienti, Agboola ha inizialmente risposto: "Niente." Ha poi spiegato che Flutterwave aveva costruito la propria infrastruttura attorno alla fiducia fin dall'inizio, ma che ora si stava impegnando di più per comunicare cosa fa, come funzionano i suoi sistemi e come supporta le aziende.
Questa spiegazione pone un peso maggiore sulla trasparenza, mentre Flutterwave entra in servizi in cui i clienti le affidano denaro di cui potrebbero aver bisogno in qualsiasi momento.
La prossima fase dell'azienda dipenderà non solo dalla capacità di collegare pagamenti, depositi, credito e trasferimenti internazionali, ma anche dalla capacità di gestire i rischi associati a tali servizi. Flutterwave vuole diventare più dell'azienda che sposta denaro tra le imprese e i loro clienti. La sua ambizione è diventare parte dell'infrastruttura da cui quelle aziende dipendono per operare e crescere — e la capacità di mantenere questa promessa in modo costante determinerà fino a dove la condurrà la sua strategia bancaria.

