Perché la Federal Reserve legge spesso l'inflazione con lentezza, in ritardo… e in modo errato
Punti chiave
- •L'indice dei prezzi al consumo di luglio è salito del 3,4% su base annua, leggermente in calo rispetto al 3,5% di giugno ma ancora sopra il target del 2% della Federal Reserve.
- •Il CPI annualizzato su 3 mesi da maggio è stato appena dello 0,49%, e l'inflation nowcast annualizzato su base trimestrale della Fed di Cleveland si attesta all'1,05%, ben sotto il dato principale.
- •Tre presidenti di banche regionali della Fed — Beth Hammack, Neel Kashkari e Lorie Logan — hanno dissentito all'ultima riunione FOMC votando per un aumento immediato dei tassi di interesse.
- •Economisti tra cui Paul Krugman, Jason Furman ed ex funzionari della Fed hanno sostenuto finestre di mediazione più brevi, da 3 a 6 mesi, come indicatori migliori del trend dell'inflazione rispetto alle variazioni su 12 mesi.
- •Il presidente della Fed Kevin Warsh ha lanciato task force per rivalutare il modo in cui la Fed comprende i motori dell'inflazione e migliorare la tempestività dei segnali economici che orientano le decisioni di politica.
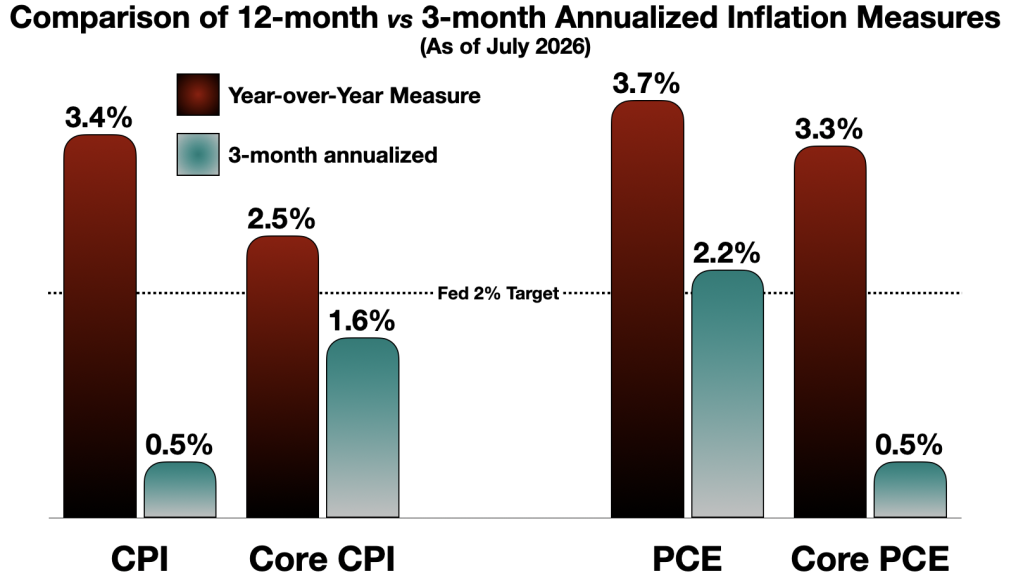
La Federal Reserve viene spesso descritta come un'autista che guida guardando lo specchietto retrovisore: imposta la politica monetaria in base a dove è stata l'economia, non a dove si trova oggi o dove è diretta. La spiegazione è semplice: la Fed si affida pesantemente a indicatori che riassumono i 12 mesi precedenti, e queste misure possono essere lente nel cogliere un brusco mutamento dell'andamento attuale dell'inflazione. Le poste in gioco sono alte, perché il duplice mandato assegnato dal Congresso alla Fed comprende sia la stabilità dei prezzi sia la massima occupazione — e un errore di lettura dell'inflazione può danneggiare entrambi gli obiettivi.
Si prenda l'indice dei prezzi al consumo, che mira a misurare la "inflazione" monitorando le variazioni dei prezzi al consumo. Il CPI è compilato mensilmente dal Bureau of Labor Statistics sulla base dei prezzi di un paniere di beni e servizi, e il suo valore principale viene quasi sempre citato come variazione su 12 mesi. Il CPI di luglio si è attestato al 3,4%, leggermente sotto il 3,5% di giugno — e ancora ben lontano dal target di politica del 2% della Fed.
In apparenza, l'inflazione sembra ancora un problema serio, e alcuni funzionari della Fed sono profondamente preoccupati. All'ultima riunione del Federal Open Market Committee, i presidenti di tre banche regionali della Fed hanno votato per un aumento immediato dei tassi di interesse. Dissensi di questo tipo sono relativamente rari al FOMC, dove i dodici membri votanti — il Board of Governors, il presidente della Fed di New York e un gruppo a rotazione di presidenti di banche regionali — di solito si allineano con il presidente. "Più a lungo persiste un'inflazione elevata, più difficile e costoso può essere riportarla giù", ha dichiarato Beth Hammack di Cleveland, aggiungendo che "le pressioni sui prezzi si stanno allargando anziché attenuarsi, e i consumatori esprimono sconforto per prezzi persistentemente più alti".
Neel Kashkari di Minneapolis ha segnalato il rischio che "un'inflazione elevata possa radicarsi" e ha previsto più aumenti dei tassi. Anche Lorie Logan di Dallas si è mostrata pessimista.
La maggior parte degli osservatori della Fed si aspetta invece un significativo irrigidimento monetario nel prossimo futuro. Il presidente Warsh ha parlato della necessità di continuare la battaglia contro l'inflazione elevata e ha promesso che la Fed raggiungerà il suo obiettivo del 2%.
Il problema sta nei numeri stessi. La lettura del 3,4% del CPI è un confronto anno su anno (YoY), che mostra di quanto i prezzi sono aumentati negli ultimi 12 mesi. Il trend degli ultimi tre mesi racconta una storia diversa e più attuale: la media del CPI su 3 mesi da maggio, annualizzata, è appena dello 0,49%.
L'indice dei prezzi alla produzione, pubblicato anch'esso questa settimana, è salito del 4,7% — allarmante in superficie, dato che i prezzi alla produzione si ripercuotono su quelli al consumo, anche se il passaggio varia notevolmente tra i settori. Tuttavia, su base mensile il PPI è in rapida discesa da aprile ed è stato negativo sia a giugno che a luglio, portando il tasso annualizzato su 3 mesi all'1,6%.
Anche le aspettative di inflazione si sono notevolmente raffreddate da maggio, secondo sia le misure di mercato — la previsione di Breakeven Inflation a 5 anni, ricavata dal divario di rendimento tra un Treasury nominale a 5 anni e un TIPS comparabile a 5 anni — sia il modello delle aspettative di inflazione a 1 anno della Fed di Cleveland. Entrambe collocano l'inflazione attesa intorno al 2,3%, ben sotto il CPI principale. Le aspettative contano per i policymaker perché aspettative costantemente sopra il target possono trasmettersi alla fissazione di salari e prezzi, rendendo l'inflazione più difficile da sconfiggere.
La direzione dei prezzi potrebbe invertirsi più rapidamente di quanto il CPI su base annua riesca a rilevare. Su alcune misure di breve periodo, la "inflazione" potrebbe già essere al target del 2%. I trader sembrano concordare: l'S&P 500 ha segnato un nuovo record assoluto il giorno dopo la pubblicazione del CPI, citando "dati sull'inflazione moderati". Il consenso di mercato su un possibile aumento dei tassi a settembre si è ribaltato dall'80% di "Sì" del mese scorso a circa il 67% di "No" di oggi. Persino The Wall Street Journal ha salutato il ritorno della "disinflazione".
Si tratta di un semplice trucco statistico? Per niente. L'idea che una misura dell'inflazione annualizzata su base trimestrale (AQ) possa essere superiore a una misura YoY è una posizione consolidata tra economisti e responsabili politici. Il premio Nobel Paul Krugman l'ha sostenuta: "In passato poteva avere senso guardare alle variazioni dell'ultimo anno, ma in un'economia che attraversa tanti sconvolgimenti come quella recente, quello è un ritardo eccessivo… molti economisti si stanno ora concentrando su variazioni di tre o sei mesi".
Nello stesso senso si è espresso Jason Furman, che ha presieduto il Council of Economic Advisors di Obama: "il CPI principale, la variazione su 12 mesi dell'indice complessivo, riceve la maggiore attenzione pubblica… ma per capire il trend dell'inflazione è meglio concentrarsi su una finestra più breve (3-6 mesi)". L'ex presidente della Fed Jerome Powell e la vicepresidente Lael Brainard citavano spesso dati di inflazione basati su periodi di mediazione più brevi. La Fed di Cleveland pubblica un "inflation nowcast" la cui versione AQ del CPI si attesta attualmente all'1,05%. Molti economisti di orientamento accademico, presso think tank rispettati o all'interno della stessa Fed, hanno sostenuto finestre di mediazione più brevi. Come ha scritto un economista della Fed: "L'inflazione è tipicamente misurata sull'anno passato, per sua natura una misura lenta e rivolta al passato". (Dichiarazione della Fed di Cleveland sul voto della riunione FOMC di luglio)
I danni alla politica monetaria sono duplici. Un forte affidamento a dati retrospettivi oscura i momenti più decisivi del trend — i momenti in cui le cose cambiano. E questa focalizzazione sul passato aggrava il ritardo nella risposta a quei cambiamenti, con potenzialmente gravi conseguenze macroeconomiche.
Si consideri il picco inflazionistico del 2021–2023. Una lettura indulgente sostiene che, sebbene la Fed abbia reagito lentamente, gli aumenti dei tassi iniziati a metà del 2022 siano riusciti a far scendere l'inflazione.
Gli stessi dati, osservati attraverso la lente annualizzata su 3 mesi, dipingono un quadro molto diverso. Il trend dell'inflazione è cambiato in modo brusco e drammatico a metà del 2022, scendendo dal 10,1% all'1,9% in un solo trimestre — un cambiamento strutturale. La serie annualizzata su tre mesi rivela un netto mutamento del ritmo di breve periodo dell'inflazione, mentre il CPI standard ha prima sottovalutato e poi sovrastimato quella misura di breve periodo.
La politica monetaria, in altre parole, sembra essere stata lenta, in ritardo e quindi forse inadeguata. Quando la Fed ha iniziato ad alzare i tassi, il picco inflazionistico stava già finendo. L'incendio era già spento quando i pompieri hanno aperto l'idrante.
Si potrebbe obiettare che l'irrigidimento della fine del 2022 e dell'inizio del 2023 abbia impedito una recrudescenza dell'inflazione. Ma non è così che funziona la politica monetaria. Milton Friedman osservò famosamente che la politica monetaria opera con un "ritardo lungo e variabile" tra causa ed effetto, azione ed esito — stimato in modo approssimativo tra i 9 e i 24 mesi. I funzionari della Fed hanno ampiamente condiviso questa visione negli ultimi anni. Nella conferenza stampa di novembre 2022, il presidente Powell ha usato la parola "ritardi" 17 volte, segnalando che a suo avviso l'esito della politica era ancora in sospeso.
E quanto in sospeso? L'episodio inflazionistico è iniziato nel 2020/2021. Gli aumenti dei tassi sono partiti nel marzo 2022. La politica potrebbe aver iniziato a influire sull'economia solo alla fine del 2023 o nel 2024 — anni dopo l'inizio della crisi inflazionistica, e dopo che l'inflazione era già diminuita in modo sostanziale.
C'è un pericolo attuale nel non imparare questa lezione. Oggi la Fed è in modalità restrittiva, eppure il CPI annualizzato su 3 mesi suggerisce che il ritmo di breve periodo dell'inflazione potrebbe essere più basso di quanto indica il dato su base annua. Tralasciando il CPI, c'è davvero una ragione oggi per "limitare l'attività economica", come propone la presidente Hammack? Il mercato del lavoro si è indebolito: il dato sull'occupazione di luglio è stato negativo, e giugno e maggio sono stati rivisti al ribasso di quasi la metà. La partecipazione alla forza lavoro è in calo. I tassi ipotecari salgono e le vendite di case scendono. I rendimenti obbligazionari sono ai massimi di diversi decenni. La spesa al dettaglio è caduta a luglio per la prima volta in nove mesi. Le guerre infurianno, l'incertezza geopolitica è elevata e i dazi sono nel caos, creando incertezza per imprese e consumatori. Gli indici di incertezza economica sono ai livelli visti l'ultima volta durante la pandemia. È davvero il momento di premere il freno in risposta a una misura dell'inflazione evidentemente difettosa?
Il falco latente della Fed potrebbe essere ancora una volta fuori sincrono con l'economia reale. Kevin Warsh ha lanciato una serie di task force destinate, tra le altre cose, a rivalutare "come la Federal Reserve comprende e risponde ai motori dell'inflazione" e a "migliorare la qualità e la tempestività dei segnali economici reali che informano le valutazioni di politica della Federal Reserve". L'iniziativa è lodevole e potrebbe affrontare i problemi qui sollevati, ma richiederà tempo. Nel frattempo, la Fed dovrebbe prestare maggiore attenzione ai trend di breve periodo che suggeriscono come un significativo "cambio di regime dell'inflazione" possa essere già in corso.
"Le notizie di ieri hanno il modo di essere scambiate per ciò che sta accadendo ora", ha detto Warsh nel suo discorso keynote al Jackson Hole Economic Symposium. "La sfida è conoscere la differenza. In altre parole, dobbiamo interrogare la realtà per assicurarci di non impostare una politica orientata al futuro sulla base di dati vecchi o inesatti."
Le opinioni espresse negli articoli di commento di Fortune.com sono esclusivamente quelle dei rispettivi autori e non riflettono necessariamente le opinioni e le convinzioni di Fortune.
Questo articolo è stato pubblicato originariamente su Fortune.com

