La Federal Reserve propone un limite di rimborso di due giorni e buffer di capitale per gli emittenti di stablecoin che supervisiona
Punti chiave
- •La Federal Reserve ha proposto una finestra massima di rimborso di due giorni lavorativi per i detentori di stablecoin emesse da entità supervisionate dalla Fed, estendibile solo se un emittente minaccia la solidità o la stabilità finanziaria.
- •Gli emittenti dovrebbero coprire ogni moneta al valore nominale in ogni momento con attività ammissibili come dollari statunitensi, saldi presso la Federal Reserve, depositi a vista presso banche assicurate, Titoli del Tesoro con scadenza a 93 giorni o meno e alcune partecipazioni tokenizzate.
- •I requisiti patrimoniali includono un addebito del 2% per rischio di credito su depositi non assicurati e pronti contro termine sottocollateralizzati, più addebiti per rischio operativo del 2% sui primi 20 miliardi di dollari di monete in circolazione, 1,5% tra 20 e 50 miliardi e 1% oltre i 50 miliardi.
- •Le proposte coprirebbero le controllate di stablecoin delle banche member statali e gli emittenti statali non assicurati con 10 miliardi di dollari o più in circolazione, e ripetuti deficit patrimoniali comporterebbero liquidazione e rimborso di tutte le monete.
- •Il Governatore Michael Barr ha sostenuto il pacchetto ma ha obiettato che il Board potrebbe agire per fallimenti antiriciclaggio solo se significativi o sistemici, e il GENIUS Act entrerà in vigore non più tardi del 18 gennaio 2027.
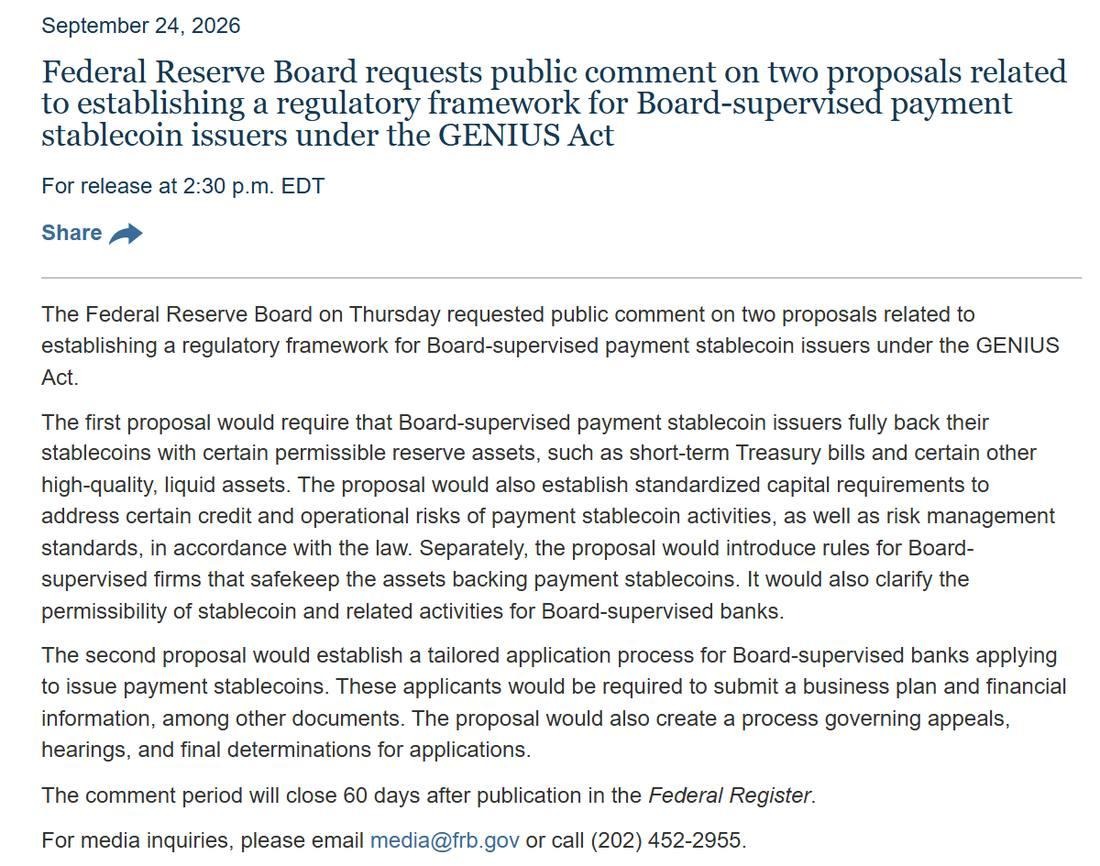
Il Board della Federal Reserve giovedì ha presentato due proposte per la consultazione pubblica che attuerebbero il GENIUS Act — il quadro federale che disciplina le stablecoin di pagamento — stabilendo standard per le riserve delle stablecoin, gli addebiti di capitale, i tempi di rimborso e il processo che le banche devono seguire per lanciare controllate dedicated alle stablecoin.
Al centro del pacchetto c'è un impegno semplice: due giorni lavorativi. Questo è il tempo massimo che un detentore dovrebbe attendere per ricevere dollari da un emittente di stablecoin supervisionato dalla Federal Reserve, a condizione che le proposte superino il processo di consultazione ed entrino in vigore. Il rimborso è il meccanismo che consente ai detentori di scambiare le monete con dollari al valore nominale, e poiché il conteggio si basa sui giorni lavorativi, una richiesta effettuata in weekend o festivi attenderebbe la riapertura degli sportelli bancari.
Entrambe le proposte sono legate al GENIUS Act e ciascuna resterà aperta ai commenti per 60 giorni dopo la pubblicazione dell'avviso nella Federal Register. Le regole coprirebbero gli emittenti di stablecoin che operano come controllate di banche member statali, insieme agli emittenti statali non assicurati con 10 miliardi di dollari o più di monete in circolazione — una soglia che porrebbe i più grandi operatori statali non assicurati sotto la supervisione diretta della banca centrale. Fonte: comunicato stampa del Board della Federal Reserve, 24 settembre 2026.
Cosa Vale Come Copertura
Ogni moneta dovrebbe avere riserve di valore almeno pari al suo valore nominale in ogni momento. Le attività ammissibili includono dollari statunitensi, saldi presso le Federal Reserve Banks, depositi a vista presso banche assicurate e Titoli del Tesoro con scadenza residua di 93 giorni o meno. Anche i pronti contro termine overnight e i fondi che detengono esclusivamente tali attività sarebbero ammissibili, così come le versioni tokenizzate di alcune partecipazioni consentite — un riflesso della costante migrazione onchain delle attività di riserva da parte di Wall Street, sottolineata lo stesso giorno dagli annunci di BlackRock e Ondo.
La proposta richiederebbe inoltre agli emittenti di distribuire il rischio. La concentrazione di depositi non assicurati presso un'unica banca, o di esposizione pronti contro termine con un unico controparte, è esattamente il tipo di concentrazione che la regola intende limitare. Se le riserve di un emittente scendono al di sotto della copertura completa, deve notificarlo alla Fed e poi liquidare e rimborsare, a meno che un piano di rapido risanamento ottenga l'approvazione del Board. La finestra di rimborso di due giorni potrebbe essere estesa solo se il Board determina che un emittente minaccia la solidità o la stabilità finanziaria.
Addebiti di Capitale e Punto di Fermo Rigido
Il capitale segue una propria formula. Il rischio di credito su depositi non assicurati e pronti contro termine sottocollateralizzati comporta un addebito del 2%. Anche il rischio operativo verrebbe addebitato sulle monete in circolazione, con un'aliquota che diminuisce man mano che l'emittente cresce: 2% sui primi 20 miliardi di dollari, 1,5% sulla fascia tra 20 e 50 miliardi di dollari e 1% oltre i 50 miliardi di dollari — una struttura che lega direttamente l'onere di capitale di un emittente alla dimensione della sua offerta di monete. Fonte: memo del personale del Board della Federal Reserve sulla proposta del GENIUS Act, pagina 5.
L'applicazione delle regole procede rapidamente. Un emittente che scende al di sotto del minimo a fine trimestre presenterebbe un piano per tornare in conformità. Un nuovo mancato rispetto nel trimestre successivo comporterebbe la liquidazione di tutto — riserve comprese — con il rimborso di ogni moneta.
Gli interessi sono esclusi. Il GENIUS Act vieta agli emittenti di pagare rendimenti semplicemente per il possesso di una stablecoin, e la presume che determinati accordi con terze parti costituiscano rendimento vietato.
Una Seconda Regola per le Banche, Più la Custodia
La seconda proposta riguarda le domande di autorizzazione. Le banche member statali assicurate che desiderano una controllata per stablecoin presenterebbero un piano aziendale, finanziarie, documenti sulla struttura di capitale, relazioni biografiche e certificazioni. I dinieghi sarebbero accompagnati da un processo di ricorso e audizione.
Anche i custodi assumono obblighi. Le società che custodiscono le attività di riserva — e le chiavi private utilizzate per emettere le monete, le credenziali che controllano la creazione di nuovi token — rispetterebbero standard minimi. Una regola separata anti-tie-in impedirebbe a qualsiasi emittente di costringere i clienti ad acquistare un prodotto aggiuntivo.
Barr Sostiene il Pacchetto, Con Un'Obiezione
Il Governatore Michael Barr ha approvato le proposte in una dichiarazione scritta. Ha chiesto chiari diritti di rimborso per tutti i detentori e ha sollecitato commenti pubblici sul rischio di tasso di interesse e di valuta estera all'interno delle riserve — questioni su cui i commentatori possono esprimersi direttamente durante la finestra di 60 giorni.
La sua obiezione riguarda altro. Secondo la proposta, il Board potrebbe agire contro un emittente per un fallimento antiriciclaggio solo se il problema è significativo o sistemico. Barr teme che questa soglia possa indebolire la capacità del Board di dimostrare che i programmi di conformità funzionano. Altrove a Washington, il Commissario SEC Hester Peirce ha proposto le zero-knowledge proofs come metodo più leggero per svolgere i controlli KYC.
Nulla Entra Ancora in Vigore
Per ora, nulla è vincolante. Le regole definitive potrebbero accelerare i tempi, ma l'avvio più tardivo del GENIUS Act è il 18 gennaio 2027. L'OCC, la FDIC e la NCUA hanno già pubblicato le proprie proposte, offrendo al settore canali di consultazione paralleli presso i regolatori bancari federali mentre i testi definitivi prendono forma.

