I camion elettrici sono passati da impossibili a inevitabili
Punti chiave
- •Le vendite globali di veicoli medi e pesanti a zero emissioni sono aumentate dell'86% nel 2025, superando le 520.000 unità, con la Cina che rappresenta quasi il 90% del totale.
- •I modelli elettrici a batteria hanno raggiunto quasi il 30% del mercato cinese dei camion pesanti nel 2025, con vendite di camion pesanti elettrici a batteria di quasi 240.000 unità, più che raddoppiate su base annua.
- •Il parco UE conteneva più di 15.000 camion elettrici a batteria contro solo circa 170 camion a idrogeno alla fine del 2024, a riflettere la dominanza commerciale delle batterie sulle celle a combustibile.
- •L'HVO europeo, diesel rinnovabile, è stato scambiato a circa il doppio del prezzo del diesel fossile, limitandone la scalabilità rispetto all'elettrificazione diretta.
- •Le norme UE richiedono che i nuovi veicoli pesanti riducano le emissioni di CO2 del 45% entro il 2030 e del 90% dal 2030 in poi rispetto ai livelli del 2019, fissando una scadenza precisa per le vendite di camion a zero emissioni.
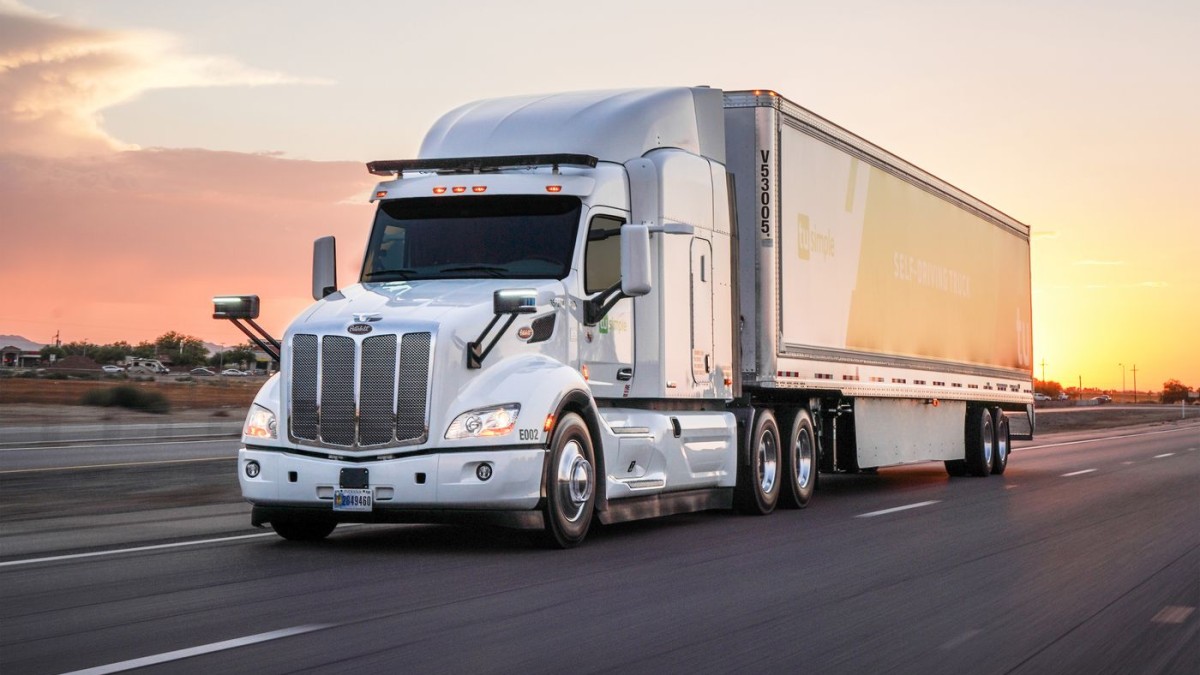
Si pensava che i camion pesanti fossero il punto in cui le batterie smettevano di funzionare.
I critici ammettevano che le auto elettriche potessero bastare per il tragitto casa-scuola e i pendolarismi, ma il trasporto merci a lunga distanza, sostenevano, richiedeva autonomia, rifornimento rapido e carico massimo. Le batterie sarebbero state troppo grandi, troppo pesanti e troppo lente da ricaricare. Gli autobus avrebbero potuto elettrificare le rotte urbane prevedibili, ma il trasporto su gomma serio avrebbe richiesto diesel, idrogeno o carburanti liquidi rinnovabili.
Il mercato sta cominciando a esprimere un verdetto diverso. Le vendite globali di veicoli medi e pesanti a zero emissioni sono aumentate dell'86% nel 2025, superando le 520.000 unità, secondo i nuovi dati dell'International Council on Clean Transportation. La Cina ha rappresentato quasi il 90% delle vendite, ma anche il mercato europeo ha accelerato: i camion a zero emissioni sono passati da circa il 2,5% al 4,5% delle nuove vendite, mentre la quota di autobus elettrici a batteria è aumentata dal 18,5% al 24,8%.
I numeri assoluti restano modesti rispetto al parco diesel globale; la direzione no. Il trasporto pesante elettrico è passato dalla possibilità tecnica alla scala commerciale. La domanda non è più se le batterie possano muovere camion e autobus, ma se le infrastrutture possano tenere il passo con i veicoli che i clienti stanno iniziando a comprare.
La Cina ha già smontato l'argomento del peso e dell'autonomia
La Cina ha venduto circa 457.300 veicoli medi e pesanti a zero emissioni nel 2025. Le sole vendite di camion pesanti elettrici a batteria hanno raggiunto quasi le 240.000 unità, più che raddoppiando in un anno, e i modelli elettrici a batteria hanno conquistato quasi il 30% del mercato cinese dei camion pesanti.
Parte di questa espansione riflette le politiche di sostegno all'acquisto e la catena di fornitura di batterie cinese, insolitamente competitiva. La sostituzione delle batterie è importante anche nell'industria mineraria, nei porti e nei corridoi merci fissi, dove le operazioni standardizzate rendono pratici gli scambi rapidi.
Ma le politiche da sole non spiegano un'adozione su questa scala. I camion commerciali sono attività produttive e gli operatori tengono moltissimo a utilizzazione, costi energetici, manutenzione, carico utile e tempi di fermo. Un veicolo economicamente svantaggiato non diventa attraente solo perché porta un'etichetta verde.
I prezzi delle batterie e le prestazioni dei veicoli hanno cambiato i calcoli. L'AIE riferisce che i prezzi medi delle batterie sono scesi di un altro 8% nel 2025, mentre la domanda di batterie da parte dei camion elettrici è più che raddoppiata. Le batterie al litio-ferro-fosfato hanno ridotto i costi, migliorato la durabilità e diminuito la dipendenza da nichel e cobalto, mentre una migliore densità energetica ha aumentato l'autonomia senza richiedere un aumento proporzionale del peso delle batterie.
I camion elettrici cinesi hanno già raggiunto la parità di costo totale di proprietà con il diesel in diverse applicazioni. Si prevede che l'Europa raggiunga un'ampia parità entro il 2030 circa, secondo il Global EV Outlook dell'AIE. Una volta superata quella soglia, l'alto chilometraggio annuo diventa un vantaggio anziché una barriera: ogni chilometro offre al sistema di propulsione elettrico, più economico ed efficiente, un'altra opportunità per recuperare il prezzo di acquisto più elevato.
Le celle a combustibile stanno perdendo la prova del mercato
Le celle a combustibile a idrogeno sono state a lungo presentate come la soluzione naturale a zero emissioni per il trasporto pesante. Offrivano tempi di rifornimento familiari ed evitavano i pacchi batteria più grandi. Tecnicamente, questo resta possibile. Commercialmente, le batterie stanno prendendo il largo.
Alla fine del 2024, il parco UE conteneva più di 15.000 camion elettrici a batteria ma solo circa 170 camion a idrogeno. In quell'anno sono stati registrati circa 7.500 nuovi camion a batteria, rispetto a soli 106 modelli a idrogeno. Il divario era simile negli autobus: circa 6.600 nuovi autobus elettrici a batteria contro 113 autobus a idrogeno, secondo la Commissione Europea. Sul più ampio mercato europeo degli autobus nel 2025, le immatricolazioni hanno raggiunto circa 11.607 autobus elettrici a batteria e 558 autobus a celle a combustibile. L'idrogeno cresce in alcune flotte municipali, ma le batterie l'hanno superato di più di venti a uno.
Anche i produttori stanno votando nella stessa direzione. Nel 2024 erano disponibili nell'UE più di 100 modelli di camion elettrici a batteria, contro circa 20 modelli a celle a combustibile.
Il motivo non è solo il costo del veicolo. L'idrogeno verde deve essere prodotto, compresso o liquefatto, trasportato ed erogato prima di essere riconvertito in elettricità nel veicolo, mentre una batteria utilizza l'elettricità in modo molto più diretto. Le stazioni di idrogeno sono costose e poco utilizzate quando le flotte sono piccole, il che mantiene alti i prezzi del carburante e ritarda la scala necessaria per ridurli.
Le celle a combustibile possono conservare alcune nicchie in cui l'autonomia estrema, l'esercizio in zone remote o un utilizzo molto elevato rendono la ricarica particolarmente difficile. Ma l'onere della prova si è spostato. L'idrogeno non è più il vincitore presunto del trasporto pesante in attesa di infrastrutture; è l'alternativa specialistica che cerca di tenere il passo con un mercato delle batterie già in fase di crescita esponenziale.
Il diesel rinnovabile non può scalare come l'elettricità
Il biodiesel e l'olio vegetale idrotrattato offrono un vantaggio diverso: possono ridurre le emissioni dei veicoli diesel esistenti senza sostituire il camion né costruire infrastrutture di ricarica. Questo li rende utili durante il lungo ricambio del parco veicoli e potenzialmente importanti in applicazioni remote, legacy o specializzate.
Ma i carburanti rinnovabili conservano la debolezza centrale della combustione: l'operatore deve continuare a comprare carburante. Competono inoltre per forniture limitate di oli esausti, grassi animali, oli vegetali e altra biomassa sostenibile — materie prime che aviazione, trasporto marittimo, industria chimica e flotte stradali esistenti vogliono tutte. Anche dopo che le recenti perturbazioni del mercato petrolifero hanno ridotto il divario di prezzo, l'HVO europeo è stato scambiato a circa il doppio del prezzo del diesel fossile. L'AIE prevede che l'uso globale di biocarburanti più che raddoppi entro il 2030, ma ciò equivarrebbe comunque solo a circa il 6% dell'attuale offerta globale di petrolio.
L'elettricità non è illimitata e le reti richiedono investimenti enormi. Tuttavia l'energia rinnovabile può espandersi ogni anno senza aspettare un altro raccolto di oli di scarto, e i sistemi di propulsione elettrici utilizzano quell'energia molto più efficientemente rispetto alla conversione di biomassa o elettricità rinnovabile in carburante liquido da bruciare in un motore.
Il diesel rinnovabile è quindi prezioso proprio dove l'elettrificazione diretta resta più difficile. Trattarlo come soluzione primaria per l'intero parco di camion consumerebbe una risorsa scarsa in un settore in cui le batterie sono sempre più valide.
Il collo di bottiglia si è spostato sulla ricarica
I camion elettrici restano da due a tre volte più costosi all'acquisto rispetto agli equivalenti diesel in molti mercati. Le penalità sul carico utile contano ancora sulle rotte più lunghe, il clima freddo riduce l'autonomia e un camion a lunga percorrenza non può attendere ore davanti a un caricatore inaffidabile. Sono vincoli reali — ma sono sempre più vincoli infrastrutturali anziché limiti fondamentali del sistema di propulsione.
La ricarica in deposito può già coprire molte operazioni urbane, regionali e di ritorno alla base. L'elettrificazione del trasporto a lunga percorrenza richiede caricatori ad alta potenza presso gli hub logistici e lungo i principali corridoi, insieme a connessioni di rete in grado di alimentare più camion contemporaneamente. L'Europa conta oggi più di 1.000 punti di ricarica specifici per camion, ma lo sviluppo resta molto indietro rispetto a ciò che un mercato di massa richiederà.
Le autorizzazioni di rete possono richiedere anni. Un operatore di flotta può ordinare camion più velocemente di quanto una società di distribuzione possa potenziare un allacciamento di deposito, e caricatori posizionati male possono restare inutilizzati mentre rotte merci critiche restano scoperte.
La priorità politica dovrebbe quindi andare oltre i sussidi ai veicoli. I governi necessitano di pianificazione coordinata dei corridoi merci, allacciamenti di rete più rapidi, mappe trasparenti della capacità, sostegno al finanziamento dei depositi e pedaggi prevedibili che premino l'esercizio a zero emissioni. Anche la regolamentazione va nella stessa direzione: le norme UE richiedono che i nuovi veicoli pesanti riducano le emissioni di CO2 del 90% dal 2030 in poi rispetto ai livelli del 2019, con un obiettivo intermedio di riduzione del 45% per il 2030, dando ai produttori una scadenza fissa per vendere camion a zero emissioni. Il veicolo sta arrivando; il sistema intorno è in ritardo.
Il trasporto pesante segue la curva già nota
I camion e gli autobus elettrici non sostituiranno ogni veicolo diesel entro pochi anni. La Cina domina le vendite attuali, l'Europa è ancora sotto una quota del 5% nei camion e molti mercati emergenti mancano di reti affidabili e finanziamenti accessibili.
Ma le tecnologie pulite spesso sembrano marginali immediatamente prima che la scala cambi il mercato. Solare, batterie e auto elettriche hanno attraversato tutte la stessa fase: dimostrazioni costose sono diventate prodotti in miglioramento, poi i volumi produttivi hanno ridotto i costi e le previsioni di adozione si sono ripetutamente rivelate prudenti. Il trasporto pesante sta ora entrando in quel ciclo.
Le celle a combustibile e i carburanti rinnovabili sopravviveranno dove le loro caratteristiche giustificano il costo extra. Il mercato di massa, tuttavia, sta scegliendo sempre più la catena energetica più semplice: elettricità in una batteria, poi direttamente nelle ruote.
I camion elettrici dovevano perdere perché le batterie erano troppo pesanti. Stanno iniziando a vincere perché il diesel è troppo costoso da continuare a bruciare.
Di Leon Stille per Oilprice.com

