La BCE afferma che i pagamenti offline dell’euro digitale resteranno privati mentre le banche monitorano le transazioni online
Punti chiave
- •I pagamenti offline in euro digitale conserveranno i registri delle transazioni sui dispositivi degli utenti e non saranno collegati direttamente alle identità dall’Eurosistema.
- •I pagamenti online in euro digitale saranno accessibili agli intermediari finanziari, che la BCE afferma essere necessario per la conformità antiriciclaggio.
- •I dati di indagine della BCE mostrano che l’uso del contante nei terminali punto vendita dell’area dell’euro è diminuito dal 2019, mentre i pagamenti con carta e da mobile sono aumentati.
- •La BCE prevede limiti di detenzione e un obbligo di riversamento degli esercenti entro 24 ore, e ha affermato che senza tali limiti potrebbero lasciare le banche fino a €700 miliardi.
- •Il Parlamento europeo e il Consiglio si preparano a votare il quadro giuridico e l’emissione potrà iniziare solo dopo l’adozione della normativa.
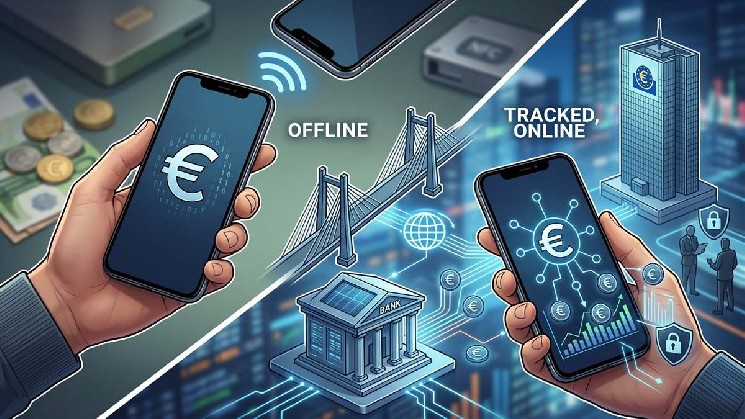
La Banca centrale europea (BCE) ha confermato che i pagamenti in euro digitale eseguiti offline offriranno una privacy simile a quella del contante, mentre le transazioni online resteranno sotto il monitoraggio diretto delle istituzioni bancarie commerciali.
La dichiarazione è stata rilasciata da Piero Cipollone, membro del Comitato esecutivo della BCE, le cui osservazioni delineano un modello di privacy a due livelli: una forte riservatezza è confinata al canale offline, mentre il canale connesso — dove si concentra la maggior parte dell’attività commerciale moderna — rimane visibile agli intermediari finanziari.
Il progetto arriva mentre la BCE si confronta con un panorama dei pagamenti che, secondo i propri dati di indagine, si sta allontanando dal contante: gli studi della banca centrale indicano che la quota delle transazioni punto vendita nell’area dell’euro pagate in contanti è diminuita costantemente dal 2019, mentre i pagamenti con carta e da mobile — spesso elaborati da reti non europee come Visa e Mastercard — sono cresciuti. Le autorità europee hanno presentato l’euro digitale anche come una questione di autonomia nei pagamenti, offrendo al blocco un’alternativa pubblica alle infrastrutture di pagamento private, dominate dall’estero.
Privacy offline, visibilità online
Nella modalità offline, i registri delle transazioni resteranno limitati ai dispositivi degli utenti e l’Eurosistema non collegherà direttamente le identità a tali pagamenti. Tuttavia, condizionando la privacy esclusivamente alle impostazioni offline, la banca centrale relega la riservatezza a un caso d’uso marginale in un’economia sempre più digitalizzata. Ciò contrasta con il contante fisico, che per sua natura non lascia tracce delle transazioni in alcun contesto.
Nel canale connesso, gli intermediari finanziari avranno pieno accesso ai dati transazionali, sulla base della conformità normativa antiriciclaggio (AML). Sebbene la BCE faccia riferimento alle prove a conoscenza zero negli ambienti online per limitare l’esposizione dei dati alla banca centrale emittente, l’accesso continuativo concesso alle banche commerciali fa sì che le transazioni quotidiane restino nel perimetro del monitoraggio istituzionale — un’architettura che subordina i diritti alla privacy individuale a una supervisione centralizzata.
CBDC contro criptovalute
Il quadro rafforza la natura intrinsecamente diversa delle valute digitali di banca centrale (CBDC) rispetto a criptovalute come Bitcoin. Mentre Bitcoin è stato creato per dare potere agli individui attraverso sovranità finanziaria e decentralizzazione, l’euro digitale opera come strumento guidato dallo Stato per il controllo centralizzato e la supervisione finanziaria, perpetuando l’intermediazione finanziaria.
La BCE non è sola in questa direzione: decine di banche centrali stanno sviluppando o sperimentando CBDC retail, dai piloti dello yuan digitale cinese e-CNY a implementazioni già operative come il Sand Dollar delle Bahamas e l’eNaira della Nigeria — tutti strumenti emessi dallo Stato e basati su infrastrutture governate centralmente, anziché su reti permissionless.
Progettazione tecnica e rischio a carico dell’utente
La progettazione tecnica incorpora elementi hardware sicuri nei telefoni cellulari per attenuare la doppia spesa nelle operazioni offline, trasferendo interamente all’utente il rischio di perdita o danneggiamento del dispositivo fisico. Poiché i saldi offline risiedono solo sul telefono, un dispositivo perso o danneggiato mette a rischio quei fondi.
A differenza del libero mercato delle crypto-asset, dove la tecnologia blockchain favorisce l’interoperabilità permissionless, l’euro digitale introduce misure di contenimento progettate per proteggere il sistema bancario tradizionale.
Limiti di detenzione e regole di riversamento per gli esercenti
Le simulazioni condotte dalla BCE stessa riconoscono che, in assenza di limiti di detenzione, fino a €700 miliardi di depositi potrebbero lasciare le istituzioni commerciali. Di conseguenza, il quadro normativo imporrà tetti rigorosi alle detenzioni individuali e obbligherà gli esercenti a riversare i propri fondi entro 24 ore, limitando direttamente la libertà dei cittadini di risparmiare e gestire il proprio capitale.
Prossimo passaggio legislativo
Tra gli avvertimenti globali sui rischi di sorveglianza di massa insiti nelle valute digitali di banca centrale, il Parlamento europeo e il Consiglio dell’Unione europea si preparano a votare il quadro giuridico dell’euro digitale — un passaggio che formalizzerebbe l’espansione della supervisione statale sui sistemi di pagamento digitali europei. La proposta legislativa è stata presentata dalla Commissione europea nel giugno 2023 e la BCE — entrata nella fase formale di preparazione del progetto nel novembre 2023 — ha affermato che l’emissione potrà procedere solo dopo l’adozione di tale normativa.
Source: CryptoNews | Crypto Economy

