Steve Kamin: la sensibilità del dollaro alla curva dei rendimenti è diventata negativa dopo i dazi dell'«Liberation Day»
Punti chiave
- •La sensibilità del dollaro ai differenziali tra curva dei rendimenti statunitense ed estera era prevalentemente positiva fino all'inizio del secondo mandato di Trump, con rendimenti decennali statunitensi relativamente più alti che tipicamente rafforzavano la valuta.
- •Immediatamente dopo l'annuncio dei dazi reciprocità dell'«Liberation Day» del 2 aprile 2025, la sensibilità del dollaro ai rendimenti è diventata negativa e ha iniziato a fluttuare ampiamente attorno a una baseline più bassa.
- •I rendimenti dei Treasury hanno continuato a salire senza il rafforzamento del dollaro, rompendo con lo schema storico che gli analisti usano per leggere i movimenti dei rendimenti come segnali sulle prospettive dei tassi.
- •Nel quadro del differenziale di interesse reale, Kamin sostiene che rendimenti in aumento accompagnati da un dollaro in apprezzamento nulla indichino un rischio accresciuto piuttosto che un percorso più alto dei tassi di breve termine.
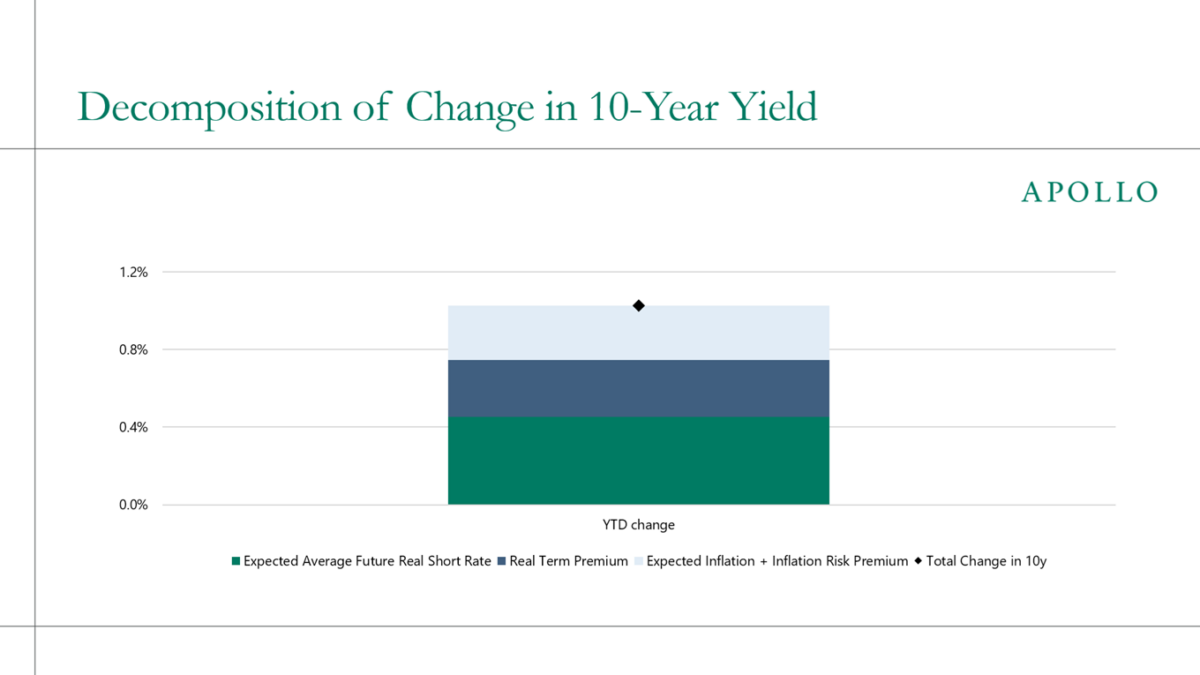
- •Secondo Torsten Slok di Apollo Global Management, il rendimento decennale è salito di circa un punto percentuale quest'anno, ripartito in modo quasi uniforme tra tassi reali di breve più alti e premio per il rischio reale, aspettative di inflazione e rischio di inflazione.
L'economista Steve Kamin, ex direttore della divisione finanza internazionale del Federal Reserve Board i cui commenti sono pubblicati dall'American Enterprise Institute (AEI), segnala un cambiamento marcato nel modo in cui il dollaro ha reagito ai movimenti dei rendimenti statunitensi dall'inizio del secondo mandato del presidente Donald Trump — uno spostamento che incide su una delle relazioni più consolidate nei mercati valutari.
Fino all'inizio del secondo mandato di Trump, la sensibilità del dollaro alla differenza tra la pendenza della curva dei rendimenti statunitense e le curve estere era prevalentemente positiva, come previsto: gli aumenti dei rendimenti decennali statunitensi rispetto a quelli esteri rafforzavano il dollaro. È lo schema che l'analisi valutaria standard si aspetta, dato che rendimenti più alti rispetto alle controparti tendono tipicamente ad attrarre capitali verso gli attivi statunitensi e a sostenere la valuta.
Ma subito dopo l'«Liberation Day» del 2 aprile 2025, quando Trump ha scioccato il mondo con l'annuncio dei dazi «reciproci», quella sensibilità è diventata negativa e ha iniziato a fluttuare ampiamente attorno a una baseline più bassa, scrive Kamin. Il cambiamento nella sensibilità del dollaro è ancora più evidente quando si confronta il suo valore medio nel periodo precedente l'«Liberation Day» con la media del periodo successivo. In pratica, i rendimenti dei Treasury hanno continuato a salire senza il rafforzamento del dollaro — una rottura rispetto allo scenario storico che gli analisti usano per interpretare i movimenti dei rendimenti come segnali sulle prospettive dei tassi di interesse.
Il commento integrale, "Treasury yields keep climbing. The dollar might tell us why,", è pubblicato dall'AEI, e un estratto appare su Econbrowser.
Kaminformula così l'implicazione: se il modello del differenziale di interesse reale — il quadro standard che collega i valori valutari ai differenziali di tassi adeguati all'inflazione tra i paesi — è la lente corretta per ragionare su uno dei principali motori dei movimenti del dollaro, allora rendimenti in aumento e mancata appreciazione suggeriscono un rischio accresciuto, piuttosto che un percorso più alto dei tassi di breve termine.
A sostegno di questa lettura, Kamin cita i dati riportati da Torsten Slok, chief economist di Apollo Global Management: la variazione del rendimento decennale dall'inizio dell'anno è di circa un punto percentuale, di cui circa la metà attribuibile a tassi reali di breve più alti e l'altra metà al premio per il rischio reale, alle aspettative di inflazione e al rischio di inflazione. Questa ripartizione è centrale per l'interpretazione: nel quadro di Kamin, distinguere quanta parte di un movimento dei rendimenti riflette le aspettative sui tassi brevi e quanta riflette il rischio determina se la salita dei rendimenti vada letta come una storia di tassi alti o di rischio.
Fonte: Steve Kamin via Econbrowser; scomposizione dei rendimenti via Torsten Slok.

