JPMorgan aggiorna CoreWeave a Sovrappeso con target a 125 dollari nonostante i rischi tecnici
Punti chiave
- •JPMorgan si attende che condizioni di prezzo favorevoli per le GPU e la posizione neocloud di CoreWeave sostengano l'eventuale recupero del titolo.
- •CoreWeave ha riportato una crescita dei ricavi del 112% nel secondo trimestre e un backlog di ricavi netto superiore a 104 miliardi di dollari.
- •La società prevede di spendere da 35 a 39 miliardi di dollari quest'anno mentre aumentano i costi di memoria, GPU e server.
- •CoreWeave ha chiuso l'ultimo trimestre con oltre 29 miliardi di dollari di debito, mentre le azioni in circolazione sono salite a 457 milioni dai 317 milioni dell'IPO.
- •Il titolo scambia vicino al supporto di 67,98 dollari dopo essere sceso sotto la propria EMA a 50 giorni, con una rottura sotto tale livello che potrebbe segnalare un movimento verso i 50 dollari.
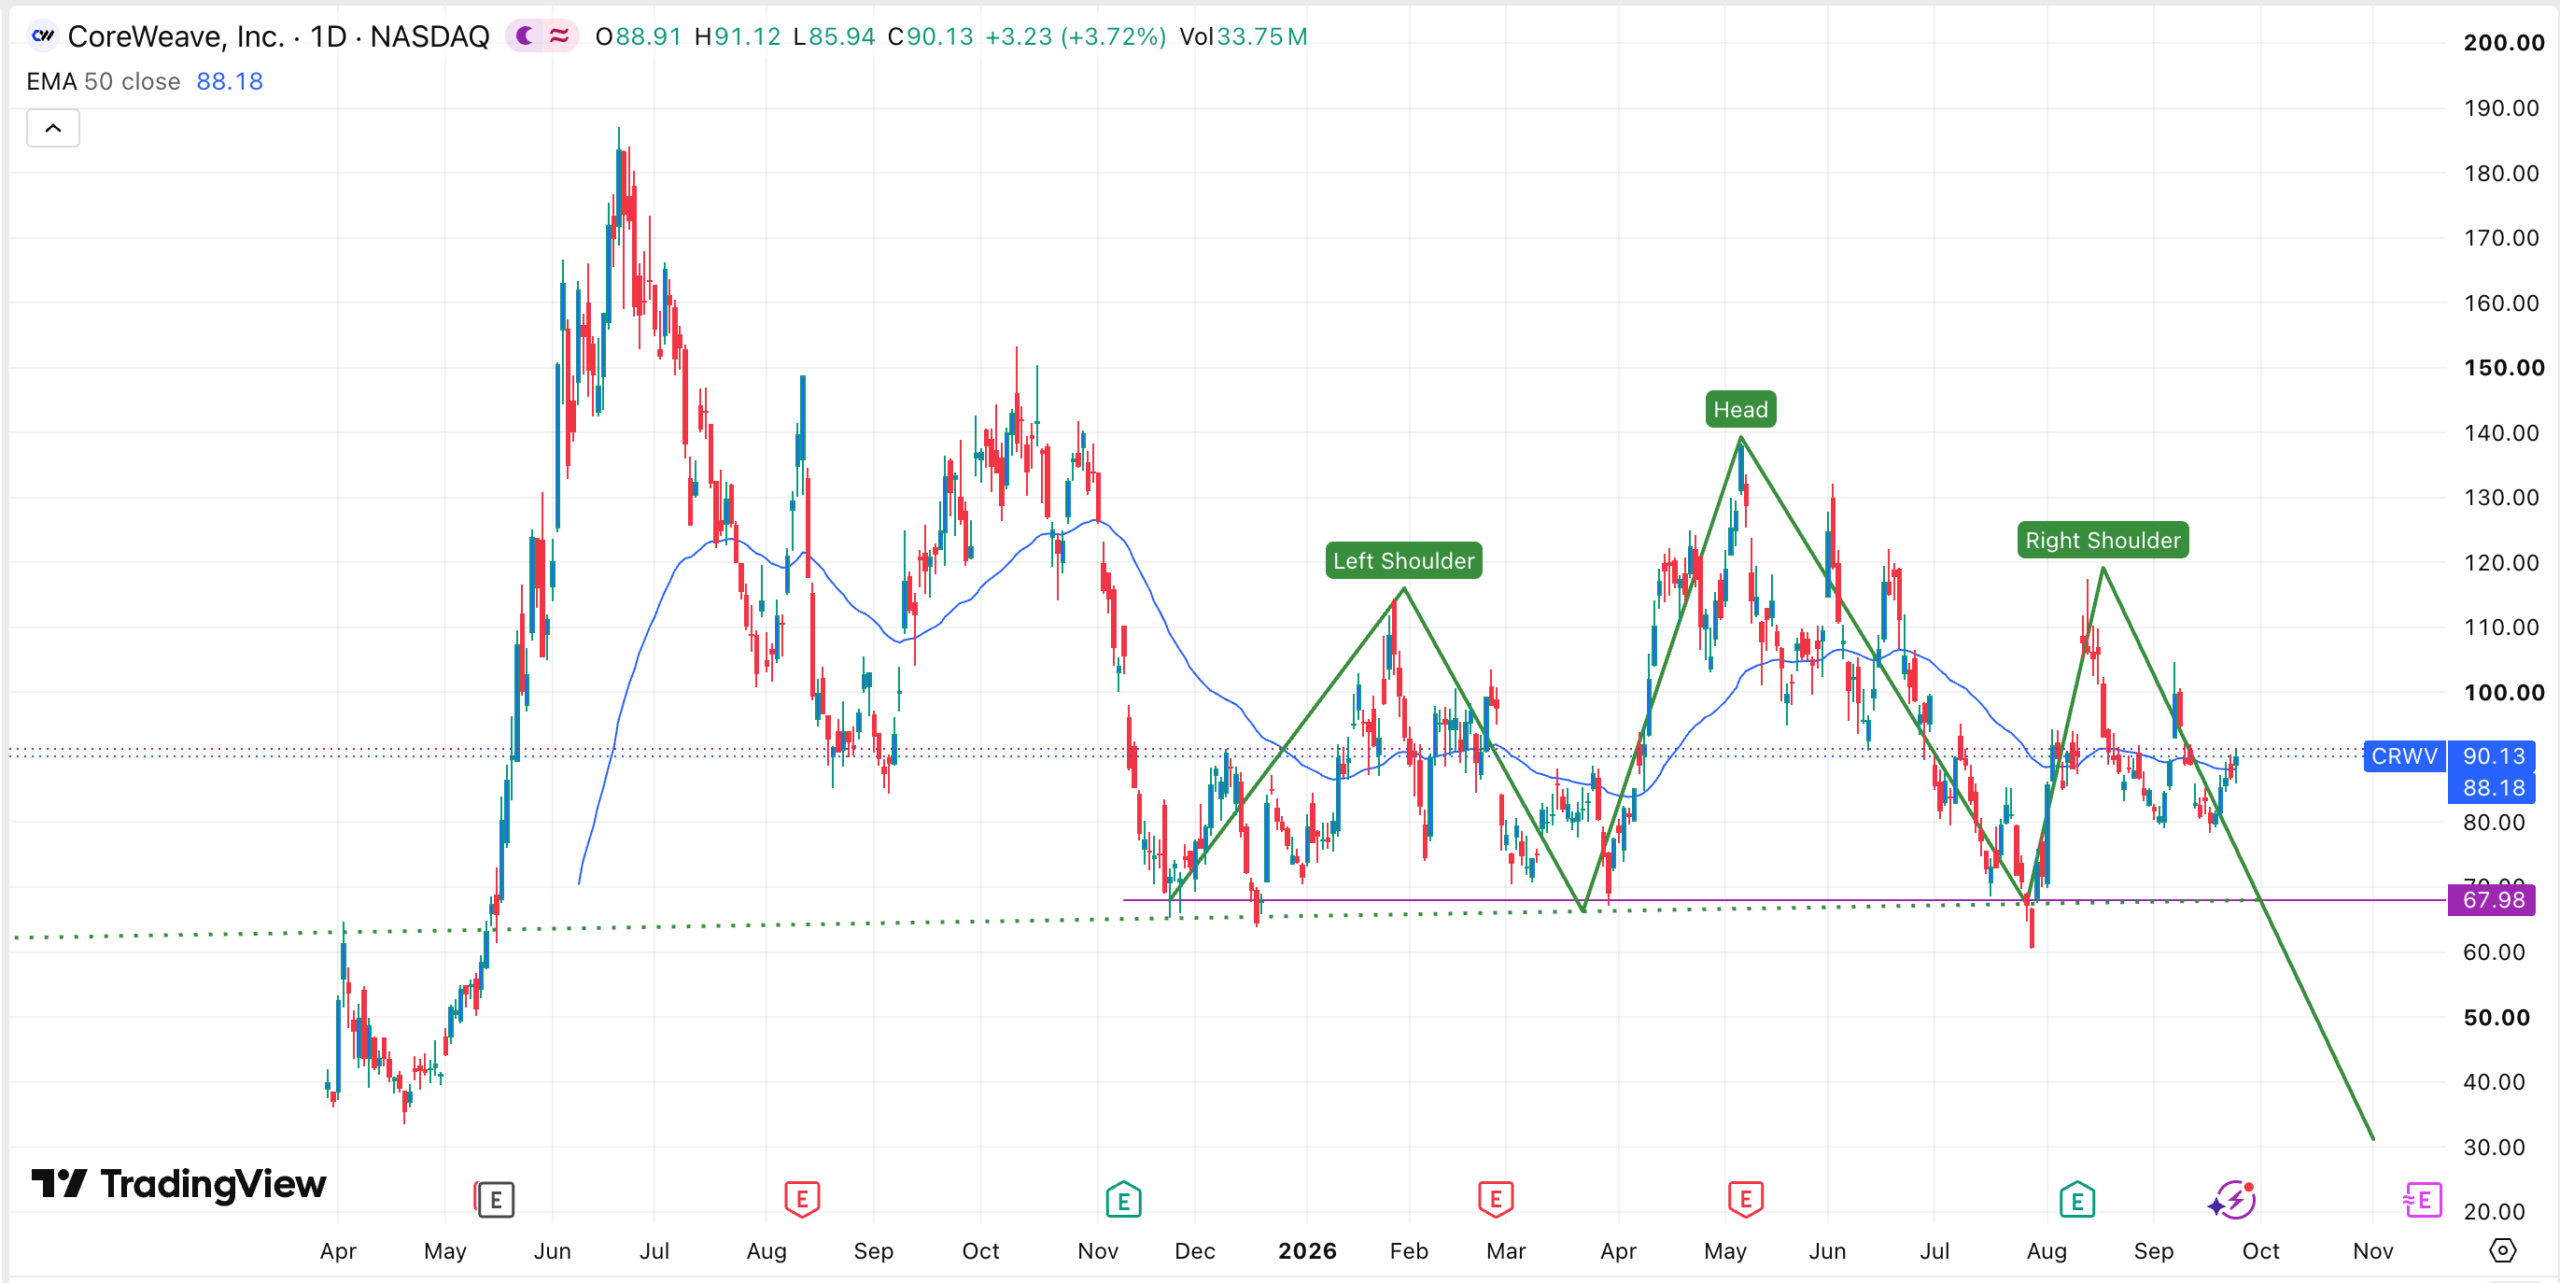
CoreWeave (CRWV) ha chiuso a 90,13 dollari il 24 settembre dopo che JPMorgan ha aggiornato la società di infrastrutture AI. La banca ha innalzato il rating da Neutrale a Sovrappeso e ha rilevato il proprio prezzo target di dicembre 2027 a 125 dollari — un livello circa il 38,7% superiore all'ultima chiusura.
L'aggiornamento è arrivato dopo mesi di negoziazione volatile. CRWV aveva raggiunto un massimo del 2026 di circa 138,25 dollari a maggio prima di ritirarsi bruscamente durante l'estate. Le azioni sono rimaste sotto pressione negli ultimi mesi anche se gli analisti sono diventati più costruttivi, citando la solida quota di mercato di CoreWeave; la società, nel frattempo, ha continuato a registrare una rapida crescita dei ricavi e prezzi di calcolo più robusti.
JPMorgan cita vento a favore dei prezzi e leadership nel neocloud
CRWV si è ritirata negli ultimi mesi, ma gli analisti di JPMorgan ritengono che le azioni possano riprendersi a breve termine. In una nota di ricerca, la banca ha innalzato il rating da neutrale a sovrappeso e ha alzato il target da 120 a 125 dollari, implicando un rialzo di circa il 42% rispetto al livello attuale.
JPMorgan ha indicato numerosi catalizzatori che potrebbero spingere il titolo nel tempo. Uno è il prezzo, che la banca si attende rimanga favorevole; dati recenti mostrano che le società AI sono disposte a spendere somme consistenti per il leasing di GPU. Gli analisti ritengono inoltre che CoreWeave abbia preso la posizione di comando nell'industria neocloud — la classe emergente di fornitori orientati alle GPU che affittano potenza di calcolo grezza agli sviluppatori AI, distinti dalle piattaforme cloud per uso generale — superando rivali importanti come Nebius e IREN.
La società ha già firmato accordi importanti con Microsoft, OpenAI e Anthropic. Nell'ultimo comunicato sui risultati, CoreWeave ha dichiarato di avere un backlog di ricavi netto di oltre 106 miliardi di dollari — una misura dei ricavi futuri contrattualizzati diventata un indicatore chiave della visibilità della domanda nel settore delle infrastrutture AI.
JPMorgan si aggiunge a un gruppo di grandi società che hanno rivisto al rialzo le proprie previsioni su CoreWeave. UBS ha avviato la copertura con un rating acquisto e un target di 120 dollari, mentre Rosenblatt ha alzato il target a 250 dollari. Truist Securities e Goldman Sachs mantengono rispettivamente target di 165 e 139 dollari. Nonostante questo ottimismo, la società mantiene un elevato short interest — segno che molti investitori si attendono ancora un ritracciamento del titolo nel tempo. Quella contrapposizione tra alcuni dei target più aggressivi di Wall Street e una scommessa ribassista persistente sottolinea quanto il mercato resti diviso sull'operazione infrastrutture AI.
La forte crescita ha un costo
I risultati più recenti di CoreWeave hanno mostrato un'accelerazione della crescita dei ricavi quest'anno man mano che il boom dell'intelligenza artificiale prende slancio. I ricavi sono saliti del 112% nel secondo trimestre, ben al di sopra delle guidance della società e delle attese degli analisti.
Il backlog dei ricavi ha continuato a crescere, trainato da clienti di diversi settori. Sebbene le società tecnologiche restino i clienti principali, CoreWeave ha attratto anche clienti fuori dal settore, tra cui Jane Street, il colso del trading ad alta frequenza (HFT). Questi ordini hanno spinto il backlog dei ricavi a oltre 104 miliardi di dollari.
Il rischio, tuttavia, è che questa crescita comporti un costo. CoreWeave prevede di spendere tra 35 e 39 miliardi di dollari quest'anno, una cifra superiore a quella prevista in precedenza, con l'impennata trainata in parte dai costi continuativi di memoria, GPU e server. I numeri evidenziano l'intensità di capitale del modello neocloud, in cui i fornitori devono impegnare miliardi in data center e hardware prima che i contratti alla base dei loro backlog si convertano in ricavi.
Di conseguenza, CoreWeave ha fatto crescere notevolmente il proprio indebitamento. Ha chiuso l'ultimo trimestre con oltre 29 miliardi di dollari di debito, ben al di sopra del livello di un anno prima. Anche la diluizione per gli azionisti è proseguita, con le azioni totali in circolazione salite bruscamente a 457 milioni dai 317 milioni del momento dell'IPO dell'anno scorso. Il modo in cui il management bilancerà quel fabbisogno di finanziamento con il backlog contrattualizzato è destinato a restare una questione centrale nei prossimi rapporti sui risultati della società.
La società deve inoltre fare fronte a un settore altamente competitivo, con attori come Nscale e SpaceX che guadagnano quote di mercato.
Il quadro tecnico segnala ulteriori ribassi
CoreWeave affronta anche rischi tecnici significativi. Il titolo ha formato un pattern head-and-shoulders, un comune segnale di inversione ribassista nell'analisi tecnica. Attualmente oscorna poco sopra l'importante livello di supporto di 67,98 dollari — il minimo che ha segnato i suoi fondali a novembre e dicembre dell'anno scorso e poi a marzo e luglio di quest'anno.
Il titolo è inoltre sceso sotto la sua media mobile esponenziale a 50 giorni (EMA). Di conseguenza,iste il rischio di una forte rottura ribassista, potenzialmente verso i 50 dollari. Quello scenario verrebbe confermato se il titolo scendesse sotto la neckline a 67,98 dollari.
Tra i contraccolpi fondamentali e l'assetto tecnico, i parametri da monitorare d'ora in avanti sono se il livello di 67,98 dollari continuerà a reggere e se le previsioni sui prezzi di JPMorgan e i piani di spesa di CoreWeave si realizzeranno come descritto quando la società rappresenterà i prossimi risultati.
Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria o di investimento. I target degli analisti e le proiezioni tecniche potrebbero non materializzarsi.
Questo rapporto è stato originariamente pubblicato da The Market Periodical.

