Un investitore di CoreWeave difende il debito del fornitore AI "neocloud" mentre i rendimenti obbligazionari salgono e crescono i timori di bolla
Punti chiave
- •Le azioni di CoreWeave sono scese del 15,46% mercoledì e di un ulteriore 5,62% nelle negoziazioni after-market dopo che Chamath Palihapitiya ha condiviso un grafico che mostrava i rendimenti obbligazionari della società al 15%, sebbene il titolo si sia parzialmente ripreso giovedì.
- •Le divulgazioni del Q2 di CoreWeave mostrano 35,6 miliardi di dollari di debito totale e 16,3 miliardi di dollari di passività da leasing operativo, a fronte di una perdita netta di 1,4 miliardi di dollari su 4,6 miliardi di dollari di ricavi nella prima metà dell'anno.
- •La società detiene 103,7 miliardi di dollari di obbligazioni residue di prestazione non annullabili, di cui il 41% programmato per il pagamento entro il 2028, che l'investitore Evan Schlossman considera una garanzia efficace per i suoi prestiti.
- •Microsoft e OpenAI sono i clienti principali di CoreWeave, e i suoi primi tre clienti hanno generato il 72% dei ricavi del Q2 con contratti take-or-pay che richiedono il pagamento anche se i servizi non vengono utilizzati.
- •Gartner stima che l'80% dei fornitori neocloud cesserà le operazioni indipendenti entro il 2030, perché i loro ricavi non copriranno le spese.
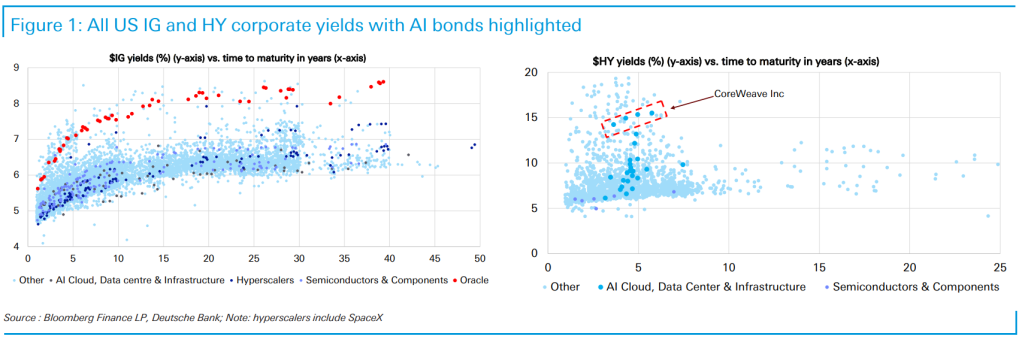
Le azioni di CoreWeave, il fornitore AI "neocloud" finanziato a debito — una delle nuove classi di aziende cloud specializzate che affittano la capacità di calcolo GPU su cui i modelli AI vengono costruiti ed eseguiti — sono scese del 15,46% mercoledì e hanno perso un ulteriore 5,62% nelle negoziazioni after-market dopo che il venture capitalist Chamath Palihapitiya ha pubblicato su X un grafico che mostrava il rendimento delle obbligazioni della società che sfiorava il 15% — un indicatore del fatto che gli investitori richiedevano un premio consistente per detenere il suo debito. "L'espansione dell'AI sta creando una bolla di credito privato?" ha chiesto Palihapitiya. (Il titolo si è parzialmente ripreso giovedì.)
Il ribasso è coinciso con un'intervista al Financial Times in cui il cofondatore e responsabile finanziario di CoreWeave, Brannin McBee, ha dichiarato di volersi indebitare ancora di più — presso le compagnie assicurative. L'accesso al capitale del settore assicurativo "è illimitato", ha detto al giornale. "Cioè, è tutto il denaro del mondo che si trova nel comparto assicurativo."
L'enorme monte debito di CoreWeave aveva già suscitato polemiche. Nel 2025, un'analisi di Fortune dei bilanci della società aveva concluso che essa aveva il potenziale per essere la "zona zero di una futura crisi finanziaria legata all'AI."
Il debito delle aziende di servizi AI ha dominato anche i titoli recenti. Oracle ha invocato una clausola di "force majeure" nei confronti di Blue Owl, sviluppatore di un imponente data center nel Nuovo Messico, per timori che il sito non sia completato entro il 2028, quando è previsto che entri in funzione — un segnale che i clienti potrebbero avere la facoltà legale di recedere dai propri impegni se le condizioni dovessero volgersi contro di loro. E Gartner stima che l'80% deiitori neocloud cesserà le operazioni indipendenti entro il 2030, perché i ricavi non copriranno le uscite.
Ma i critici sbagliano, secondo Evan Schlossman, socio di Neostellar Capital Corp., un fondo di venture capital quotato che offre agli investitori al dettaglio esposizione ad azionario di startup pre-IPO. (Neostellar ha acquistato una partecipazione di 25 milioni di dollari in CoreWeave nel 2024 e ne ha venduto il 40% con una plusvalenza di 15 milioni di dollari nel secondo trimestre del 2025, come indicato nelle sue divulgazioni agli investitori.)
CoreWeave ha certamente assunto debiti e impegni di leasing enormi. Secondo il suo comunicato sui risultati del Q2, la società aveva passività da leasing operativo per 16,3 miliardi di dollari e un debito totale di 35,6 miliardi di dollari. Ha generato 4,6 miliardi di dollari di ricavi nei primi sei mesi dell'anno, ma le spese operative hanno superato le vendite, lasciando una perdita netta di 1,4 miliardi di dollari per la prima metà.
In parole semplici: come può un'azienda che non guadagna ripagare 52 miliardi di dollari tra debito e impegni di leasing?
"Take or pay"
La risposta breve è che la società detiene 103,7 miliardi di dollari di "obbligazioni residue di prestazione" (RPO), di cui il 41% è programmato per essere pagato a CoreWeave entro il 2028, secondo la sua divulgazione del Q2. Ciò significa che CoreWeave è in grado di far fronte agli impegni, ha detto Schlossman a Fortune.
Gli RPO sono accordi per fornire servizi per i quali un'azienda sa che verrà pagata in futuro — il ricavo semplicemente non è ancora stato erogato. Le società sono autorizzate a divulgarli solo quando gli accordi sono non annullabili. Sono contratti "take-or-pay" con "clienti con meritabilità creditizia estremamente elevata", ha detto Schlossman.
Un contratto take-or-pay obbliga il cliente a pagare il servizio anche se non lo utilizza mai. I clienti principali di CoreWeave sono Microsoft e OpenAI, e i suoi primi tre clienti — il terzo non è stato divulgato — hanno generato il 72% dei suoi ricavi nel Q2, ha detto la società.
È altamente improbabile che Microsoft fallisca lasciando CoreWeave con fatture non pagate, ha detto Schlossman. In effetti, ai sensi dell'accordo tra le due società, uno dei pochi modi in cui Microsoft può uscire dai contratti è se un evento di "force majeure" alla Oracle impedisce a CoreWeave di fornire i suoi servizi.
Ecco perché CoreWeave può accumulare tanto debito. I finanziatori possono vedere che il suo credito è garantito da RPO non annullabili di aziende con uno "stato patrimoniale di primo livello che fa da sottoscrizione", ha detto Schlossman.
"Siamo fiduciosi nel nostro portafoglio ordini, che sostiene più che ampiamente tutti i nostri impegni di debito", ha detto CoreWeave a Fortune. "Il 98% dei nostri ricavi proviene da contratti take-or-pay vincolanti. Strutturiamo la maggior parte dei nostri finanziamenti in modo che i flussi di cassa dei contratti con i clienti ripaghino il debito correlato e generino ulteriore flusso di cassa libero."
"Se qualcosa va storto, penso che vedrete che conterà notevolmente chi ti deve dei soldi"
Sebbene il bilancio di OpenAI non sia solido quanto quello di Microsoft, i suoi impegni RPO verso CoreWeave sono a loro volta garantiti da RPO che OpenAI detiene da altre aziende della qualità Microsoft, ha detto Schlossman: "Molti di questi contratti sono garantiti da altre aziende."
"Capisco come verranno ripagati su questo; quanto guadagneranno; e quali sono i rischi specifici associati a questo", ha detto.
Peraltro, anche se OpenAI scomparisse improvvisamente, i contratti che detiene per potenza di calcolo varrebbero oggi più di quando furono firmati — il che implica che CoreWeave potrebbe vendere quella capacità ad altri clienti.
Schlossman ammette che non ogni pezzo dell'ecosistema AI supererà uno stress test. Le aziende più piccole sostenute da venture capital i cui clienti sono anch'essi aziende finanziate da venture capital in fase seed iniziale potrebbero non sopravvivere a una flessione del mercato. "Se qualcosa va storto, penso che vedrete che conterà notevolmente chi ti deve dei soldi, come avviene nella maggior parte delle attività", ha detto.
"Microsoft è spietata, e divorerà CoreWeave con gusto"
I critici di CoreWeave difficilmente saranno soddisfatti da questa argomentazione. Francine McKenna, contabile e giornalista d'inchiesta che ha insegnato alla Wharton School e a Cambridge e che oggi scrive The Dig, un apprezzato Substack dedicato alla contabilità, non crede che Microsoft onorerà gli RPO di CoreWeave se la domanda di calcolo dovesse indebolirsi.
"Se CoreWeave conta su Microsoft per onorare i suoi contratti e tirarla fuori da debiti e perdite estremi, ho un ponte a Brooklyn che vorrei vendere loro", ha detto a Fortune. "Microsoft è spietata e divorerà CoreWeave con gusto e getterà ossa ai suoi cani se gli conviene."
Microsoft ha declinato di commentare.
Il disaccordo lascia una serie di indicatori osservabili da seguire: dove andranno i rendimenti obbligazionari di CoreWeave dopo aver sfiorato il 15%, se la spinta di McBee a indebitarsi presso le compagnie assicurative si concretizzerà, come si risolverà la disputa sulla force majeure tra Oracle e Blue Owl, e se Microsoft e gli altri clienti onoreranno gli impegni take-or-pay per tutta la durata del portafoglio ordini di 103,7 miliardi di dollari di CoreWeave — la domanda su cui si fondano in ultima analisi le tesi opposte di Schlossman e McKenna.
Questa storia è stata originariamente pubblicata su Fortune.com.

