Osservatorio materie prime Settimana 38: Petrolio sopra i 100$, Oro in rimbalzo dopo il rialzo della Fed, Rame in ripresa grazie alla domanda cinese
Punti chiave
- •Il greggio WTI ha liquidato venerdì a 100,30$, mantenendosi sopra i 100$ per la settimana, mentre una disruption della pipeline saudita meno grave del temuto e spedizioni a Hormuz ai massimi di sei mesi hanno ridotto le preoccupazioni.
- •Le scorte commerciali statunitensi di greggio sono scese di 0,64 milioni di barili nella settimana conclusasi l'11 settembre, mentre benzina e distillati sono aumentati, e il diesel record a 6,29$ al gallone, in aumento del 68% su base annua, ha mantenuto elevata la pressione inflazionistica sui consumatori.
- •I futures dell'oro di dicembre hanno chiuso la settimana in rialzo a 4.424,90$ anche dopo che la Federal Reserve ha alzato i tassi di 25 punti base al 3,75%–4,00% il 16 settembre, il primo rialzo in più di tre anni, con il decennale che rimbalzava verso il 4,995% venerdì.
- •Il rame è rimbalzato sopra i 6,60$ per libbra sul rafforzamento della domanda cinese, con il premio Yangshan a 121$ a tonnellata, il massimo da novembre 2022, dopo una flessione iniziale di settimana causata dal rinvio di una decisione sui dazi sul rame raffinato.
- •La soia ha chiuso la settimana in rialzo a 13,03½$ mentre mais e grano hanno chiuso in ribasso, mostrando che l'agricoltura continua scambiarsi secondo i propri calendari di raccolto, esportazione e commercio anziché seguire energia o metalli.
Risposta rapida
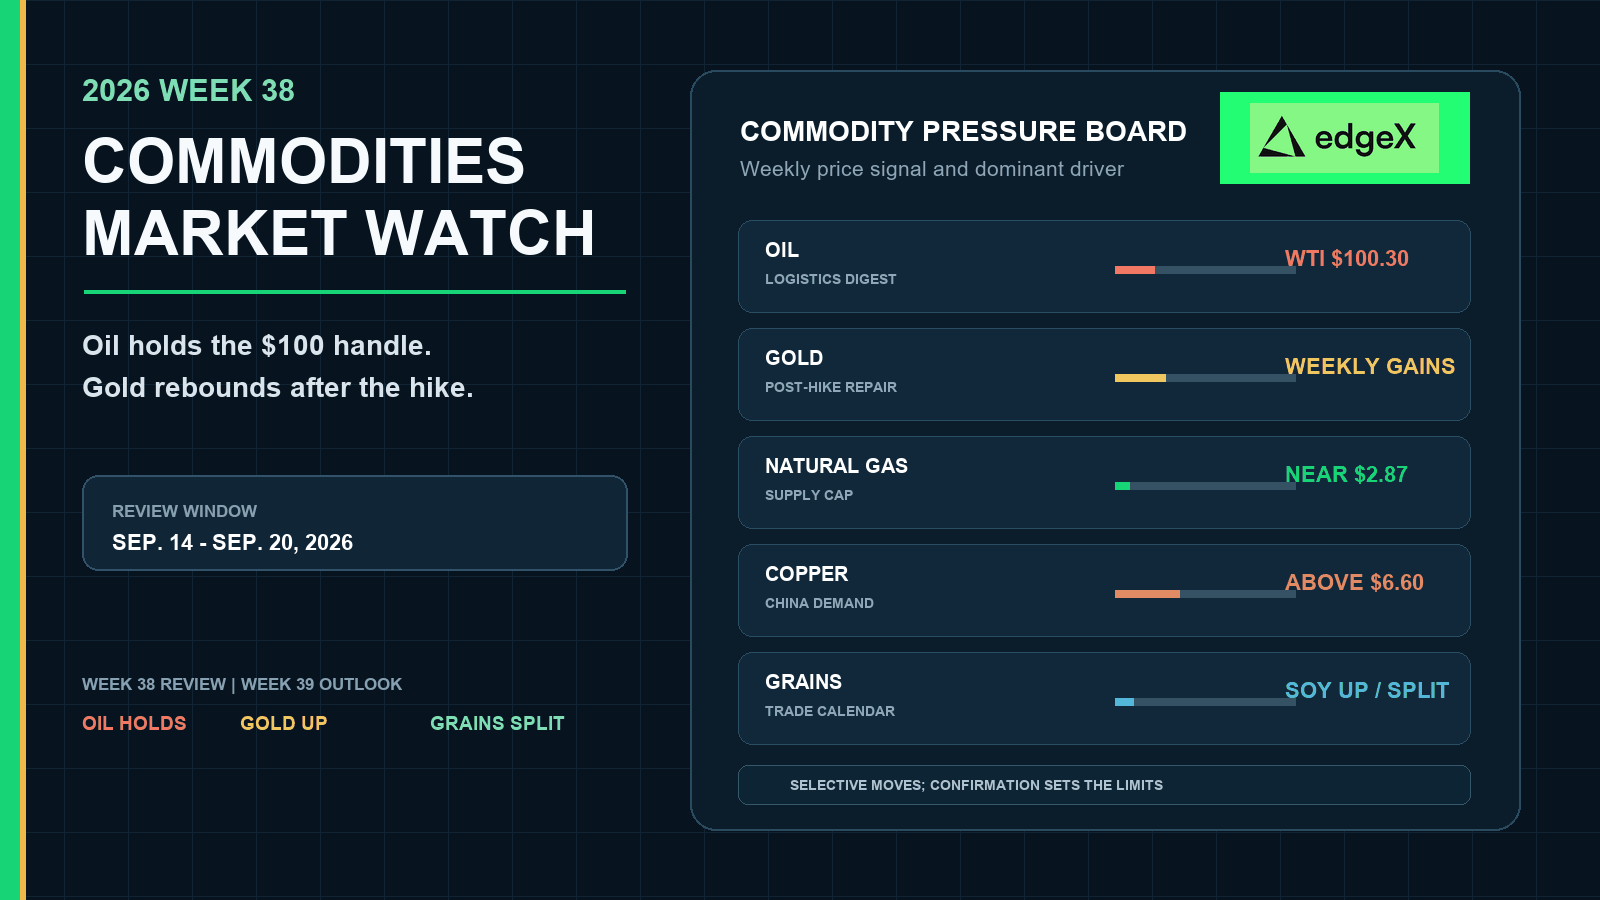
La Settimana 38 non ha offerto un unico copione per le materie prime. Il petrolio ha mantenuto il WTI sopra i 100$ fino a venerdì, mentre i prodotti raffinati si sono ricostruiti e il diesel è rimasto a livelli record, mostrando che il comparto energetico stava digerendo il rischio logistico piuttosto che avviare un nuovo boom della domanda. L'oro si è mosso in direzione opposta rispetto alla Settimana 37: i futures di dicembre hanno chiuso la settimana in rialzo anche dopo il primo rialzo della Fed, con il petrolio in attenuazione e il metallo prezioso che ha riparato i danni precedenti legati ai tassi. Il gas naturale è rimasto limitato dall'offerta vicino a 2,87$. Il rame è risalito sopra i 6,60$ su segnali più forti della domanda cinese dopo un'iniziale flessione legata al rinvio dei dazi. I cereali hanno rifiutato sia il percorso del petrolio sia quello del rame, con la soia in rialzo settimanale e mais e grano più deboli fino a venerdì. La Settimana 39 si apre quindi con l'energia ancora il canale inflazionistico più rumoroso, i metalli più sensibili ai rendimenti e alla domanda fisica cinese, e l'agricoltura ancora legata ai propri calendari di esportazione e di raccolto.
La Settimana 38 ha diviso il comparto dopo il primo rialzo della Fed
Dopo che la Settimana 37 aveva superato i 100$ sul rischio logistico e aveva lasciato l'oro danneggiato dalle probabilità di rialzo, la Settimana 38 ha verificato se l'energia avrebbe continuato a salire fino alla decisione della FOMC o se avrebbe corretto verso la media sotto la pressione di inventari e diplomazia. Il petrolio è rimasto a tre cifre sul WTI, per poi attenuarsi fino a venerdì senza cedere il livello. Il rimbalzo settimanale dell'oro ha mostrato il vincolo opposto: il metallo prezioso può riparare persino in una settimana di rialzo quando il petrolio si indebolisce e lo shock precedente sui tassi è già scontato. Rame e cereali hanno di nuovo rifiutato un unico percorso.
Il petrolio ha mantenuto il WTI a tre cifre mentre i prodotti si ricostruivano
Le chiusure dei futures di venerdì hannoato il greggio di ottobre a 100,30$ e il Brent a 103,87$, dopo una giornata in ribasso che ha comunque lasciato il WTI sopra la chiusura di 100,05$ della Settimana 37 e il Brent poco sotto i 104,61$ della settimana precedente. Questa divergenza è stata più significativa di una percentuale settimanale forzata. I mercati hanno digerito un impatto della pipeline saudita più contenuto del temuto, una maggiore attività di spedizioni attraverso Hormuz e una ricostruzione dei prodotti. Il prezzo record del diesel al dettaglio ha mantenuto aperta la pressione inflazionistica.
Metalli e cereali hanno rifiutato un unico copione energetico
L'oro ha chiuso in rialzo nonostante il rialzo di 25 punti base della Fed al 3,75%–4,00% e un rimbalzo venerdì del rendimento decennale verso il 4,995%. Il gas naturale è rimasto vicino a 2,87$ sotto il peso di un meteo più fresco, una forte produzione nel Lower-48 e la manutenzione degli impianti LNG. Il rame è risalito sopra i 6,60$ dopo i minimi di inizio settimana, seguiti a una decisione sui dazi sul rame raffinato rinviata. I cereali si sono divisi secondo i propri calendari: soia in rialzo settimanale, mais e grano più deboli. L'energia è rimasta l'input più rilevante.
Dashboard materie prime della Settimana 38
| Mercato | Evidenze concluse della Settimana 38 | Cosa significa il risultato |
|---|---|---|
| Greggio WTI | Liquidazione di venerdì a 100,30$ (−1,61$ nel giorno); sopra i 100,05$ della Settimana 37 | Il greggio statunitense a tre cifre ha superato la digestione di venerdì |
| Greggio Brent | Liquidazione di venerdì a 103,87$ (−0,95$ nel giorno); più debole di ~104,61$ | Il benchmark globale si è attenuato mentre il WTI manteneva il livello |
| Scorte petrolifere USA | Greggio −0,64M; benzina +0,794M; distillati +1,585M | Il greggio ha ancora registrato prelievi, ma i prodotti si sono ricostruiti |
| Diesel | Record a 6,29$/gallone, +68% su base annua | Il canale inflazionistico per i consumatori è rimasto rumoroso |
| Oro | Futures dicembre a 4.424,90$ venerdì; settimana in guadagno | Il metallo prezioso ha riparato i danni da tassi della Settimana 37 |
| Gas naturale USA | ona dei 2$ alti/mmBtu vicino a 2,87$ | Meteo e supporto LNG rimasti limitati dall'offerta |
| Rame | Rimbalzo sopra i 6,60$; premio Yangshan a 121$/t | La domanda cinese si è ripresa dopo una flessione da rinvio dazi |
| Mais, soia, grano | Mais 5,27½$; soia 13,03½$ in rialzo settimanale; grano 7,14¼$ | L'agricoltura si è divisa invece di copiare petrolio o rame |
Il petrolio ha digerito il rischio logistico in una ricostruzione dei prodotti
La storia del petrolio nella Settimana 38 è stata quella della digestione, non di una prolungata rottura al rialzo. La rassegna di mercato del 18 settembre di Investrade e le chiusure dei futures di Brownfield hanno entrambe fissato il WTI di ottobre a 100,30$, in calo di 1,61$, e Investrade ha fissato il Brent a 103,87$, in calo di 0,95$. Il comparto è rimasto a tre cifre fino alla decisione della Fed, per poi indebolirsi verso venerdì, mentre i mercati giudicavano la disruption della pipeline Est-Ovest saudita meno grave di quanto inizialmente temuto e registravano volumi più alti a Hormuz. Trading Economics ha successivamente segnalato che le spedizioni di petrolio e LNG attraverso Hormuz nelle due settimane precedenti erano ai massimi di sei mesi, secondo i commenti dell'U.S. Central Command in vista della svolta della Settimana 39.
Il WTI a tre cifre è sopravvissuto a venerdì senza dimostrare un boom della domanda
Il mantenimento sopra i 100$ è comunque rilevante per i calcoli su inflazione e trasporti. Non ha dimostrato un boom della domanda globale sincronizzato. La copertura ha enfatizzato una rivalutazione della logistica e la ricostruzione dei prodotti piuttosto che una corsa per la scarsità. Una nota di venerdì di Trading Economics ha indicato che il petrolio è sceso di circa lo 0,5% nella settimana, dopo una sessione volatile che ha cancellato i guadagni precedenti, mentre le chiusure datate mostravano il WTI leggermente sopra e il Brent leggermente sotto le chiusure della Settimana 37. Questa divergenza è il segnale settimanale utile. Se i flussi a Hormuz migliorano e i prodotti continuano a ricostruirsi, il petrolio può perdere rapidamente il livello a tre cifre; se la diplomazia si blocca o il diesel resta a livelli di stress record, la pressione inflazionistica può rimanere aperta.
Inventari e diesel hanno mantenuto aperto il canale inflazionistico
Lo EIA Weekly Petroleum Status Report per la settimana conclusasi l'11 settembre come riassunto da Trading Economics e dalla copertura WSJ sugli inventari, ha mostrato scorte di greggio in calo di 0,64 milioni di barili rispetto alle attese di un prelievo più profondo di 1,6 milioni di barili. Gli inventari di Cushing sono scesi di 0,342 milioni di barili. Le scorte di benzina sono aumentate di 0,794 milioni di barili contro previsioni di un prelievo, e i distillati sono saliti di 1,585 milioni di barili contro un aumento atteso molto più contenuto. Le lavorazioni di greggio delle raffinerie sono scese di 256.000 barili al giorno. Questo mix ha lasciato il greggio abbastanza solido da sostenere un livello WTI a tre cifre mentre i prodotti si ricostruivano. Il diesel è rimasto il collegamento più diretto con l'inflazione per i consumatori: la nota di Investrade collegata all'EIA ha fissato il diesel medio statunitense a un record di 6,29$ al gallone, in aumento del 68% rispetto a 3,74$ un anno prima. La Settimana 38 ha lasciato il petrolio come un mercato di logistica e prodotti che ha mantenuto il livello senza ripristinare l'urgenza della Settimana 37.
L'oro è rimbalzato anche con il primo rialzo della Fed
L'oro ha chiuso la Settimana 38 riparando i danni da tassi anziché ripetendoli. Investrade ha fissato l'oro di dicembre a 4.424,90$, in aumento di 25,20$ o dello 0,57% venerdì, e l'argento di dicembre a 67,15$, in aumento di 1,05$ o dell'1,59%, chiudendo la settimana in guadagno. Le note di Trading Economics sull'oro hanno seguito lo stesso percorso post-rialzo del metallo. Brownfield ha indicato una chiusura di dicembre dello stesso giorno a 4.415,60$, in aumento di 15,90$; questa rassegna preferisce il resoconto di liquidazione di Investrade e segnala la quotazione alternativa indicata da Brownfield. Rispetto alla chiusura di dicembre della Settimana 37 a 4.391,30$, la liquidazione di Investrade implica un chiaro rimbalzo rispetto alla chiusura della settimana precedente danneggiata dai tassi.
I rendimenti sono comunque saliti venerdì; il metallo ha comunque chiuso la settimana in rialzo
La Fed ha innalzato il range dei tassi di 25 punti base al 3,75%–4,00% il 16 settembre, il primo rialzo in più di tre anni, lasciando i mercati a scontare ulteriori inasprimenti nel 2026. Il rendimento decennale è comunque rimbalzato verso il 4,995% venerdì. Questa combinazione sarebbe normalmente ostile a un metallo privo di rendimento. La Settimana 38 ha mostrato che il vincolo non è assoluto una volta che il rialzo è stato attuato e il petrolio si indebolisce: il metallo prezioso può chiudere in rialzo in una settimana rialzo se lo shock precedente sui tassi è già stato assorbito. La riparazione dell'oro è stata una digestione selettiva, non la prova che la Fed non conti più per il metallo.
Il gas naturale è rimasto limitato dall'offerta nei 2$ alti
Il gas naturale statunitense ha di nuovo rifiutato di comportarsi come un puro satellite del greggio. Trading Economics ha lasciato l'Henry Hub vicino a 2,87$/mmBtu in vista della svoltra Settimana 38/39, dopo che previsioni meteorologiche più fresche hanno ridotto la domanda da generazione elettrica. In assenza di una variazione percentuale settimanale completa costantemente verificabile, la lettura più pulita è direzionale intorno a quella zona dei 2$ alti.
Meteo e LNG hanno aiutato meno; la produzione ha comunque difeso il range
La produzione di settembre nel Lower-48 è stata in media di circa 113,1 miliardi di piedi cubi al giorno, sopra il record mensile di agosto di 112,2 miliardi di piedi cubi al giorno. I flussi medi verso i nove principali impianti di esportazione LNG statunitensi erano attesi vicino a un minimo di tre settimane di 17,5 miliardi di piedi cubi al giorno per la manutenzione del Cameron LNG. Il dato di stoccaggio dell'EIA per la settimana conclusasi l'11 settembre è stato un aumento sotto la media che ha ridotto il surplus di inventario rispetto alla media a cinque anni da 148 a 118 miliardi di piedi cubi della settimana precedente. Questo mix ha lasciato il gas più solido di una storia di puro surplus e più debole di un breakout guidato dal petrolio, con supporto nei 2$ alti e nessuna corsa per la scarsità.
Il rame è risalito sopra i 6,60$ dopo una flessione iniziale sui dazi
Il rame ha chiuso la Settimana 38 più forte della fase debole della Settimana 37 dopo una settimana in due tempi. Le note di Trading Economics sul rame hanno indicato che i futures sono saliti sopra i 6,60$ per libbra venerdì, estendendo i guadagni per la quarta seduta consecutiva su segnali più forti della domanda cinese. Il premio Yangshan è salito a 121$ a tonnellata giovedì, il massimo da novembre 2022. All'inizio della settimana, il rame era sceso ai minimi di più settimane dopo segnalazioni che l'amministrazione Trump aveva rinviato una decisione su potenziali dazi sul rame raffinato. I magazzini LME hanno registrato nuove consegne ai massimi di quasi quattro settimane, e il rame di Londra è passato in contango, indicando ampia disponibilità a breve termine anche con il premio della domanda cinese in rafforzamento.
La domanda cinese si è ripresa per prima; gli inventari a breve termine restano un motivo di cautela
Rispetto alla zona più debole dei 6,20$ alti / circa 6,28$ della Settimana 37, il rimbalzo di venerdì sopra i 6,60$ ha segnato una chiara ripresa senza cancellare la flessione iniziale da dazi né la ricostruzione degli inventari LME. La conferma a breve termine è rimasta dipendente dai premi fisici cinesi e dall'eventuale affievolimento dei segnali di contango. La Settimana 38 lasciato il rame come un rimbalzo della domanda cinese dopo un allarme politico, non come uno squeeze.
Cereali divisi: soia in rialzo settimanale, mais e grano più deboli
L'agricoltura ha di nuovo rifiutato di copiare i copioni dell'energia o del rame. Le chiusure dei futures del 18 settembre di Brownfield Ag News hanno fissato il mais di dicembre a 5,27 1/2$, in calo di 3 centesimi; la soia di novembre a 13,03 1/2$, in calo di 16 1/4 centesimi; e il grano di Chicago di dicembre a 7,14 1/4$, in calo di 12 3/4 centesimi. Rispetto alle chiusure del venerdì della Settimana 37 vicino a 5,30 1/4$ per il mais, 12,96 1/2$ per la soia e 7,25 1/4$ per il grano, mais e grano hanno chiuso in ribasso mentre la soia ha chiuso in rialzo. L'analisi di Farm Progress ha osservato che la soia è comunque riuscita a chiudere la settimana in rialzo nonostante le vendite del venerdì, con la cautela sui dazi Trump–Xi citata nei commenti sulle oleaginose.
Calendari di raccolto, esportazioni e commercio restano dominanti
Il meteo di fine estate può ancora modificare le ipotesi di resa per mais e soia, mentre il grano rimane sensibile alle notizie sull'offerta globale e alla concorrenza sulle esportazioni. Costi più alti di diesel e trasporti possono sostenere il floor di più lungo periodo, ma la direzione a breve dipende ancora da produzione, vendite di esportazione e notizie commerciali. La discesa della soia di venerdì della Settimana 38, verso una chiusura settimanale comunque in rialzo, ha mostrato trader che prendono profitto davanti al rischio diplomatico del fine settimana senza cancellare l'offerta settimanale sulle oleaginose. Si tratta di una digestione agricola selettiva, non di un trade sul petrolio.
Mappa dell'impatto cross-mercato
| Segnale commodity | Trasmissione economica | Cosa la confermerebbe |
|---|---|---|
| WTI mantenuto a 100,30$ mentre il Brent scendeva a 103,87$ | L'inflazione energetica è rimasta aperta senza un nuovo picco di panico | Percorso dei flussi a Hormuz e il prossimo dato sugli inventari di prodotti |
| Prelievo di greggio con aumenti di benzina e distillati | Bilancio del greggio favorevole, minore scarsità di prodotti | Se il prossimo rapporto EIA a ricostruire i prodotti |
| Rimbalzo settimanale dell'oro dopo il primo rialzo della Fed | Digestione dello shock sui tassi e minore danno automatico al metallo | Rendimenti reali più bassi, dollaro più debole o domanda di copertura rinnovata |
| Gas vicino a 2,87$ con produzione forte | Supporto alla domanda limitato da output e manutenzione LNG | Stoccaggio rialzista o produzione Lower-48 più debole |
| Rimbalzo del rame sopra i 6,60$ con Yangshan a 121$ | Recupero della domanda cinese dopo una flessione da rinvio dazi | Premi sostenuti senza una rapida ricostruzione degli inventari |
| Soia in rialzo settimanale; mais/grano più deboli | Calendari di commercio e raccolto ancora separati dal petrolio | Vendite di esportazione, notizie Trump–Xi e aggiornamenti sui raccolti |
Cosa ha cambiato la Settimana 38
La Settimana 38 ha sostituito il breakout del petrolio e la perdita dell'oro della Settimana 37 con una settimana di digestione sotto il primo rialzo della Fed. L'energia ha mantenuto il livello WTI a 100$ mentre i prodotti si ricostruivano e il diesel restava a livelli record. L'oro ha riparato i danni precedenti da tassi anche con l'inasprimento della politica monetaria. Il gas naturale è rimasto limitato dall'offerta. Il rame è risalito sopra i 6,60$ sulla domanda cinese dopo una flessione iniziale da dazi. I cereali si sono divisi: soia in rialzo settimanale, mais e grano più deboli.
Outlook Settimana 39: Diplomazia, inventari e conferma selettiva
La Settimana 39 copre il 21–27 settembre. Lo scenario base è una conferma selettiva sotto le lenti della diplomazia e degli inventari, piuttosto che un rally uniforme delle materie prime. Il petrolio parte da un livello WTI a tre cifre con ricostruzioni di prodotti già sul tavolo, quindi i flussi a Hormuz e i prossimi dati EIA contano più dell'allarme logistico della scorsa settimana. L'oro parte da una chiusura riparata e ha bisogno che rendimenti post-rialzo e dollaro restino cooperativi. Il rame deve dimostrare una domanda cinese che vada oltre un solo picco Yangshan. I cereali necessitano di follow-through commerciale o sui raccolti dopo la divisione guidata dalla soia.
Petrolio e gas saranno decisi da flussi a Hormuz, prodotti e stoccaggio
I primi test dell'energia restano fisici. Osservate i volumi di spedizione a Hormuz, il traffico di messaggi USA–Iran attorno alla finestra dell'Assemblea Generale ONU e le notizie sulla riparazione della pipeline saudita per capire se il premio logistico possa reggere sopra i 100$ senza panico a metà settimana. Usate il prossimo EIA Weekly Petroleum Status Report per verificare se le ricostruzioni di benzina e distillati continuano dopo gli aumenti di prodotti dell'11 settembre. Se i prodotti continuano a ricostruirsi mentre i flussi a Hormuz restano elevati, il petrolio può perdere il livello WTI a tre cifre; se i prodotti si stringono di nuovo o la diplomazia si blocca, il percorso record del diesel al dettaglio può mantenere aperto il canale inflazionistico. Per il gas statunitense, il prossimo dato di stoccaggio, il trend di produzione e il percorso del feedgas LNG restano decisivi dopo che previsioni più fresche e la manutenzione del Cameron hanno limitato la Settimana 38.
L'oro ha bisogno che il canale dei tassi post-rialzo resti favorevole
Il percorso dell'oro nella Settimana 39 dipende meno dal livello esatto del petrolio e più dal follow-through dei verbali della Fed, dai rendimenti reali e dal dollaro dopo il primo rialzo. Un rialzo già attuato può comunque danneggiare il metallo se i funzionari spingono di nuovo in alto i rendimenti reali; una comunicazione più morbida, un dollaro più debole o una rinnovata domanda di rifugio aiuterebbero a estendere la riparazione della Settimana 38. Il rischio geopolitico residuo non è un supporto automatico per l'oro mentre i tassi diventano ostili.
Rame e cereali devono convertire le evidenze di venerdì in follow-through
Il rame porta già con sé un rimbalzo della domanda cinese e una storia di offerta di più lungo periodo ancora aperta. La conferma nella Settimana 39 richiede che il premio Yangshan resti solido, che i dati industriali più ampi collaborino e che i segnali di inventario smettano di argomentare un'offerta ampia a breve. Senza questo, le notizie sui dazi o la pressione dei tassi possono dominare. I cereali necessitano di follow-through commerciale e di esportazioni dopo la chiusura settimanale in rialzo della soia e le vendite di oleaginose di venerdì. Notizie Trump–Xi, vendite di esportazione più forti o un ulteriore deterioramento delle condizioni dei raccolti ricostruirebbero il premio; ipotesi di produzione confortevoli e domanda estera più debole no.
Un solo titolo su Hormuz può riprezzare il petrolio più velocemente degli inventari settimanali, mentre un solo paragrafo di un oratore della Fed può riprezzare l'oro più velocemente dei flussi specifici delle commodity. Per la Settimana 39, i criteri decisionali sono chiari: il petrolio ha bisogno di logistica compromessa e bilanci di prodotti più solidi, l'oro ha bisogno di rendimenti cooperativi dopo il rialzo, il rame ha bisogno di domanda fisica cinese sostenuta, e i cereali hanno bisogno di un restringimento commerciale o meteorologico.
Scambia perpetual su materie prime on-chain con edgeX
I mercati delle materie prime si muovono velocemente. Anche la tua infrastruttura di trading dovrebbe farlo.
Perché i trader scelgono edgeX per le materie prime:
- Liquidità ultra-profonda: 10 milioni di dollari di profondità entro uno spread di un punto base, con slippage inferiore a 0,1 punti base su operazioni oltre 100.000$, anche durante i picchi di volatilità.
- Motore ad alte prestazioni: fino a 200.000 ordini al secondo con latenza di matching inferiore a 10 millisecondi.
- Vera auto-custodia: i prelievi richiedono solo l'autorizzazione del tuo wallet; nessuna approvazione dalla piattaforma.
- Nessun KYC richiesto: inizia a fare trading su materie prime, azioni tokenizzate e perpetual crypto senza verifica dell'identità.
- Reward del 100% sulle commissioni: il programma Trade to Own di edgeX restituisce il 100% delle commissioni di trading agli utenti in token $EDGE.
- Regolamento supportato da USDC: USDC è progettato da Circle per essere riscuotibile 1:1 in dollari statunitensi, offrendo ai trader una base di regolamento familiare.
Che tu scambi oro, petrolio o altre materie prime RWA, edgeX ti offre la profondità di liquidità di un exchange centralizzato con la sicurezza del regolamento on-chain.
La piattaforma è disponibile su desktop e come app mobile nativa su iOS e Android, così puoi gestire le posizioni e reagire ai movimenti dei mercati delle materie prime da qualsiasi luogo.
Pronto a scambiare perpetual su materie prime senza i vincoli di un exchange centralizzato? Inizia a fare trading su edgeX senza KYC e senza compromessi.
Domande frequenti
Quali date ha coperto la Settimana 38 del 2026?
Questa rassegna copre il periodo dal 14 al 20 settembre 2026. La principale chiusura dei mercati futures è stata venerdì 18 settembre, dopo la decisione sui tassi della Federal Reserve del 16 settembre.
Perché il petrolio è rimasto sopra i 100$ nella Settimana 38?
Il WTI di ottobre ha liquidato venerdì a 100,30$ e il Brent a 103,87$, dopo una giornata in ribasso che ha comunque lasciato il greggio statunitense sopra la chiusura di 100,05$ della Settimana 37. La settimana è stata digestione logistica e ricostruzione dei prodotti più che un nuovo boom della domanda, con il diesel ancora a un record di 6,29$ al gallone.
Cosa hanno detto gli inventari sul bilancio del petrolio?
Per la settimana conclusasi l'11 settembre, le scorte commerciali statensi di greggio sono scese di 0,64 milioni di barili, meno del prelievo di circa 1,6 milioni di barili atteso. Le scorte di benzina sono aumentate di 0,794 milioni di barili e i distillati di 1,585 milioni di barili, riducendo l'argomento della scarsità di prodotti anche mentre il greggio registrava ancora prelievi.
Perché l'oro ha guadagnato nella settimana nonostante il rialzo della Fed?
L'oro di dicembre ha liquidato venerdì a 4.424,90$ e ha chiuso la settimana in guadagno anche dopo che la Fed ha innalzato il range dei tassi al 3,75%–4,00%. Il metallo prezioso ha riparato i danni da tassi della Settimana 37 mentre il petrolio si attenuava e il rialzo attuato veniva digerito, piuttosto che dimostrare che i tassi di policy non contano più per l'oro.
Qual è l'outlook per le materie prime nella Settimana 39?
Lo scenario base è una conferma selettiva sotto le lenti della diplomazia e degli inventari. Il petrolio ha bisogno di flussi a Hormuz e di follow-through sugli inventari di prodotti sopra i 100$, l'oro ha bisogno di rendimenti cooperativi post-rialzo, il rame ha bisogno che la domanda cinese validi il rimbalzo sopra i 6,60$, e i cereali hanno bisogno di follow-through commerciale o sui raccolti. Un rally uniforme delle materie prime non è lo scenario base.

