Il direttore del CBO: è «probabilmente non plausibile» che la crescita da sola stabilizzi il debito degli Stati Uniti; servirebbe una crescita del 5%-6% contro il 3% indicato da Bessent
Punti chiave
- •Il direttore del CBO Phillip Swagel ha affermato che è probabilmente non plausibile che la sola accelerazione della crescita possa stabilizzare la traiettoria fiscale degli Stati Uniti, poiché una crescita più alta aumenta anche i salari, la spesa per la Social Security e i tassi d’interesse, facendo salire i costi di servizio del debito.
- •Ipotizzando tassi d’interesse del 4%-5%, Swagel ha stimato che per stabilizzare il debito servirebbero una crescita nominale del PIL del 7%-8% e una crescita reale del 5%-6%, ben al di sopra dell’ultimo ritmo trimestrale reale del 2.2% e persino delle previsioni ottimistiche di Wall Street del 2.5%.
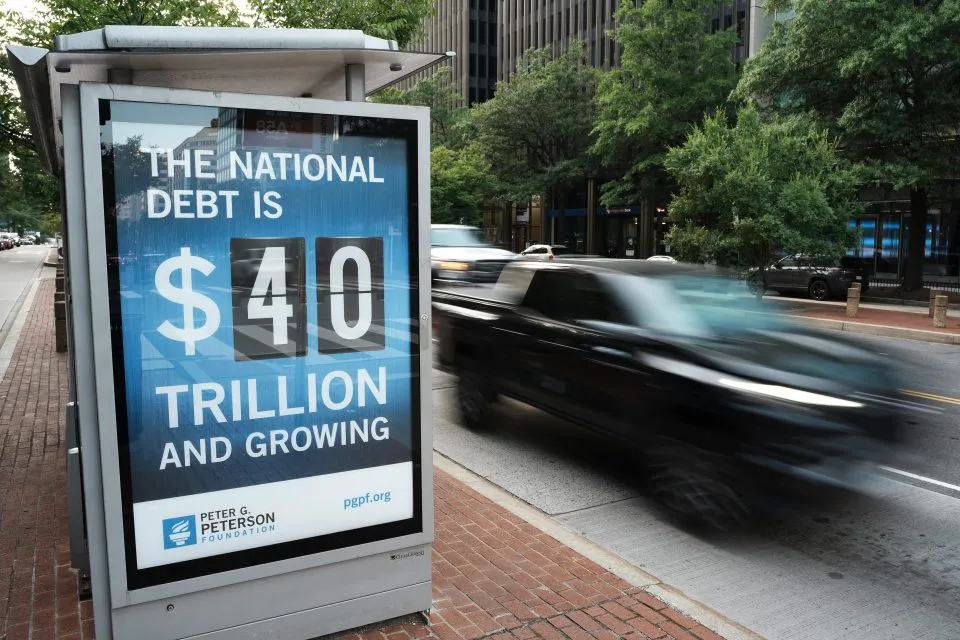
- •Il debito federale lordo ammonta ora a $40 trilioni, il debito detenuto dal pubblico equivale al 100% del PIL e il CBO prevede che il rapporto debito/PIL salirà al 120% entro il 2036.
- •Il segretario al Tesoro Scott Bessent ha sostenuto che una crescita del 3% permetterebbe agli Stati Uniti di uscire dal peso del debito attraverso la crescita, mentre il Penn Wharton Budget Model stima che sarebbe necessaria una crescita media del 3.5%-4% nell’arco di un decennio per mantenere stabile il rapporto.
- •Swagel ha avvertito che uno shock improvviso sui tassi d’interesse potrebbe innescare un ciclo in cui tassi più elevati ampliano deficit e debito, alimentando ulteriormente i tassi, anche se per ora l’effetto dell’aumento del debito sui rendimenti a lungo termine resta contenuto, pari a 0.015 punti percentuali per ogni aumento di 1 punto del rapporto debito/PIL.
Il direttore del Congressional Budget Office Phillip Swagel, la cui agenzia produce le proiezioni nonpartisan su bilancio ed economia utilizzate dal Congresso, ha affermato che è «probabilmente non plausibile» che la sola accelerazione della crescita economica possa stabilizzare la traiettoria fiscale degli Stati Uniti, anche se la produzione dovesse aumentare di oltre il doppio rispetto al ritmo attuale.
Intervenendo giovedì durante una conferenza della Federal Reserve di Minneapolis, Swagel ha affermato che una crescita più forte aiuterebbe aumentando le entrate federali, ma che i meccanismi dell’economia ostacolano una soluzione semplice. La stessa spesa federale stimola la crescita, facendo aumentare i salari e, di conseguenza, la spesa per le prestazioni della Social Security, ha osservato. Un’economia solida tende inoltre a spingere verso l’alto i tassi d’interesse, aumentando i costi di servizio del debito pubblico.
«La crescita aiuterà, ma è probabilmente non plausibile che la crescita da sola stabilizzi la nostra traiettoria fiscale», ha detto Swagel. «Quindi ci restano cambiamenti nelle entrate e cambiamenti nella spesa, e queste sono per loro natura scelte politiche.»
La posta in gioco è considerevole. Il debito federale lordo — la misura più ampia, che include i titoli del Tesoro detenuti dai fondi fiduciari governativi insieme a quelli detenuti da investitori esterni — ammonta ora a $40 trilioni, mentre il debito detenuto dal pubblico, l’indicatore più utilizzato per valutare la capacità del governo di onorare i propri obblighi, equivale al 100% del PIL. Mantenere semplicemente invariato quel rapporto — per non parlare di ridurlo — richiederebbe un boom massiccio e prolungato. Il CBO prevede attualmente che il rapporto debito/PIL salirà al 120% entro il 2036.
Il presidente della Fed di Minneapolis Neel Kashkari ha chiesto se l’intelligenza artificiale potrebbe imprimere alla crescita un’accelerazione sufficiente a cambiare i calcoli. Swagel ha risposto che il CBO ha rilevato un aumento della produttività totale dei fattori, una misura dell’efficienza del lavoro, del capitale e degli altri fattori produttivi. Il prossimo ciclo di previsioni economiche dell’agenzia, atteso all’inizio del prossimo anno, incorporerà la sua valutazione sull’AI e assumerà una crescita futura più forte, ha detto. Tuttavia, ha avvertito, il deficit di bilancio è così profondo che neppure la crescita aggiuntiva alimentata dall’AI sarà sufficiente.
Sollecitato da Kashkari a quantificare quanto più rapidamente dovrebbe crescere l’economia per stabilizzare il debito, Swagel ha messo in guardia dal fare calcoli sul momento, ma ha fornito alcune stime approssimative. Ipotizzando tassi d’interesse del 4%-5%, ha stimato che la crescita nominale del PIL dovrebbe raggiungere il 7%-8%, mentre la crescita reale del PIL dovrebbe arrivare al 5%-6%. Il rapporto tra questi dati riflette la dinamica del debito: la crescita comincia a ridurre l’onere del debito rispetto alle dimensioni dell’economia solo quando la crescita nominale supera il tasso a cui il governo prende a prestito. Si tratta di un ritmo più che doppio rispetto all’ultimo dato sulla crescita reale del PIL, pari al 2.2% nel secondo trimestre, e superiore persino alle previsioni più ottimistiche di Wall Street, che indicano una crescita annuale del 2.5%.
Le stime approssimative di Swagel superano di gran lunga anche quanto il segretario al Tesoro Scott Bessent ha indicato come necessario per superare il problema del debito. «Con una crescita del 3%, cresceremo fino a uscire da questa situazione», ha detto Bessent il mese scorso alla Southern Methodist University. «Arriveremo dall’altra parte di questo conflitto con l’Iran, e l’economia sottostante è molto, molto forte e, credo, in fase di riaccelerazione.» Le altre stime si collocano in una posizione intermedia: secondo il Penn Wharton Budget Model, la crescita dovrebbe raggiungere una media del 3.5%-4% nell’arco di un decennio per mantenere stabile il rapporto debito/PIL. La differenza tra queste stime ha conseguenze concrete: più basso è il tasso di crescita ipotizzato da un esponente istituzionale, maggiore sarà l’aggiustamento a carico delle scelte su tasse e spesa che Swagel ha definito intrinsecamente politiche.
Swagel ha inoltre segnalato il rischio che uno shock economico provochi un brusco aumento dei tassi d’interesse, innescando quello che ha descritto come un circolo vizioso fiscale. «È quasi come avere un turbocompressore», ha spiegato. «Uno shock sui tassi d’interesse alimenta il deficit, alimenta il debito e torna ad alimentare i tassi d’interesse.»
Finora, il mercato obbligazionario ha assorbito tutto il debito che il Tesoro degli Stati Uniti sta emettendo per finanziare il deficit di bilancio, ma i rendimenti a lungo termine sono saliti ai livelli più alti degli ultimi 24 anni. In parte ciò riflette la solidità dell’economia, le aspettative di aumenti dei tassi da parte della Fed e i prezzi elevati del petrolio, che mantengono alta l’inflazione, oltre all’ondata di debito delle aziende hyperscaler dell’AI, che compete per la domanda sul mercato obbligazionario. Anche l’enorme entità del debito statunitense è però un fattore. Swagel ha affermato che per ora l’effetto è contenuto: un aumento di 1 punto percentuale del rapporto debito/PIL comporta un incremento di 0.015 punti percentuali dei tassi d’interesse a lungo termine.
«Quindi è un effetto modesto, ma la traiettoria fiscale è davvero molto impegnativa», ha aggiunto. «Si accumula e, naturalmente, c’è quell’effetto simile a un turbocompressore che ho menzionato, per cui torna ad alimentare i deficit.»
Il video della discussione è disponibile su YouTube.
Questa storia è stata pubblicata originariamente su Fortune.

