La CBN intende rimuovere i quattro 'freni' che frenano la crescita del fintech in Nigeria
Punti chiave
- •La Central Bank of Nigeria ha individuato la regolamentazione frammentata, la scarsa fiducia, l'esclusione e la paura dell'innovazione come i quattro principali freni dell'industria fintech nigeriana.
- •La nuova divisione Innovation Management della CBN, guidata da Abiodun Okunola, ha il compito di coordinare le autorità di regolamentazione, così che le fintech che necessitano di più licenze, ad esempio da NAICOM o PenCom, affrontino meno ritardi.
- •Il report fintech 2026 della CBN propone una Single Regulatory Window che gestirebbe la conformità multi-agenzia in un unico luogo, e la sua implementazione è considerata una prova chiave della riforma.
- •Okunola ha stimato che circa 40 milioni di nigeriani con disabilità siano serviti in modo inadeguato dall'infrastruttura finanziaria e ha suggerito la verifica basata sull'iride per i clienti che non possono fornire le impronte digitali.
- •Ha descritto l'interoperabilità tra le oltre 430 aziende fintech nigeriane come priorità strategica e ha indicato prodotti di credito incorporati come i piani di pagamento a rate per viaggi come esempi che mettono in tensione le categorie regolamentari esistenti.
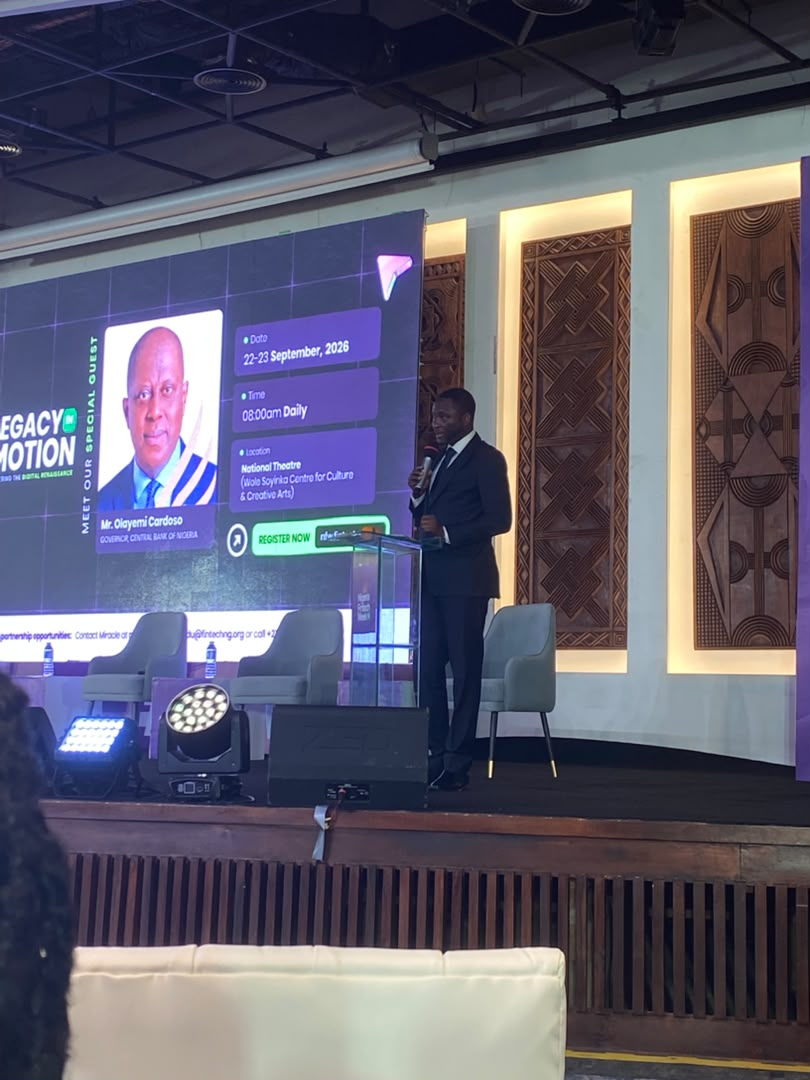
La Central Bank of Nigeria (CBN) intende rimuovere i quattro principali "freni" che, secondo la banca, rallentano l'industria fintech del paese, mentre i nuovi prodotti finanziari vanno ben oltre il banking tradizionale e le autorità di regolamentazione faticano a tenere il passo con l'innovazione.
Abiodun Okunola, parlando a nome del Governatore della CBN Olayemi Cardoso all'apertura della Nigeria Fintech Week 2026, ha indicato frammentazione, fiducia, esclusione e paura dell'innovazione come le sfide principali che confrontano il sistema finanziario digitale nigeriano. L'evento si tiene presso il Wole Soyinka Centre for Culture and Creative Arts, ex National Theatre, e va dal 22 al 23 settembre sotto il tema "Legacy in Motion: Powering the Digital Renaissance." Ogni freno corrisponde a una fase del percorso con cui i prodotti finanziari arrivano effettivamente ai nigeriani: quanto velocemente vengono approvati, se i clienti si fidano, chi può usarli e come vengono governate categorie completamente nuove.
Le sue dichiarazioni arrivano mentre il fintech nigeriano va oltre i pagamenti di base verso l'intelligenza artificiale, la finanza aperta, la finanza incorporata, gli asset digitali e i pagamenti transfrontalieri — tutti temi principali dell'edizione di quest'anno.
"Stare fermi non è stabilità; stare fermi significa restare indietro," ha detto Okunola al pubblico. "La sfida non è se il cambiamento arriverà o meno, ma se avremo il coraggio, la lungimiranza e il coordinamento per guidarlo."
Il primo freno: regolamentazione frammentata
Okunola è tornato ripetutamente su una verità scomoda: i soldi si muovono più velocemente dei regolamenti. L'innovazione finanziaria raramente arriva in una forma per cui le autorità abbiano già un cassetto.
Una fintech può iniziare con i pagamenti, poi espandersi in assicurazioni, pensioni e prestiti. Improvvisamente non ha a che fare con un'autorità ma con parecchie, ciascuna con i propri moduli, tempistiche e definizione di "conformità." Prodotti che dovrebbero richiedere mesi possono bloccarsi molto più a lungo — non perché qualcuno si opponga, ma perché nessuno sportello è pensato per farli passare.
"È qui che la CBN ha anche preso una direzione diversa," ha detto Okunola, indicando la nuova division Innovation Management della banca centrale, che lui stesso guida. Il mandato dell'unità è far sì che le autorità dialoghino tra loro, così che le aziende che operano oltre questi confini non debbano fare da arbitri alla conversazione.
Ad esempio, una singola fintech che offre assicurazioni accanto alla propria attività principale ha bisogno di una licenza dalla CBN e di un'altra da NAICOM o PenCom — la National Insurance Commission e la National Pension Commission, che supervisionano rispettivamente assicurazioni e pensioni.
"Come facciamo a parlare l'uno con l'altro rapidamente," ha chiesto, "in modo che il fatto che tu debba ottenere tutte queste licenze non ritardi il valore che stai cercando di offrire?"
Il report fintech 2026 della stessa CBN suggerisce che anche il settore si sta ponendo la stessa domanda. Frammentazione, approvazioni interminabili, regole ambigue e costi di conformità crescenti figurano tutti tra le preoccupazioni sollevate dagli operatori di mercato. Il report propone una Single Regulatory Window per gestire la conformità multi-agenzia in un unico luogo.
Il secondo freno: la fiducia nella tecnologia
Un'app finanziaria può apparire elegante e spostare denaro in pochi secondi, ma nulla di questo serve se le persone non si fidano a consegnarle il proprio denaro o i propri dati personali.
Okunola ha descritto la fiducia come il piano terra di ogni transazione digitale. "Ogni pagamento può iniziare come una transazione, ma ha successo solo quando finisce in fiducia," ha detto.
Le persone devono credere che il loro denaro arriverà, che i loro dati resteranno privati, che le frodi verranno fermate o corrette e che i reclami verranno ascoltati rapidamente. Questo compito diventa più difficile man mano che l'intelligenza artificiale rimodella sia i servizi finanziari che la criminalità finanziaria. Okunola ha avvertito che i criminali stanno già usando l'IA per costruire truffe più sofisticate rivolte a clienti e istituzioni allo stesso modo. Questo mette l'IA su entrambi i lati del bilancio per il fintech nigeriano — frontiera di prodotto su cui il settore sta costruendo, e vettore di frode che le sue difese devono tenere sotto controllo.
La lezione per le fintech: la velocità da sola non conquisterà i clienti. I sistemi che custodiscono il denaro delle persone devono anche essere sicuri e affidabili.
Il terzo freno: l'esclusione
L'industria fintech nigeriana ha trascorso anni ad ampliare l'accesso alla finanza tramite app mobili, agenti bancari e pagamenti digitali. Per Okunola, tuttavia, l'accesso non equivale all'inclusione. Il suo caso di prova sono le persone con disabilità — circa 40 milioni di nigeriani, secondo la sua stima — che l'infrastruttura finanziaria del paese non è mai stata progettata a servire.
Ha offerto un esempio diretto: un cliente cieco entra in banca con milioni sul conto, e la prima cosa che incontra è un trattamento inadeguato. "Anche se quella persona ha 20 milioni di Naira sul conto, non la trattano bene," ha detto.
Poi ci sono i clienti le cui impronte digitali non possono essere acquisite. "Le persone colpite dalla lebbra non hanno più impronte digitali," ha detto Okunola, suggerendo il passaggio all'iride o ad altre forme di verifica dell'identità. Il suo punto più ampio: queste lacune non sono solo problemi sociali — sono mercati. "Tanti soldi da fare lì," ha detto.
Il quarto freno: la paura dell'innovazione
L'ultimo fren è forse il più difficile da ammettere per le autorità: la paura stessa — la preoccupazione che la tecnologia si muova più velocemente delle regole pensate per contenerla. Le autorità camminano su un filo sottile. Se si muovono troppo lentamente, i prodotti utili non arrivano mai alle persone che ne hanno bisogno. Se si muovono troppo in fretta, i consumatori vengono esposti a rischi che nessuno ha ancora pienamente definito.
La risposta di Okunola è che regolamentazione e innovazione non sono mai state pensate per essere rivali. "L'innovazione e la regolamentazione non dovrebbero essere trattate come forze opposte," ha detto.
Ciò che serve, ha sostenuto, è che le autorità tengano il passo e continuino a imparare dal settore che supervisionano. Questo conta più che mai, perché i prodotti che ora entrano sul mercato non si inseriscono più ordinatamente nelle vecchie categorie.
Gli esempi di Okunola hanno mostrato quanto il fintech si sia allontanato dal banking. Nella finanza incorporata, aziende non finanziarie vendono prodotti finanziari direttamente ai clienti.
"Se vai da Air Peace e provi a prenotare un biglietto, vedi che ti chiedono: 'Vuoi pagare a piccole rate?'" ha detto. Wakanow fa lo stesso, consentendo ai clienti di pagare i viaggi a rate.
"Ora, ci pensi: stanno offrendo credito. Per noi sono non-banca; non sono autorizzati a offrire credito. Come regolamentiamo?"
Quella domanda cattura il dilemma che le autorità affrontano oggi: i prodotti finanziari continuano a comparire all'interno di attività che nessuno definirebbe istituzione finanziaria. La posta in gioco è pratica: un pulsante di pagamento a rate su un sito di viaggi è, agli occhi dell'autorità, un prodotto di credito, quale che sia l'attività principale dell'azienda. La stessa tendenza attraversa l'open banking, gli asset digitali, il denaro programmabile e i pagamenti transfrontalieri, tutti all'ordine del giorno alla Nigeria Fintech Week 2026.
La finanza climatica potrebbe aprire un altro mercato. Okunola ha indicato i piani nigeriani per il mercato del carbonio, in base ai quali gli agricoltori che preservano le foreste potrebbero guadagnare crediti di carbonio acquistati da aziende altrove. "Questo significa che ci sarà bisogno di soluzioni fintech che possano rendere possibili quei pagamenti," ha detto.
L'interoperabilità come prossima frontiera
La Nigeria ha già più di 430 aziende fintech, secondo gli organizzatori della Nigeria Fintech Week. La prossima sfida, ha sostenuto Okunola, è farle lavorare insieme. Ha definito l'interoperabilità una priorità strategica, affermando che piattaforme, istituzioni e autorità non possono continuare a operare isolatamente.
"Quando i sistemi si connettono e comunicano in modo sicuro, le transazioni diventano più affidabili, il costo di partecipazione diminuisce, la concorrenza si intensifica e l'innovazione scala più rapidamente," ha detto.
Questo, ha suggerito, è ciò che significa "togliere i freni." La CBN non chiede che la regolamentazione scompaia — solo che scompaia l'attrito inutile.
"Il nostro compito non è rimuovere la disciplina o abbandonare le garanzie; è sostituire l'attrito inutile con guardrail intelligenti, così che l'innovazione possa muoversi alla velocità delle opportunità restando ancorata all'interesse pubblico," ha detto Okunola.
Due indicatori mostreranno se questo cambio rotta prenderà piede nella pratica: se la Single Regulatory Window proposta nel report fintech 2026 della CBN passerà da proposta a sistema operativo, e quanto coordinamento tra le agenzie la divisione Innovation Management riuscirà a trasformare in approvazioni più rapide.
I pagamenti, le aziende e le infrastrutture sono già in atto. Ciò che accadrà dipende dal fatto che le autorità riescano a rendere il sistema più facile da navigare senza renderlo meno sicuro.

