Il lancio di CashAfrica presso Chicken Republic evidenzia gli ostacoli dei pagamenti contactless in Nigeria
Punti chiave
- •CashAfrica ha stretto una partnership con Food Concepts per introdurre il mobile tap-to-pay in oltre 350 punti vendita Chicken Republic in Nigeria.
- •Le precedenti iniziative contactless, tra cui PayAttitude di Unified Payments nel 2015 e Tap to Phone di Access Bank con Visa a marzo 2025, hanno ampliato l'accettazione dei commercianti senza modificare su larga scala il comportamento di pagamento dei consumatori.
- •Le linee guida della Central Bank of Nigeria del 2023 consentono transazioni contactless fino a 15.000 ₦ senza verifica aggiuntiva, entro un limite giornaliero cumulativo di 50.000 ₦.
- •Tra il 2014 e il 2024 le transazioni in contanti in Nigeria sono diminuite del 59%, mentre nel 2024 i terminali POS hanno elaborato 1,38 miliardi di transazioni per 18.320 miliardi di ₦ (13,5 miliardi di dollari).
- •L'adozione del tap-to-pay potrebbe sfruttare gli 8,3 milioni di terminali POS registrati in Nigeria, alcuni già compatibili NFC, ma il successo dipende dalla scelta dei clienti tra il tap e i familiari bonifici bancari.
Il 13 ottobre CashAfrica ha annunciato una partnership con Food Concepts, la catena di ristorazione quick-service, per introdurre il mobile tap-to-pay in oltre 350 punti vendita di Chicken Republic, nell'ambito del suo sforzo di promuovere un'adozione più ampia dei pagamenti contactless in Nigeria.
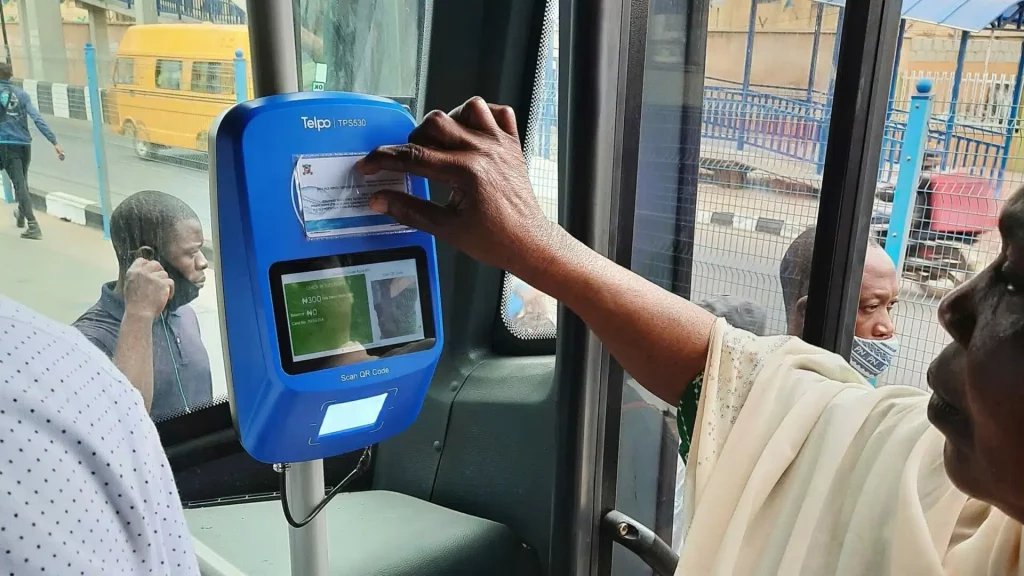
Molti pendolari di Lagos hanno già incontrato questa tecnologia. La card blu Cowry, gestita da Touch and Pay Technologies (TAP) per l'autorità dei trasporti di Lagos, funziona sulle reti stradali, ferroviarie e di traghetti della città. TAP dichiara di avere oltre 300.000 utenti attivi e di aver elaborato più di 56 milioni di transazioni nelle proprie operazioni. Il sistema funziona perché la card e la tecnologia sono progettate appositamente per il pagamento dei trasporti, e il processo di pagamento contactless è integrato nel viaggio stesso: i pendolari devono effettuare il tap per pagare prima di salire sull'autobus.
Questa integrazione offre un punto di partenza per comprendere la sfida che i pagamenti contactless affrontano in Nigeria. La tecnologia non è nuova. Un pagamento contactless richiede un cliente con una card contactless o un dispositivo con near-field communication (NFC), un commerciante con un terminale compatibile e un'infrastruttura di pagamento che colleghi la transazione alla banca o al provider di pagamento del cliente.
I dati del Nigeria Inter-Bank Settlement System (NIBSS) mostrano che i terminali POS hanno elaborato 1,38 miliardi di transazioni per un valore di 18.320 miliardi di ₦ (13,5 miliardi di dollari) nel 2024. Il contante ha storicamente dominato i pagamenti in Nigeria, ma la sua quota si sta riducendo. Tra il 2014 e il 2024, le transazioni in contanti in Nigeria sono diminuite del 59%, e i pagamenti elettronici ne hanno preso il posto. Ciò significa che i nigeriani non hanno bisogno di essere convinti che possano pagare digitalmente—lo fanno già. Quello di cui non sono ancora convinti è perché dovrebbero pagare proprio in questo modo.
La Nigeria ci è già passata
La partnership tra CashAfrica e Chicken Republic non è il primo tentativo di rendere il pagamento contactless una parte normale del processo di pagamento in Nigeria. Nel 2015, Unified Payments, azienda nigeriana di infrastrutture di pagamento, ha lanciato PayAttitude con sei banche, tra cui Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank e Bank. Il servizio basato su NFC consentiva ai clienti di pagare avvicinando un tag abilitato NFC a un terminale POS compatibile. Il tag poteva essere attaccato a un telefono o portato separatamente, e le transazioni erano collegate a un portafoglio prepagato.
A marzo 2025, Access Bank ha lanciato Tap to Phone con Visa, permettendo ai commercianti di accettare pagamenti contactless con card e dispositivi direttamente su telefoni Android abilitati NFC, senza un tradizionale terminale POS.
Ogni tentativo ha risolto una parte del problema dell'offerta, sia rendendo più facile la distribuzione dei dispositivi compatibili, sia semplificando il deployment dei punti di accettazione dei commercianti. Tuttavia, nessuno ha creato una ragione abbastanza convincente perché consumatori e commercianti modifichino il comportamento di pagamento su larga scala. L'accordo con Chicken Republic lavora sul lato dell'offerta da una direzione diversa: un singolo accordo pone l'accettazione in oltre 350 località contemporaneamente, lasciando la metà più difficile del problema—se i clienti lo usino davvero—sul lato della domanda.
Esiste anche un problema di fiducia. In un mercato a bassa fiducia come la Nigeria, dove i consumatori diffidano delle frodi nei pagamenti, rimuovere il familiare passaggio di sicurezza dell'autenticazione PIN può creare resistenze sulla sicurezza del tap. Le regole nigeriane sui pagamenti contactless ora pongono alcuni confini attorno a questo rischio. Nel 2023, la Central Bank of Nigeria ha emanato linee guida sui requisiti di autenticazione e gestione del rischio per i pagamenti contactless. Le regole consentono transazioni fino a 15.000 ₦ (11,28 dollari) senza verifica aggiuntiva e un limite giornaliero cumulativo di 50.000 ₦ (37,60 dollari). Per un lancio nella ristorazione, questi limiti definiscono la zona pratica della tecnologia: gli acquisti quick-service sono piccoli e frequenti, quindi un tap alla cassa di un Chicken Republic rientrerebbe tipicamente nella fascia senza verifica aggiuntiva anziché attivare un'autenticazione extra.
Il tap-to-pay compete inoltre con i bonifici, diventati un metodo di pagamento familiare in alcune parti del Paese. A febbraio 2023, a causa della politica di ridisegno della naira e della conseguente carenza di contante, la circolante è scesa da 3.290 miliardi di ₦ (2,47 miliardi di dollari) di ottobre 2022 a 982,09 miliardi di ₦ (738 milioni di dollari). Mentre i nigeriani faticavano ad accedere al contante fisico, i pagamenti elettronici sono aumentati fino al massimo storico di 600.000 miliardi di ₦ (451 miliardi di dollari) nel 2023, un incremento del 55% rispetto all'anno precedente.
La carenza di contante ha costretto i nigeriani a trovare un altro modo di pagare. Le circostanze hanno reso necessaria l'alternativa, e l'uso ripetuto l'ha resa familiare. Il tap-to-pay non ha una funzione equivalente che lo renda necessario. Le altre opzioni di pagamento restano disponibili, quindi essere più veloci da soli non basta. La tecnologia deve offrire un vantaggio che bonifici, card e contanti non hanno—e rendere la differenza abbastanza evidente che consumatori e commercianti abbiano una ragione per cambiare.
Cosa sblocca il tap-to-pay
Il tap-to-pay può guadagnare terreno nella rete POS già esistente. Il NIBSS ha contato 8,3 milioni di terminali POS registrati a marzo 2025, alcuni dei quali supportano già l'NFC. Il NIBSS è inoltre responsabile della certificazione dei terminali di pagamento e delle applicazioni distribuite in Nigeria, il che crea un livello di infrastruttura comune a tutta l'industria. L'agente POS che attualmente gestisce bonifici, transazioni con card o prelievi di contante potrebbe diventare parte della rete di distribuzione del tap-to-pay. Il problema è che un terminale può accettare il tap-to-pay e avere comunque clienti che preferiscono fare un bonifico.
Il tap-to-pay si inserisce inoltre nell'agenda cashless della Nigeria. Quando la Central Bank of Nigeria ha introdotto la politica ha sostenuto che la forte dipendenza del Paese dal contante era costosa da gestire, aumentava il rischio di rapine e perdite legate al contante, teneva denaro fuori dal sistema finanziario formale e limitava l'efficacia della politica monetaria. Se il tap-to-pay può rendere più facili i pagamenti elettronici nel punto di acquisto, potrebbe aiutare a spostare più transazioni dal contante all'economia digitale formale, riducendo i costi di gestione del contante e le dispersioni di entrate.
Il metodo di pagamento potrebbe anche normalizzare forme più avanzate di autenticazione durante i pagamenti, inclusa l'autenticazione biometrica. Le aziende nigeriane hanno già sperimentato in quest'area. Access Bank ha annunciato un sistema di pagamento biometrico facciale nel 2020, mentre Accelerex, una fintech nigeriana, ha lanciato Pay with Fingerprint su dispositivi POS biometrici certificati NIBSS nel 2024. Tuttavia, come i precedenti tentativi contactless, questi sistemi hanno avuto pochi luoghi in cui i consumatori potevano usarli. Se il tap-to-pay riuscisse a rendere l'autenticazione contactless parte delle transazioni quotidiane, potrebbe contribuire a costruire la fiducia dei consumatori nel metodo di pagamento.
Il lancio presso Chicken Republic è l'ultimo test per capire se i pagamenti contactless possano andare oltre i progetti pilota e la copertura parziale in Nigeria. Sulla base dei precedenti tentativi, la vera scala richiederà di andare oltre integrazioni superficiali verso un'esecuzione solida. L'esito del test sarà leggibile in indicatori ordinari: se i clienti effettuano il tap alla cassa invece di preparare un bonifico, se l'uso si mantiene dopo il periodo di lancio nei più di 350 punti vendita, e se altri commercianti vedono una ragione per attivare la capacità NFC che alcuni degli 8,3 milioni di terminali POS registrati in Nigeria già possiedono.

