Il ritorno di un ciclo ribassista del Bitcoin sembra meno probabile: l'analisi di CryptoQuant
Punti chiave
- •La percentuale di UTXO Bitcoin in perdita è scesa da circa il 60% a circa il 27%, un cambiamento che, secondo Crypto Dan di CryptoQuant, ha storicamente coinciso con le transizioni fuori dalle condizioni di mercato ribassiste.
- •Il Bitcoin è posizionato tra un livello di supporto dell'offerta attiva vicino a 71.300 dollari e una resistenza del capitale investito vicino a 79.800 dollari, dopo essere stato scambiato attorno a 76.400 dollari il 17 settembre.
- •Gli ETF spot statunitensi sul Bitcoin hanno registrato circa 450 milioni di dollari di prelievi netti il 15 settembre, il loro maggiore deflusso giornaliero da giugno, secondo i dati di SoSoValue.
- •I deflussi dagli ETF si sono verificati il giorno in cui il CLARITY Act non è avanzato al Senato e sono stati seguiti il giorno successivo da un rialzo dei t di interesse della Federal Reserve di 25 punti base.
- •Una ripresa duratura richiederebbe al Bitcoin di mantenere intatto il supporto a 71.300 dollari, assorbire le potenziali vendite vicino alla zona di pareggio a 79.800 dollari e vedere una stabilizzazione dei flussi verso gli ETF.
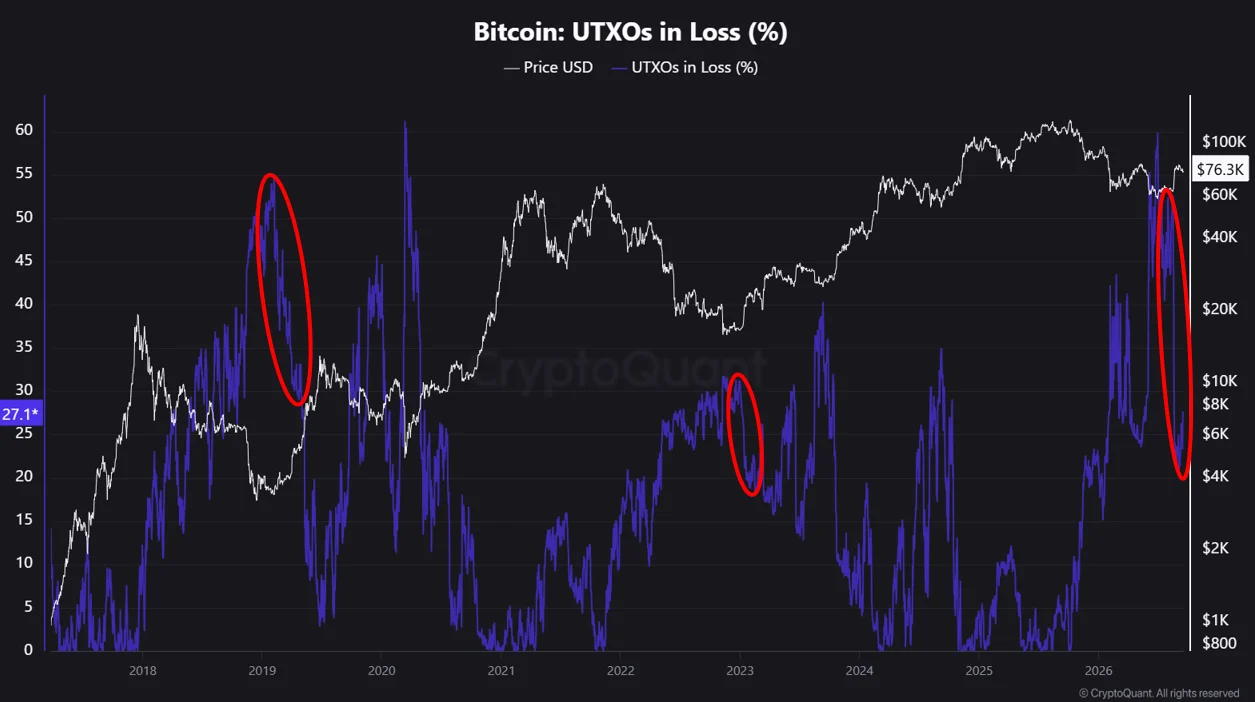
La quota di output delle transazioni Bitcoin in perdita è scesa da quasi il 60% a circa il 27%, e due analisti di CryptoQuant sostengono che una flessione di questa entità abbia storicamente accompagnato le uscite dalle condizioni di mercato ribassiste. Un'analisi parallela del cost base, tuttavia, mostra che la ripresa deve ancora affrontare una prova decisiva vicino a 79.800 dollari, mentre i recenti deflussi dagli ETF complicano il quadro onchain in miglioramento.
Meno output in perdita ridisegna il quadro del ciclo
La percentuale di output delle transazioni Bitcoin detenuti in perdita è scesa da quasi il 60% a circa il 27%, secondo il contributor di CryptoQuant Crypto Dan. Egli sostiene che flessioni di entità sim abbiano accompagnato le precedenti transizioni lontano dalle condizioni ribassiste.
Un output di transazione Bitcoin, noto come UTXO, è un singolo pezzo di BTC spendibile registrato sulla blockchain. È classificato come in perdita quando il prezzo attuale del Bitcoin è inferiore al suo cost basis implicito, calcolato dal prezzo di mercato al momento della creazione dell'output. Tale cifra non identifica necessariamente quanto ha pagato l'attuale proprietario: una transazione può rappresentare un acquisto, ma può anche essere un trasferimento tra portafogli controllati dalla stessa persona o società.
Ciononostante, il calo mostra che la pressione finanziaria si è attenuata su un numero molto più ampio di output. Nei giorni di massimo stadio della flessione, un numero maggiore di questi si trovava sotto il proprio cost base implicito.
La metrica conta gli output della blockchain, non le persone o una quota ponderata equamente dell'offerta di Bitcoin, quindi non significa che il 27% degli investitori in Bitcoin stia perdendo denaro. Una singola persona può controllare molti UTXO, e i singoli output possono contenere quantità di BTC molto diverse. Il confronto storico è inoltre suggestivo piuttosto che conclusivo, perché Bitcoin ha completato solo un numero limitato di grandi cicli di mercato — oscillazioni che molti analisti collocano nel contesto del programma di halving della rete, di circa quattro anni, che riduce periodicamente della metà la ricompensa per la produzione di nuovi blocchi. Nessuna singola metrica onchain determina ufficialmente quando un ciclo ribassista si è concluso, e una meno probabile ripresa di un ciclo ribassista non esclude un'altra correzione. L'analisi riguarda la struttura pluriennale più ampia di Bitcoin, non il suo prossimo movimento giornaliero.
Il Bitcoin rimane tra due gruppi di detentori
La metrica delle perdite descrive un mercato in miglioramento, ma non mostra dove acquirenti e venditori potrebbero reagire successivamente. Un'analisi separata del contributor di CryptoQuant Darkfost colloca il Bitcoin tra due livelli di cost base: un potenziale supporto dell'offerta attiva vicino a 71.300 dollari e resistenza del capitale investito attorno a 79.800 dollari.
Il Bitcoin è scambiato vicino a 76.400 dollari alle 08:53 UTC del 17 settembre, secondo i dati di mercato di CoinMarketCap verificati al momento della scrittura. Ciò ha collocato il prezzo circa il 7% sopra il limite inferiore e il 4% sotto quello superiore. L'intervallo trasforma l'argomento ciclico più ampio di Crypto Dan in una struttura di prezzo verificabile: il Bitcoin si è ripreso abbastanza da mantenere i detentori attivi ampiamente in profitto, ma non abbastanza da assorbire tutta l'offerta in attesa vicino al punto di pareggio.
71.300 dollari riflette il cost base dell'offerta attiva
Il cost base dell'offerta attiva stima il prezzo medio delle monete che restano economicamente rilevanti per il mercato attuale. Il Bitcoin che non si è mosso da più di sette anni è escluso, riducendo l'influenza di partecipazioni che potrebbero essere perdute, inaccessibili o improbabili che entrino in gioco.
Un Bitcoin scambiato sopra circa 71.300 dollari significa che la moneta media di questo gruppo resta in profitto. Gli investitori il cui cost base è vicino potrebbero resistere a vendere al di sotto di quel livello, aiutando l'area a comportarsi da supporto quando il prezzo vi torna. Tale comportamento non è garantito. Un calo sostenuto sotto 71.300 dollari metterebbe in perdita una quota maggiore dell'offerta attiva e, se gli acquirenti non riuscissero a recuperare il livello, gli investitori che cercano di evitare perdite maggiori potrebbero trasformare il vecchio supporto in una fonte di vendita.
79.800 dollari è dove la ripresa incontra i venditori
Il costo del capitale investito vicino a 79.800 dollari rappresenta un gruppo diverso. A quel livello, una parte del capitale attualmente in perdita torna al punto di pareggio. Gli investitori che acquistato a prezzi più alti potrebbero usare la ripresa per uscire senza realizzare una perdita, mentre acquirenti più recenti potrebbero anche prendere profitti nella stessa area. Queste decisioni possono aggiungere offerta vicino a 79.800 dollari e contribuiscono a spiegare perché il Bitcoin ha faticato ad avanzare oltre tale livello.
Questo non contraddice la percentuale decrescente di output in perdita. La stessa ripresa che riporta più UTXO in profitto sposta anche i detentori precedentemente in perdita più vicino a un'uscita. Il Bitcoin deve assorbire le loro potenziali vendite prima che la struttura onchain in miglioramento possa tradursi in un movimento rialzista sostenuto.
La percentuale di perdite può invertirsi con il prezzo
Il principale controargomento è insito nell'indicatore UTXO stesso. Il suo miglioramento è in parte una conseguenza della ripresa del Bitcoin: quando il prezzo sale, gli output passano automaticamente da perdita a profitto e, quando scende, il processo si inverte. La metrica conferma quindi che le condizioni sono migliorate, ma non può dimostrare in modo indipendente se la domanda sia abbastanza forte da mantenere tale miglioramento. L'intervallo del cost base e il capitale che entra o esce dal mercato forniscono la necessaria seconda prova.
I flussi di fondo recenti sono meno favorevoli. Gli ETF spot statunitensi sul Bitcoin — fondi di investimento che detengono Bitcoin direttamente e vengono scambiati su borse statunitensi — hanno registrato circa 450 milioni di dollari di prelievi netti il 15 settembre, secondo i dati di SoSoValue, il loro maggiore deflusso giornaliero da giugno. I ritiri si sono verificati il giorno in cui il CLARITY Act, una proposta di legge sulla struttura del mercato cripto che chiarirebbe quali autorità di regolamentazione statunitensi supervisionano il trading di asset digitali, non è avanzato al Senato, e un giorno dopo la Federal Reserve ha alzato i tassi di interesse di 25 punti base. La tempistica non dimostra che uno dei due eventi abbia causato i rimborsi, ma entrambi gli sviluppi hanno creato un contesto più difficile per la domanda sensibile al rischio.
Tassi più alti possonoere gli asset speculativi meno attraenti, sebbene il Bitcoin non abbia reagito in modo identico a ogni decisione di inasprimento. Le sue reazioni passate ai rialzi dei tassi della Federal Reserve sono dipese dal fatto che la modifica della politica monetaria fosse già stata prezzata e da quali segnali avessero dato gli funzionari in seguito.
Il prossimo ritraccio metterà alla prova l'argomento del ciclo
Il caso rialzista non richiede che il Bitcoin salga senza interruzioni. Richiede che i futuri cali lascino la percentuale di output in perdita relativamente contenuta, mentre il cost base dell'offerta attiva continua a reggere. Una stabilizzazione della domanda degli ETF fornirebbe prove aggiuntive che il miglioramento è sostenuto da nuovo capitale e non solo dalla ripresa dei prezzi.
Il caso opposto si rafforzerebbe se il Bitcoin restasse sotto il suo cost base dell'offerta attiva, se la quota di output in perdita iniziasse a salire bruscamente e se i deflussi dai fondi continuassero. Questa combinazione mostrerebbe che la ripresa non è riuscita a proteggere i detentori una volta indebolitasi la domanda.
La metrica di Crypto Dan suggerisce che il Bitcoin non presenta più lo stesso livello di stress implicito diffuso osservato nella fase precedente della flessione. L'intervallo di Darkfost identifica ciò che resta irrisolto: il mercato si è ripreso abbastanza da creare un potenziale supporto, ma non ancora abbastanza da assorbire tutto il capitale in attesa di uscire vicino al punto di pareggio.
Questo articolo è fornito solo a scopo informativo e non costituisce una consulenza finanziaria o di investimento. Gli indicatori onchain e i modelli di mercato storici non garantiscono le future performance dei prezzi.

