L'economista di Apollo Torsten Slok afferma che il caso rialzista sull'IA ha un 'difetto economico fondamentale' mentre le operazioni su azioni e obbligazioni si sgretolano
Punti chiave
- •Torsten Slok ha sostenuto che il costo marginale di produzione della capacità di calcolo supera il beneficio marginale che offre agli utenti, mettendo in dubbio le affermazioni su una domanda illimitata di data center.
- •Ha rilevato che l'80% dell'1% dei maggiori spendenti in IA è sostenuto da venture capital, suggerendo che le startup pagano le bollette della capacità di calcolo con capitale di venture capital anziché con utili organici.
- •Secondo Slok, i margini di profitto e i ricavi per dipendente stanno crescendo presso le Magnificent Seven mentre il resto dell'S&P 500 non ha visto alcun miglioramento finanziario guidato dall'IA.
- •I credit default swap quinquennali di Meta si sono allargati di 7,6 punti base fino a un record di 114,79 punti base, mentre le azioni di CoreWeave sono scese di oltre il 30% questo mese e i suoi swap hanno raggiunto 1.145 punti base.
- •Mark Habib di S&P Global ha avvertito che le strutture di finanziamento interconnesse tra hyperscaler e progetti di data center implicano che potrebbe esserci più debito collegato all'IA di quanto le disclosure attuali rivelino.
L'economista capo di Apollo Torsten Slok ha trascorso la scorsa settimana in una vera e propria crociata, lanciando una serie di avvertimenti sul boom dell'IA proprio mentre Wall Street si ritirava dal settore.
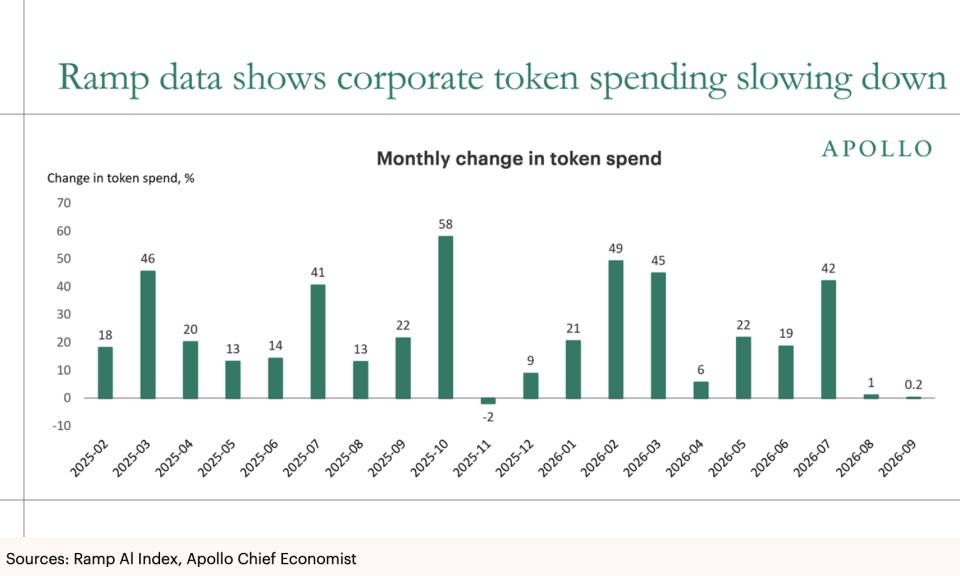
Martedì, Slok ha indicato il recente rallentamento della crescita della spesa in token—gli addebiti basati sull'utilizzo per far girare i modelli di IA—sostenendo in una nota sulla slowdown della spesa in token che la curva di domanda di capacità di calcolo è piatta e altamente sensibile alle variazioni di prezzo. La maggior parte delle aziende che investono nella tecnologia, ha aggiunto, deve ancora ottenere significativi ritorni di produttività, facendo sembrare l'IA più un centro di costo che un motore di crescita.
"Il difetto economico fondamentale del caso rialzista sull'IA è che il costo marginale di produzione della capacità di calcolo supera il beneficio marginale che offre agli utenti, mettendo in dubbio le affermazioni su una domanda illimitata di data center," ha spiegato. "Quanta capacità di calcolo e quanti data center servono dipende dai ritorni che le aziende riescono a generare con quella capacità di calcolo. Finora, il ritorno dell'IA per le aziende è arrivato lentamente, a indicare una crescente riluttanza a pagare per i servizi di IA."
Il principale determinante nei modelli di costruzione dei data center, ha sostenuto, non è la capacità fisica o la disponibilità di energia, ma il prezzo effettivo che gli utenti sono disposti a pagare per la capacità di calcolo. Le aziende pagheranno un prezzo elevato solo se questo si traduce in una maggiore crescita dei ricavi, profitti più alti o risparmi sostanziali—e Slok ha scritto che c'è poco segno che qualcuno di questi esista su larga scala. "Forse arriverà in futuro. Forse no," ha avvertito.
Giovedì, ha dato l'allarme sulla "circolarità" della spesa in token in una nota di approfondimento. Le aziende di IA sono già sotto esame per accordi di finanziamento in cui forniscono denaro o garantiscono debito ad altre aziende che sono anche tra i loro migliori clienti, sollevando dubbi sulla sostenibilità della loro crescita. Slok ha suggerito che una dinamica simile esiste tra le startup di IA e le società di venture capital che investono esse, osservando che l'80% dell'1% dei maggiori spendenti in IA è sostenuto da venture capital. A suo avviso, ciò significa che le startup pagano le bollette della capacità di calcolo con capitale di venture capital anziché con utili organici.
Sabato, ha dichiarato che l'IA ha "prodotto zero ritorni finanziari" per le aziende statunitensi al di fuori dei grandi hyperscaler, scrivendo che mentre i margini di profitto e i ricavi per dipendente stanno crescendo presso le cosiddette Magnificent Seven—i titoli tecnologici a mega-capitalizzazione che dominano l'S&P 500—il resto dell'S&P 500 non ha visto alcun miglioramento del genere. Facendo eco alle sue note precedenti, Slok ha detto che le aziende americane in generale non hanno bisogno degli ultimi modelli di IA—e non vogliono pagare per averli. Anche se l'IA diventa più economica e sempre più commoditizzata, le aziende tradizionali potrebbero faticare a usare la tecnologia per migliorare i risultati finanziari.
"L'IA può essere un ottimo calcolatore, ma negli affari l'intelligenza è soprattutto giudizio," ha scritto. "Il giudizio dipende dal contesto, e la risposta varia a seconda dell'essere umano o del modello che si interroga. Forse la cosa più importante è che l'IA non capisce responsabilità, fiducia, cultura, regole non scritte, compromessi etici o equità, tutti elementi che modellano il rischio reputazionale e alla fine determinano la crescita dei ricavi e i margini di profitto."
La sua serie di note è arrivata mentre i titoli legati all'IA crollavano—soprattutto quelli dei chip—con i trader che dubitavano di quanto potesse durare ancora la corsa alla spesa in capital expenditure. Una manciata di hyperscaler prevede di spendere circa 800 miliardi di dollari quest'anno, con una capital expenditure l'anno prossimo che supererà i 1.000 miliardi di dollari.
Raccogliere tutto quel capitale, tuttavia, potrebbe non essere facile. Meta ha già emesso molto debito, e questa settimana ha annunciato l'emissione di una nuova classe di azioni, in parte per aiutare l'amministratore delegato Mark Zuckerberg a far fronte a una possibile tassa sul patrimonio in California. Con il gigante dei social media che prevede di spendere da 135 a 145 miliardi di dollari quest'anno, il costo dell'assicurazione sul debito di Meta contro il default ha toccato un record giovedì: i credit default swap quinquennali si sono allargati di 7,6 punti base fino a un massimo storico di 114,79 punti base. Poiché questi swap funzionano come un'assicurazione sulle obbligazioni societarie, un prezzo in aumento per quella protezione riflette mercati che assegnano una maggiore probabilità di default.
Anche le aziende di IA più piccole come i "neocloud"—fornitori specializzati che affittano capacità di calcolo su GPU agli sviluppatori di IA—sono sotto pressione. Le azioni di CoreWeave sono crollate di oltre il 30% questo mese, e i suoi credit default swap quinquennali sono schizzati a 1.145 punti base, circa dieci volte il livello di Meta.
Le preoccupazioni non finiscono qui. Mark Habib, responsabile globale delle infrastrutture digitali di S&P Global, ha segnalato "strutture di finanziamento interconnesse" tra hyperscaler e progetti di data center o aziende di IA più piccole.
"È prudente presumere che ci sia altro (debito) là fuori che non stiamo vedendo," ha detto durante un tavolo rotondo a Londra, secondo Reuters. "Se non viene riportato, allora non fa parte disclosure degli hyperscaler. Inoltre, se non stiamo ratingando le transazioni in cui questa passività potrebbe accumularsi, la realtà è che potremmo non avere la visibilità."\nQuesta storia è stata originariamente pubblicata su Fortune.com.

