La carta virtuale di Airtel supportata da Mastercard sfiderà il dominio di Safaricom sui pagamenti online in Kenya
Punti chiave
- •Airtel Mobile Commerce N.V., il braccio fintech di Airtel Africa, sta preparando per il Kenya un Virtual Card Number supportato da Mastercard che collegherà i portafogli Airtel Money a commercianti internazionali come Amazon e Netflix senza richiedere un conto bancario.
- •La nuova carta sarà in concorrenza con M-PESA GlobalPay di Safaricom, una carta virtuale Visa lanciata nel 2022 che può attingere alla facilissima Fuliza, mentre il prodotto prepagato di Airtel richiede ai clienti di caricare fondi prima della spesa.
- •I dati della Communications Authority of Kenya mostrano che la quota di moneta mobile di M-PESA è scesa all'88,8% a giugno 2026 da quasi il 95% del 2023, mentre quella di Airtel Money è salita all'11,1%.
- •L'operazione di pagamenti globali di Safaricom ha generato 4,76 miliardi di KES (37,2 milioni di dollari) nell'esercizio chiuso a marzo 2026, con una crescita del 22,3% su base annua, sottolineando il potenziale di ricavi della spesa online internazionale.
- •Airtel ha emesso oltre 875.000 carte virtuali in Uganda, Zambia e Tanzania dal 2025 e prevede di estendere il servizio a Kenya, Repubblica Democratica del Congo e Gabon, anche se non ha ancora pubblicato il listino prezzi e le tempistiche di lancio in Kenya.
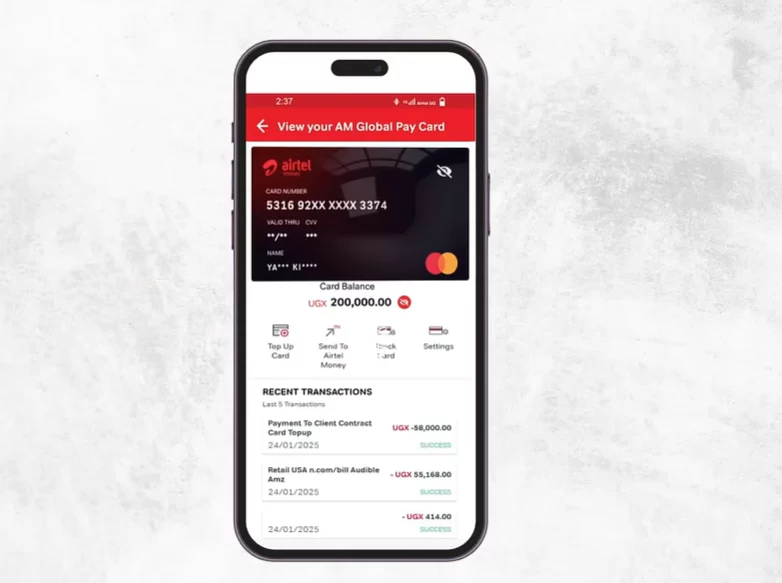
Airtel Mobile Commerce N.V., il braccio fintech di Airtel Africa con sede nei Paesi Bassi, si prepara a lanciare in Kenya una carta di pagamento virtuale, aprendo un nuovo fronte nella contesa con Safaricom per la spesa online internazionale.
Il prodotto, un Virtual Card Number (VCN) sviluppato in partnership con Mastercard, si integrerà con i portafogli Airtel Money e consentirà ai clienti di pagare servizi su piattaforme globali come Amazon e Netflix senza possedere un conto bancario tradizionale. A differenza di una carta fisica, un VCN esiste solo come dati della carta per l'uso online, e ciò permette a un portafoglio mobile di transare con commercianti e piattaforme a abbonamento che addebitano tramite i circuiti di pagamento.
Il lancio pone Airtel Money Global Pay in diretta concorrenza con M-PESA GlobalPay, la carta virtuale Visa introdotta da Safaricom nel 2022, e affianca alla rivalità tra servizi di moneta mobile la storica competizione tra Mastercard e Visa, i due più grandi circuiti di pagamento. Airtel entra in un mercato in cui Safaricom detiene una posizione dominante consolidata, costruita su un servizio M-PESA attivo in Kenya dal 2007, ma la contesa va oltre i circuiti di pagamento alla base delle carte. Riguarda anche il modo in cui i clienti finanziano le transazioni, gestiscono la spesa online e accedono al credito quando il saldo del portafoglio si esaurisce.
La carta M-PESA GlobalPay può attingere a Fuliza, una facilissima di scoperto che consente ai clienti idonei di completare i pagamenti online quando il saldo M-PESA è insufficiente. La carta prepagata di Airtel Money è priva di questa funzione e richiede ai clienti di ricaricarla prima dell'acquisto.
I dati della Communications Authority of Kenya mostrano che la quota di mercato della moneta mobile di M-PESA è scesa all'88,8% a giugno 2026, da quasi il 95% del 2023. La quota di Airtel Money è salita all'11,1% nello stesso periodo. Le cifre indicano uno spostamento graduale dell'equilibrio competitivo, anche se il vantaggio di Safaricom resta considerevole.
Il commercio globale offre una nuova fonte di ricavi
La crescente diffusione dei servizi digitali in Kenya dà a entrambi gli operatori un motivo per competere sui pagamenti internazionali. Abbonamenti a streaming, servizi software e piattaforme di e-commerce estere permettono ai fornitori di moneta mobile di intercettare una spesa che altrimenti transiterebbe per le carte bancarie.
Netflix, entrato in Africa nel 2016, è un esempio di come i servizi digitali internazionali siano entrati a far parte della spesa quotidiana. Le carte virtuali consentono ai clienti senza conto bancario di pagare questi commercianti tramite la moneta mobile, estendendo la portata dei portafogli oltre i trasferimenti domestici e i pagamenti ai commercianti.
Per gli operatori sottoposti a pressione sulle commission dei pagamenti domestici, le transazioni transfrontaliere offrono anche un modo per generare ricavi dal commercio internazionale. La conversione in valuta estera e i pagamenti ai commercianti possono produrre entrate oltre all'attività principale di trasferimento di denaro tra conti locali.
L'operazione di pagamenti globali di Safaricom, che comprende trasferimenti transfrontalieri, carte virtuali e fatturazione per gli app store, ha generato 4,76 miliardi di KES (37,2 milioni di dollari) nell'esercizio chiuso a marzo 2026, in crescita del 22,3% rispetto all'anno precedente. M-PESA ha generato 182,7 miliardi di KES (323,1 miliardi) di valore transato su 46,4 miliardi di transazioni.
Le cifre mostrano perché anche una fetta relativamente piccola dell'attività di M-PESA è importante. I pagamenti globali possono contribuire alla crescita dei ricavi senza che Safaricom debba conquistare una quota paragonabile del mercato domestico della moneta mobile in Kenya. Per Airtel, l'opportunità è catturare una parte di quella spesa man mano che più clienti utilizzano il suo portafoglio per acquisti online.
In 14 mercati africani, l'operazione di moneta mobile di Airtel ha generato 1,3 miliardi di dollari di ricavi, rispetto ai 747 milioni precedenti. Dal 2025 la società ha emesso oltre 875.000 carte virtuali in Uganda, Zambia e Tanzania e prevede di introdurre il servizio in Kenya, nella Repubblica Democratica del Congo e in Gabon.
Credito e sicurezza distinguono le carte
I due prodotti adottano approcci diversi al finanziamento dei pagamenti online. M-PESA GlobalPay è collegato al portafoglio M-PESA del cliente. Il modello VCN di Airtel, al contrario, richiede ai clienti di trasferire fondi dal portafoglio principale Airtel Money alla carta virtuale prima di effettuare un acquisto.
Questa configurazione consente ai clienti Airtel di accantonare denaro per gli acquisti online, tenendo il resto del saldo del portafoglio separato dalle transazioni con carta. Offre inoltre un maggiore controllo sui pagamenti degli abbonamenti e sulla spesa online.
I clienti devono comunque proteggere le proprie credenziali e monitorare le transazioni. Il livello di protezione dipende anche dai controlli disponibili per bloccare o gestire la carta, contestare pagamenti non autorizzati e impedire ulteriori addebiti.
Il progetto originario della carta virtuale Visa di Safaricom utilizzava un card verification value (CVV) generato dai clienti tramite l'app M-PESA dopo aver inserito il PIN. Ogni codice durava 30 minuti e poteva essere utilizzato una sola volta, riducendo la finestra di sfruttamento in caso di esposizione.
Safaricom ha annunciato l'opzione di scoperto per GlobalPay nel 2026, consentendo ai clienti idonei di completare i pagamenti online quando il saldo del portafoglio è insufficiente. La funzione può aiutare a evitare che i pagamenti degli abbonamenti falliscano, ma significa anche che gli addebiti automatici possono attingere al credito, lasciando ai clienti un scoperto da rimborsare.
Il modello prepagato di Airtel non offre una facilissima di scoperto equivalente, quindi i clienti devono avere fondi sufficienti sulla carta virtuale per completare un acquisto. Può essere meno comodo, ma impedisce anche alla carta di estendere la spesa tramite una linea di credito equivalente.
Una sfidante deve ancora affrontare il problema della scala
L'ampia base di clienti di Safaricom garantisce a GlobalPay un pubblico consolidato, mentre la familiarità con M-PESA può rendere i clienti meno propensi a cambiare metodo di pagamento. La carta di Airtel potrebbe attrarre i clienti che già utilizzano Airtel Money e desiderano un percorso diretto verso i commercianti internazionali. Il rilancio regionale offre inoltre all'azienda su cui fare leva nell'ingresso nel mercato kenyota.
I clienti dovranno confrontare le commissioni sul cambio valuta, i limiti di transazione, i tassi di accettazione, la gestione delle contestazioni e la facilità di gestione dei dati della carta. Il prezzo di Airtel sarà particolarmente importante, perché una carta a minor costo potrebbe attrarre gli utenti sensibili al prezzo, mentre commissioni poco chiare potrebbero indebolire l'attrattiva del suo progetto prepagato.
Airtel non ha ancora reso noti tutti i dettagli di cui i clienti kenyoti avranno bisogno per valutare il servizio, comprese le commissioni sul cambio valuta. GlobalPay di Safaricom applica un markup sul cambio, rendendo il costo totale di un acquisto un parametro di confronto rilevante.
Il lancio non cancellerà il vantaggio di Safaricom nella moneta mobile. Tuttavia, offrirà ad Airtel un altro modo per competere per la spesa dei clienti, questa volta alla cassa online piuttosto che tramite trasferimenti domestici.

