Gli economisti valutano i ricavi necessari a giustificare il CapEx sull'IA
Punti chiave
- •Jared Bernstein, ex presidente del Council of Economic Advisers della Casa Bianca, e altri economisti hanno calcolato in un post sul blog Econbrowser i livelli di ricavi necessari a giustificare la spesa di capitale in IA attuale eificata.
- •L'analisi indica che i ricavi necessari a rendere economicamente razionale il buildout dell'IA difficilmente si materializzeranno abbastanza presto da soddisfare l'orizzonte temporale atteso dai mercati finanziari.
- •L'economista della Columbia University Stijn Van Nieuwerburgh esamina lo stesso tema in un articolo pubblicato sui Brookings Papers on Economic Activity, mentre i commenti sul buildout notano che il suo finanziamento si sta spostando verso angoli più esotici e meno trasparenti del sistema finanziario.
- •Le indagini sulla spesa pianificata delle imprese in servizi di IA sono molto più piccole degli importi implicati dal pipeline di investimenti: il caso dei ricavi dipende quindi da una domanda che le aziende non hanno ancora preventivato.
- •I rapporti prezzo/utili previsti delle Mag-7 — Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta e Tesla — sono bassi per standard storici, though questi dati si fondano sugli utili proiettati dagli analisti anziché sui risultati riportati.
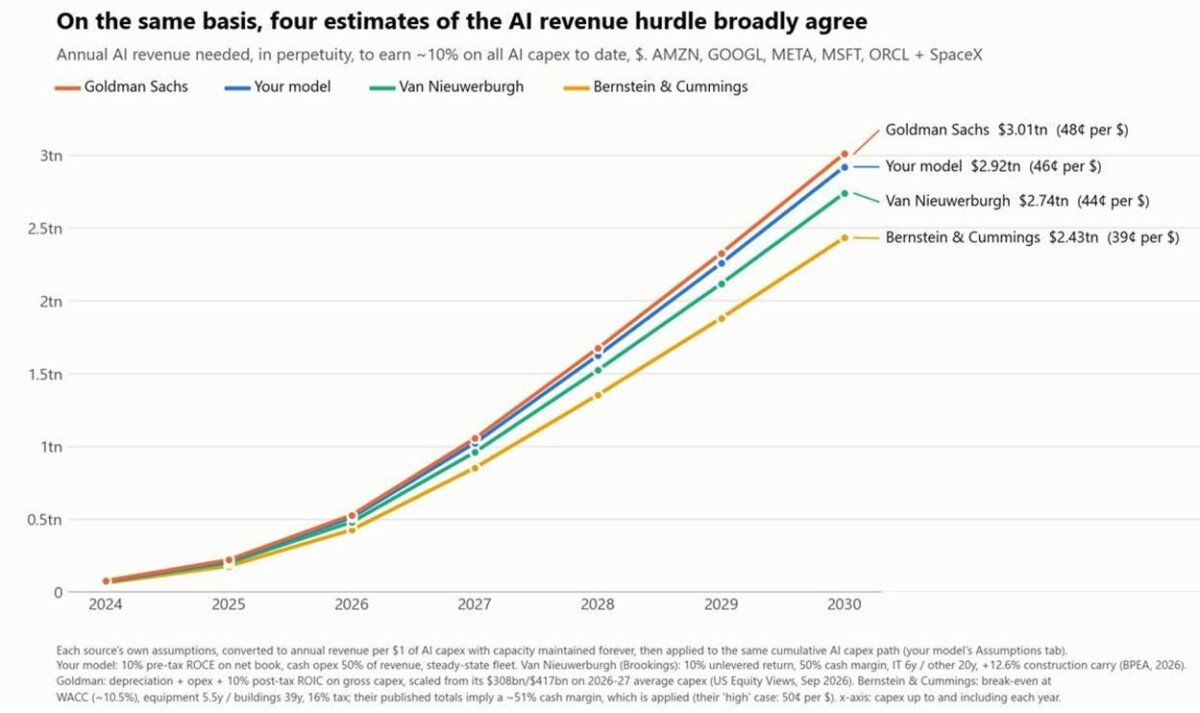
L'economista Jared Bernstein, ex presidente del Council of Economic Advisers della Casa Bianca, insieme ad altri, ha calcolato i ricavi necessari a giustificare gli investimenti di capitale in intelligenza artificiale (IA) attualmente in atto e pianificati, in un post sul blog economico di lunga data Econbrowser.
La stima, basata su un grafico elaborato da Callum Williams e condiviso da Bernstein (disponibile tramite il suo Substack), indica un livello di ricavi che, come racconta Bernstein, difficilmente si realizzerà entro un arco temporale che i mercati finanziari sono disposti a tollerare — ovvero, a breve. Il calcolo è in effetti un esercizio di verifica della soglia: quanto reddito i fornitori di IA dovrebbero generare perché la spesa già in corso abbia senso economico.
Un articolo sui Brookings Papers on Economic Activity (BPEA) dell'economista della Columbia University Stijn Van Nieuwerburgh affronta lo stesso tema; la serie è la storica sede di ricerca economica della Brookings Institution. È stato inoltre evidenziato che il finanziamento di queste spese si sta spostando verso aree più esotiche e meno trasparenti del sistema finanziario.
Ciò solleva una domanda di base: se i ricavi stanno arrivando, da dove arrivano? Le indagini sulla spesa pianificata in servizi di IA — a loro volta altamente speculative — sono molto più piccole degli importi implicati dal pipeline di investimenti. Il divario è rilevante perché significa che il caso dei ricavi per il buildout si fonda attualmente su una domanda che le imprese non hanno ancora inserito nei propri bilanci.
Un grande ritorno può comunque andare all'impresa o alle imprese che arrivano prime nella corsa a portare sul mercato i servizi di IA. Tuttavia, un grande pasticcio può derivare dalle conseguenze per le aziende che arrivano ultime, o quasi ultime.
Un aspetto interessante del monitoraggio del settore: i rapporti prezzo/utili previsti per le Mag-7 — non propriamente laboratori di IA, dato che generano ricavi anche da altri flussi — sono piuttosto bassi, in prospettiva storica. Tali rapporti confrontano il prezzo delle azioni di una società con gli utili che gli analisti prevedono per il futuro, anziché con gli utili già riportati, e l'etichetta Mag-7 è la sigla di Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta e Tesla. Ciononostante, occorre ricordare che si tratta di utili previsti, cioè le "congetture" degli analisti. Come vengono riviste queste previsioni, se le indagini sulla spesa pianificata colmeranno il divario con il pipeline di investimenti e dove finirà per collocarsi il finanziamento sono i parametri pratici per giudicare se il caso dei ricavi alla base del buildout si consolida.

