Analisi di Econbrowser: cosa significherebbe per il PIL e i consumi USA una retromarcia della bolla AI
Punti chiave
- •In termini di contabilità del PIL, gran parte dell'ondata di spesa di capitale in AI è compensata dalle importazioni di computer, periferiche e semiconduttori, che vengono sottratte dalla produzione interna.
- •Se i moltiplicatori keynesiani per investimenti e importazioni sono all'incirca simili, la fine del boom della capex AI sarebbe quasi neutrale per il PIL misurato.
- •Aspettative ridotte sui ritorni dell'AI, dovute a vincoli di finanziamento o a cambiamenti di politica economica, potrebbero abbassare i prezzi degli asset e la ricchezza delle famiglie, rallentando i consumi, che rappresentano circa due terzi del PIL statunitense.
- •I ricercatori della Banque de France Bigot e Espic stimano che circa metà della crescita dei consumi statunitensi del 2% registrata nel 2025 sia attribuibile all'aumento della ricchezza azionaria, con una propensione marginale al consumo di circa 0,027 per dollaro.
- •In uno scenario di riferimento senza ripresa del mercato azionario nel quarto trimestre, l'analisi rileva che il conseguente rallentamento dei consumi non porterebbe la crescita del PIL in territorio negativo, a parità di condizioni, sebbene un aggiustamento disordinato dei mercati potrebbe accrescere l'incertezza e comprimere la domanda aggregata.
Un'analisi pubblicata su Econbrowser, il blog di economia attivo da lungo tempo curato dagli economisti accademici Menzie Chinn e James Hamilton, il 6 novembre 2026, considera cosa accadrebbe se il boom degli investimenti di capitale in AI si ritraesse mentre le valutazioni degli asset si sgonfiano, mettendo a confronto l'aritmetica meccanica del PIL con l'economia dei prezzi degli asset e della ricchezza delle famiglie.
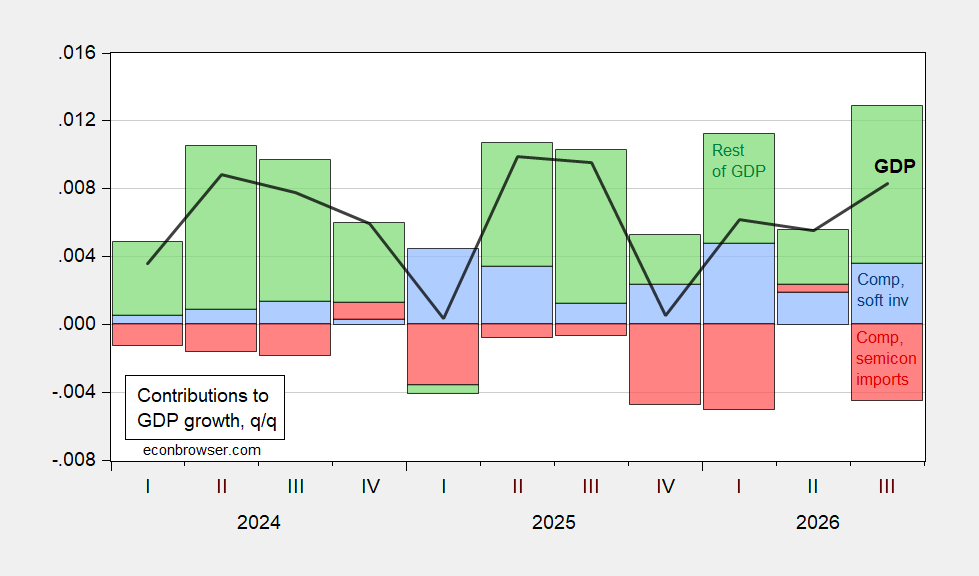
Innanzitutto, come è stato ampiamente discusso, l'ondata di investimenti di capitale è compensata — in termini di PIL — in larga misura dalle importazioni, che entrano nella contabilità nazionale come detrazione, il che significa che le spese per attrezzature prodotte all'estero non aggiungono direttamente alla produzione interna misurata. In senso contabile, questo è mostrato nella Figura 1.
Figura 1: Crescita trimestrale del PIL (linea nera), contributi alla crescita trimestrale del PIL dagli investimenti in computer e software (barra blu), dalle importazioni di computer, periferiche e semiconduttori (barra rossa) e dal resto del PIL (barra verde), tutti non annualizzati. Fonte: Bureau of Economic Analysis (BEA), calcoli dell'autore.
Sebbene la costruzione di data center non sia inclusa nella componente di spesa in conto capitale, l'analisi rileva che includerla fino al 2025 — l'estensione dei dati disponibili — non modificherebbe il quadro complessivo.
Valutare l'effetto sull'economia nel suo complesso richiede, come minimo, di considerare i moltiplicatori keynesiani — la quantità di produzione aggiuntiva generata per ogni dollaro di nuova spesa — sia dagli investimenti sia dalle importazioni. Se i moltiplicatori fossero all'incirca gli stessi per le due categorie, la fine del boom sarebbe pressoché neutrale, almeno in termini di PIL.
L'economia, tuttavia, è più complicata. Il boom della capex è trainato da grandi aspettative sul ritorno dell'AI. Se quelle aspettative si riducessero — per via di uno scontro tra piani di spesa e capacità di finanziamento, o di cambiamenti nell'ambiente di politica percepito — i prezzi degli asset scenderebbero, lasciando i consumi più bassi di quanto sarebbero altrimenti.
Rifiutandosi di prevedere l'andamento dei prezzi degli asset legati all'AI, l'analisi assume come scenario di riferimento uno scenario in cui la capitalizzazione di mercato azionaria non si riprende nel quarto trimestre. Il patrimonio netto delle famiglie scenderebbe, implicando — a parità di condizioni — un rallentamento della crescita dei consumi.
Figura 2: Consumi, in miliardi di dollari concatenati 2017, SAAR (blu, scala logaritmica sinistra); patrimonio netto delle famiglie in trilioni di dollari (rosso scuro spesso, scala logaritmica destra); patrimonio netto implicito assumendo che il patrimonio netto non azionario resti costante; un aumento di 3,4 trilioni di dollari nella capitalizzazione di mercato (linea rossa, scala logaritmica destra); una riduzione di 3 trilioni di dollari (rosso +). Fonte: BEA, Federal Reserve Flow of Funds (rosso spesso), calcoli dell'autore.
Quanto rallentano i consumi dipende dall'effetto ricchezza — un canale che conta per l'economia nel suo complesso perché la spesa delle famiglie rappresenta circa due terzi del PIL statunitense. Bigot e Espic (2026), in una ricerca pubblicata dalla Banque de France, stimano che circa metà della crescita dei consumi del 2% registrata nel 2025 sia dovuta all'aumento della ricchezza azionaria, sulla base di una propensione marginale al consumo dalla ricchezza di circa 0,027 — 2,7 centesimi per dollaro di ricchezza azionaria.
Con i consumi in crescita del 2,5% nell'anno conclusosi nel terzo trimestre, l'effetto indotto non spingerebbe la crescita del PIL in territorio negativo, a parità di tutte le altre condizioni — un esito che sembra riflettere una sorta di consenso, come ripreso in un recente commento su se una stretta della spesa AI possa causare una recessione. Per chi segue il dibattito, i riferimenti a breve termine sono le pubblicazioni trimestrali su PIL e consumi del BEA e le stime del patrimonio netto delle famiglie del Flow of Funds della Federal Reserve — le stesse serie su cui si basa lo scenario di riferimento — che mostreranno come si muoveranno effettivamente valutazioni azionarie, ricchezza e spesa nel quarto trimestre.
Detto questo, l'analisi avverte che un aggiustamento disordinato dei mercati finanziari in risposta a una ricalibratura dell'AI potrebbe comportare un'incertezza elevata, che a sua volta deprime la domanda aggregata. Come afferma l'autore: "E dunque, chi lo sa."

